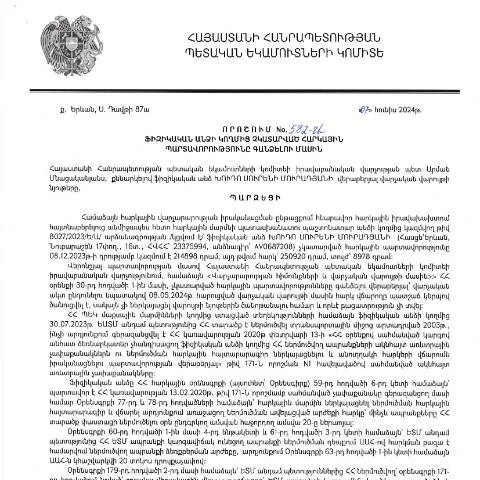
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 582-Ա որոշման խորքային վերլուծություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.06.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 582-Ա որոշումը կարևոր իրավական փաստաթուղթ է, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացը: Այս փաստաթղթի միջոցով պետությունը նպատակ ունի ապահովել հարկային բարեխիղճության բարձրացումը և հարկային եկամուտների հավաքագրումը:
Անհրաժեշտություն և նպատակը
Իրավական համակարգում, որտեղ ամեն մի գործողություն և որոշում պետք է խստորեն համապատասխանեն օրենսդրությանը, այս որոշումը ծառայում է որպես խթանող գործիք հարկային պարտավորություններն իրականացնելու ուղղությամբ: Այն նաև ապահովում է հարկ վճարողների իրավունքները և պարտականությունները:
Հարկային պարտավորությունները և դրանց հետևանքները
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են որոշակի հետևանքների, ինչպիսիք են:
- Երկարաժամկետ տույժեր և տուգանքներ
- Հարկային պարտավորությունների պարտադիր կատարում
- Հարկային տեղեկանքների սահմանափակումներ
Որոնք են առաջարկված քայլերը փաստաթղթի միջոցով
Այս որոշումը սահմանում է մի շարք քայլեր՝ հարկային պարտավորությունների կատարման գործընթացը հստակեցնելու համար:
Փաստաթղթային ընթացակարգը
Տեղական հարկային մարմինները պետք է իրականացնեն հետևյալ ընթացակարգերը:
- Հարկային պարտավորությունների չկատարման հիման վրա որոշման ընդունում
- Հարկ վճարողին գրավոր տեղեկացնել այս որոշման մասին
- Հարկ վճարողից պահանջել պարտավորությունների կատարումը
Ռազմավարական արժեքը
Այս որոշումը, բացի հարկային եկամուտների հավաքագրումից, նաև կրում է ռազմավարական արժեք՝ նպաստելով հարկային վարչարարության արդյունավետությանը: Այն փաստորեն ստեղծում է իրավական հիմք, որը կարող է օգտագործվել որպես դժվարության դեպքում պետական մարմինների վրա ճնշում գործադրել:
Իրավական հիմքերը
582-Ա որոշումը հիմնված է ՀՀ տնօրինման և իրավական գործընթացների ընդհանուր օրենսդրության վրա, ինչը դարձնում է այն կարևոր մաս պետության ֆինանսական կառավարման համակարգում:
Դեպքերի ուսումնասիրություն
Դիտարկելով որոշման ազդեցությունը տարբեր դեպքերի վրա, կարող ենք առանձնացնել որոշ օրինակներ, որոնք ցույց են տալիս դրա արդյունավետությունը:
Դեպք 1
Սա հստակ ցույց է տալիս, թե ինչպես է որոշումը նպաստել հարկային պարտավորությունների կատարմանը:
- Հարկ վճարողը, ով նախկինում չէր կատարում իր պարտավորությունները, այս որոշման շնորհիվ ստիպված էր կատարել վճարումը, ինչը գումարված հարկեր բերեց պետությանը:
Դեպք 2
Այսպիսով, որոշումը նաև բարձրացնում է պաշտոնատար անձանց պատասխանատվությունը:
- Ըստ որոշման պահանջների, հարկային մարմինները պարտավոր են իրականացնել վերահսկողություն, ինչը նշանակում է, որ նրանք պետք է բարելավեն իրենց աշխատանքը:
Անցած ժամանակահատվածի դիտարկումներ
Ուսումնասիրելով որոշման ուժի մեջ մտնելուց հետո անցած ժամանակահատվածը, կարելի է նկատել, որ:
- Հարկային եկամուտների աճ է նկատվել
- Հարկային պարտավորությունները իրականացվում են ավելի բացարձակ պատասխանատվությամբ
- Հարկ վճարողների շրջանում հստակություն է ստեղծվել պարտավորությունների նկատմամբ
Սոցիալական ազդեցություն
Միաժամանակ, այս որոշումը նաև ունի սոցիալական ազդեցություն:
- Հարկ վճարողները սկսել են ավելի շատ տեղեկանալ իրենց իրավունքների և պարտականությունների մասին, ինչը օգնում է բարձրացնել հարկային գիտակցությունը:
Հարցեր և պատասխաններ
Այնուամենայնիվ, որոշման շուրջ դեռևս կան հարցեր:
- Ինչպե՞ս կարող են հարկ վճարողները ստանալ տեղեկություններ իրենց պարտավորությունների մասին: Նրանք կարող են դիմել իրենց տեղական հարկային մարմիններին կամ այցելել ՀՀ ՊԵԿ պաշտոնական կայքը:
Իրավական փաստաթղթերի համեմատություն
| Փաստաթուղթ | Նպատակ | Երկարաժամկետ հետևանքներ |
|---|---|---|
| 582-Ա որոշում | Հարկային պարտավորությունների գանձում | Հաճախակի չկատարման դեպքում տույժեր |
| Հարկային հայտարար Forms | Հարկային պարտավորությունների հայտարարում | Բնակչության տեղեկացվածություն |
| Հարկային ստուգումների ակտեր | Հարկային պարտավորությունների կատարելության ստուգում | Պաշտոնական տուգանքներ |
Հանրային կարծիք և ակնկալիքներ
Դիտարկելով հանրային կարծիքը, հարկ վճարողները մեծապես աջակցում են 582-Ա որոշմանը, քանի որ այն վերապահում է օրենքի գերակայությունը:
Հարցումներ
Շատերը հարցնում են, թե արդյոք նմանատիպ որոշումներ նախատեսվում են նաև ապագայում:
- Հարկային մարմինների ներկայացուցիչները նշում են, որ շարունակվող հետևողականությունը կարող է բերել ավելի բարձր մակարդակի հարկային բարեխիղճության:
Թրաֆիքային ենթակայաններ
Այսօր, հարկային վարչարարության բարելավման համար, կարևոր դեր է խաղում նաև նոր տեխնոլոգիաների ներդրումը:
Էլեկտրոնային ծառայություններ
Էլեկտրոնային ծառայությունները հնարավորություն են տալիս:
- Արագ և հեշտ մուտք գործել հարկային տեղեկատվության
- Պահպանել ժամանակը փաստաթղթերի մշակմանը
- Հնարավորություն ստանալ ընդունման և մերժման մասին տեղեկություններ:
Եզրակացություն
Հարկային գործընթացները Հայաստանի Հանրապետությունում օրեցօր ավելի հակված են բարելավման, իսկ 582-Ա որոշումը, իր բազմաբնույթ դրույթներով ու պահանջներով, ամուր հիմք է հանդիսանում հանրությանը հարկային պարտավորությունների կատարման ուղղությամբ:
Մաքսային և հարկային պարտավորությունների կատարումը՝ իրավաբանական տեսանկյունից
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումն այն մասին, թե ինչպես են ֆիզիկական անձինք պարտավորություններ ունենալու դեպքում ենթարկվում հարկային պատասխանատվության, կարևոր է ոչ միայն հարկային համակազմի, այլև իրավական շրջանակի տեսանկյունից։ Իրականում, հարկային պարտավորությունները ենթադրում են ոչ միայն ֆինանսական պատասխանատվություն, այլև իրավաբանական հետևանքներ, եթե դրանք չեն կատարվում ժամանակին։ Այդ պատճառով, հարկային իրավունքը, ինչպես նաև դրա կիրառության մեթոդները դասվում են կարևորագույն իրավաբանական հարցերի շարքում, որոնք պահանջում են հատուկ ուշադրություն և խորը ուսումնասիրություն։
ՀՀ ՊԵԿ-ն ունի իրավունք կիրառել հարկային վարչական դաստիարակություն, ինչպես նաև պարտադիր ծանուցումներ, որոնք նախատեսում են հարկային պարտավորությունների կատարումն ապահովելու միջոցներ։ Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել լրացուցիչ տուգանքների և անգամ քրեական պատասխանատվության։ Օրինակ, եթե ձեր հարկային պարտավորությունները չեն կատարվել, և դուք չեք ներկայացրել համապատասխան փաստաթղթեր, ՊԵԿ-ն իրավունք ունի կիրառել հարկային վերահսկողություն։
Փաստաթղթերի պատրաստում և ներկայացում՝ հարկային պարտավորությունները կատարելու համար
Հարկային պարտավորությունների կատարումը ենթադրում է ոչ միայն պահանջվող գումարների վճարում, այլև բազմաթիվ փաստաթղթերի պատրաստում։ Ֆիզիկական անձինք պարտավոր են ներկայացնել համապատասխան հաշվետվություններ, որոնք կարող են ներառել եկամտային հայտարարագիր, ծախսերի հաշվարկներ և այլ փաստաթղթեր, որոնք ապացուցում են, որ հարկային պարտավորությունները կատարվել են։
ՀՀ ՊԵԿ-ը տրամադրում է հատուկ պահանջներ, թե ինչ ձևաչափում և ինչպես պետք է ներկայացվեն այս փաստաթղթերը։ Անհրաժեշտ է նաև ուշադրություն դարձնել փաստաթղթերի ճիշտ լրացմանը, քանի որ անգամ նուրբ սխալները կարող են հանգեցնել վերահսկողության կամ պատասխանատվության։ Տվյալ փաստաթղթերը կարելի է ներկայացնել ինչպես ֆիզիկապես, այնպես էլ էլեկտրոնային եղանակով՝ հաշվի առնելով, որ ՀՀ-ում արդեն երկար ժամանակ է գործում էլեկտրոնային ստորագրությունների և փաստաթղթերի համակարգը։
Հարկային պարտավորությունների չկատարելու հետևանքները. Դեպքերի ուսումնասիրություն
Հարկային պարտավորությունների կատարումը, ինչպես նշվեց, կարևոր է ոչ միայն ֆինանսական, այլև իրավաբանական տեսանկյունից։ Օրինակ, եթե ֆիզիկական անձը մի քանի տարի շարունակ չի վճարել հարկերը կամ չի ներկայացնել հաշվետվություններ, ՊԵԿ-ն կարող է սկսել հարկային վարույթ՝ հիմնվելով վարչական իրավունքի սկզբունքների վրա։ Այս դեպքում հարկային մարմինը կարող է կիրառել հարկային վարչական պատասխանատվություն՝ տուգանքներ, իսկ անհրաժեշտության դեպքում՝ նաև քրեական վարույթ։
Դեպքերի ուսումնասիրությունները ցույց են տվել, որ հարկային պարտավորությունների չկատարումը հաճախ հանգեցնում է ոչ միայն ֆինանսական կորուստների, այլև հեղինակության վնասմանը։ Մասնավորապես, եթե դուք հրաժարվում եք հարկային պարտավորություններին համապատասխանելուց, դա կարող է ազդել ձեր վարկային պատմության վրա, ինչի արդյունքում կարող եք խոչընդոտներ ունենալ վարկեր ստանալու կամ տարբեր ֆինանսական գործարքների իրականացման ժամանակ։
Հետևաբար, կարևոր է ուշադրություն դարձնել ոչ միայն պարտավորությունների կատարումն ապահովելուն, այլև իրավական գործընթացների հետևում մնալուն, որպեսզի հնարավոր խնդիրներից խուսափեք։ Դրա համար խորհուրդ է տրվում համագործակցել իրավաբանի կամ հարկային խորհրդատուի հետ, ով կօգնի ձեզ հասկանալ ձեր իրավունքներն ու պարտավորությունները և կօգնի պատշաճ կերպով կազմակերպել հարկային գործընթացները։