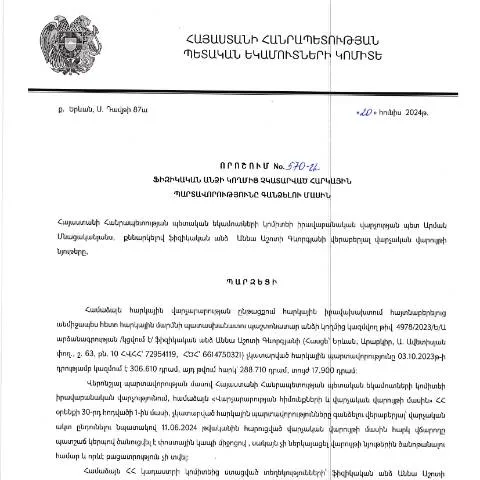
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 570-Ա որոշման նշանակությունն ու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 570-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ընդունվել է 20.06.2024թ., հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է հարկային պարտավորությունները չկատարած անձանց նկատմամբ գործողությունների ձեռնարկմանը։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 08.07.2024թ., սահմանում է այն ընթացակարգերը, որոնք պետք է հետևել՝ հարկային պարտավորությունների կատարումը պարտադիր դարձնելու նպատակով։
Ո՞վ կարող է ներկայացնել համապատասխան դիմումը
Հարկային պարտավորությունները չկատարած ֆիզիկական անձինք, ում վրա պատկանում է վճարման պարտավորություն, կարող են դիմել այս որոշման հիման վրա։ Հատուկ դեպքերում, եթե անձը անօրինական է ճանաչվել կամ չի կարողանում կատանել հարկային պարտավորությունները, հանձնարարվում է դիմել համապատասխան մարմնին՝ իրենց իրավունքները պաշտպանելու համար։
Դիմումի ներկայացման գործընթացը
Դիմումը պետք է ներկայացվի առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքում։ Հարկային մարմինը պարտավոր է ստանալ և վերանայել ներկայացված փաստաթուղթը սահմանված ժամկետներում։ Անձը պետք է ապահովի, որ իր դիմումը բաղկացած է բոլոր պահանջվող փաստաթղթերից և լրացված է ճիշտ ու ամբողջական։
Դիմումի համալրման մանրամասները
Դիմումը լրացնելու ընթացքում հարկավոր է հետևել որոշակի կանոնների և ձևաչափերին։ Անհրաժեշտ տեղեկատվությունը ներառում է անձի տվյալները, հարկային պարտավորության վերաբերյալ տեղեկությունները, ինչպես նաև հնարավոր հավելյալ փաստաթղթեր, որոնք կապված են անձի ֆինանսական վիճակի հետ։
Հոդվածների դասակարգում
- Անձի տվյալներ: Անվան, ազգանուն, ծննդյան ամսաթիվ, անձնագրի համար, ՀՎՀՀ
- Հարկային պարտավորություն: Պարտավորության տեսակը, գումարը, ժամկետը
- Փաստաթղթերի ցանկ: Ավելացրեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել ձեր դիմումին
Գործընթացի քայլեր և ժամկետներ
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է իրականացնի դրա վերանայումը և արձագանքի տրամադրումը։ Չնայած, որ այս գործընթացը համեմատաբար արագ է, կարևոր է հետևել տրամադրած ժամկետներին, որպեսզի խուսափել պատժամիջոցներից։
Գործընթացի հիմնական քայլերը
- Դիմումը ներկայացնել առցանց՝ լրացնելով բոլոր անհրաժեշտ դաշտերը
- Սպասել պատասխան՝ կարգավորման վերջնական որոշման վերաբերյալ
- Պատասխան ստանալուց հետո՝ հետևել նշված ուղղումների իրականացմանը
- Կատարել առաջարկված վճարումներն ըստ ներկայացված որոշման
Մասնավոր դեպքեր և բացառություններ
Որոշ դեպքերում, ինչպիսիք են արտասահմանում բնակվող անձինք կամ անչափահասները, կարող են սահմանվել հատուկ պահանջներ կամ ընթացակարգեր:
Արտասահմանում բնակվող անձինք
Եթե դիմողը գտնվում է արտերկրում, դիմումը պետք է ներկայացվի ՀՀ դիվանագիտական ներկայացուցչության միջոցով, կամ կարող է օգտագործել պետական առցանց ծառայությունները, որոնք նախատեսված են արտասահմանում բնակվող քաղաքացիների համար:
Անճանաչելի կամ յուրահատուկ հանգամանքներ
Եթե անձը ունի ֆինանսական խնդիրներ, որոնք խոչընդոտում են հարկային պարտավորությունների կատարմանը, կարող է դիմել լրացուցիչ աջակցության կամ արտոնությունների խնդրանքով:
Նվազեցնել պարտավորությունները և հետևանքները
Հարկային պարտավորությունները չկատարելը կարող է բերել հետևանքների, որոնք ներառում են ֆինանսական տուգանքներ, ավտոմատ կերպով ավելացող տոկոսներ, ինչպես նաև կարող են խոչընդոտել քաղաքացիական իրավունքների իրականացմանը։
Անտեսված պարտավորությունների հետևանքները
- Ֆինանսական տուգանքներ: Չկատարման դեպքում կարող են կիրառվել տուգանքներ
- Տոկոսներ: Կատարման ուշացման դեպքում կարող են կիրառվել տոկոսներ
- Քաղաքացիական իրավունքների կորուստ: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել քաղաքացիական իրավունքների զրկվածությանը
Հարկային մարմնի արձագանքը և ընթացքի վերահսկողություն
Ներկայացված դիմումը հարկային մարմինները պետք է վերանայեն սահմանված ժամկետում։ Կարևոր է, որ դիմողը կարողանա հետևել դիմումի ընթացքին և, եթե անհրաժեշտ լինի, կապ հաստատել համապատասխան մարմնի աշխատակիցների հետ:
Դիմումի ընթացքի վերահսկման մեթոդները
Դիմողը ունի մի քանի տարբերակ՝ հետևելու դիմումի ընթացքին:
- Առցանց համակարգի միջոցով քրեական գործի վիճակի ստուգում
- Կապ հաստատել հարկային մարմնի գրասենյակի հետ
- Հետադարձ կապի համակարգի միջոցով հաղորդագրություններ ուղարկել
Նախատեսված փաստաթղթերի պատրաստում
Ըստ որոշման պահանջների, դիմողը պետք է պատրաստի որոշակի փաստաթղթեր, որոնք կօգնեն հիմնավորել իր դիմումը:
Ընդհանուր փաստաթղթեր
- Անձնագիր կամ նույնականացման փաստաթուղթ
- Հարկային պարտավորությունների վերաբերյալ տեղեկություն
- Հնարավոր ֆինանսական ապացույցներ
Հատուկ դեպքեր
Հատուկ դեպքերում, ինչպես օրինակ՝ ֆինանսական ծանրության պարագայում, կարող է պահանջվել լրացուցիչ փաստաթղթեր:
Հիմնավորում և կարգավորում
Այս որոշումը հիմնված է վարչական գործընթացների կանոնակարգման վերաբերյալ ՀՀ օրենսդրության սկզբունքների վրա, ինչպիսիք են ՀՀ ՊԵԿ՝ հարկային պարտավորությունների կատարումը վերահսկելու և կարգավորելու իրավունքները:
Բացի այդ, որոշման ընդունման հիմքում ընկած են հետևյալ օրենքները և կարգավորումները:
- ՀՀ հարկային օրենսդրություն
- ՀՀ վարչական գործընթացների օրենսդրություն
- ՀՀ կառավարության որոշումները և հրամանները
Նոր կարգավորումներ և ընթացակարգեր 570-Ա որոշման ներքո
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 570-Ա որոշումը մտնում է ի կատար ածվող հարկային պարտավորությունների կատարման նոր և ժամանակակից մեթոդների շրջանակում, որոնք հնարավորություն են տալիս բարելավել հարկային համակարգի արդյունավետությունը: Այս որոշումն ընդգրկում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները, ինչը ենթադրում է, որ ՀՀ քաղաքացիները պետք է լինեն հաշվետու իրենց հարկային պարտավորությունների նկատմամբ:
570-Ա որոշման համաձայն, հարկային մարմինները իրավունք ունեն սկսել հարկային պարտավորությունների գանձման գործընթացը անմիջապես, երբ պարզվում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Արդյունքում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական պատասխանատվության և վարչական պատիժների:
Այսօրինակ որոշումները կարևոր են, քանի որ նրանք ստեղծում են փաթեթային մոտեցում, որը ներառում է դիմումների, թվային ստորագրությունների և էլեկտրոնային ծառայությունների օգտագործումը, ինչը թույլ է տալիս օպերատիվ և արդյունավետ վերահսկում իրականացնել:
Հարկային պարտավորությունների գանձման ընթացակարգը
570-Ա որոշմամբ սահմանված դարձվածքը կարգավորում է այն ընթացակարգերը, որոնք պետք է իրականացվեն ֆիզիկական անձանց հարկային պարտավորությունները գանձելու համար: Դրանք ներառում են տարածքային հարկային մարմինների կողմից իրականացվող քայլերը, ինչպես նաև քաղաքացիների իրավունքներն ու պարտականությունները:
Առաջին հերթին, հարկային մարմինը պետք է ապահովի, որ սպառվել են բոլոր նախնական միջոցները, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը: Սա ներառում է աղերսները և ծանուցումները, որոնք ուղարկվում են պարտքի առկայության մասին: Եթե քաղաքացին պատասխան չի տվել կամ չի կատարել իր պարտավորությունները, հարկային մարմինները կարող են անցնել հարկային պարտավորությունների պարտադիր գանձման գործընթացին:
Հարկային մարմինը պարտավոր է բնակչությանը հաղորդել իրենց իրավունքների մասին, մասնավորապես այն մասին, որ նրանք կարող են դիմել դատարան և մերժել պարտքի գումարները, եթե նրանք կարծում են, որ հարկային մարմինները չեն գործել օրինականորեն:
570-Ա որոշման ազդեցությունը ՀՀ տնտեսության վրա
570-Ա որոշումը կարող է ունենալ էական ազդեցություն ՀՀ տնտեսության վրա, քանի որ այն ուղղված է հարկային հավաքագրման արդյունավետությանը և պարտավորությունների կատարմանը: Հարցն այն է, թե ինչպիսին կլինի տնտեսության արձագանքը նման կարգավորումների նկատմամբ:
Եթե բնակչությունը գիտակցի իրենց հարկային պարտավորությունների կարևորությունը և ակտիվորեն համագործակցի հարկային մարմինների հետ, ապա դա կարող է հանգեցնել հարկային եկամուտների աճին և պետական բյուջեի լրացմանը: Սա ավելի լայն խնդիր է, որը վերաբերում է քաղաքացիների գիտակցությանը և պատրաստակամությանը կատարել իրենց պարտավորությունները:
Բացի այդ, որոշումը հնարավոր է դարձրեց հարկային մարմինների կողմից ավելի արդյունավետ վերահսկում իրականացնել, ինչը շնորհիվ ժամանակակից տեխնոլոգիաների կիրառումից, կարող է նպաստել հարկային համակարգի ավելի խիստ և արդար հետևողականությանը: