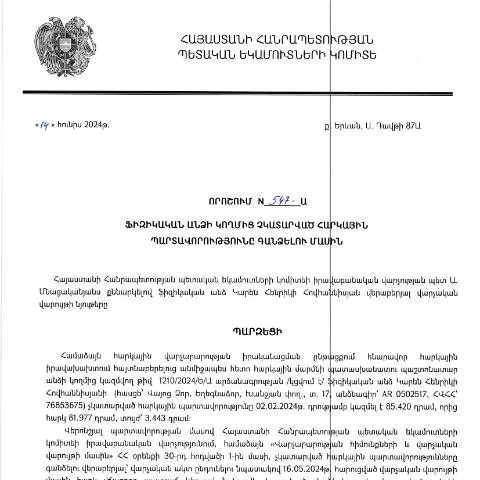
Անվտանգության պարտավորությունների դուրսբերումը՝ 547-Ա որոշմամբ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հունիսի 14-ին ընդունված 547-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ուժի մեջ է մտնում կառավարության որոշման շրջանակներում, ծառայում է այն նպատակին, որպեսզի հաճախորդները կարողանան դիմել հարկային պարտավորությունների կատարելու գործընթացը արագ և հեշտացնելով:
Փոփոխությունների պատմությունը և իրավական հիմքը
Այս որոշման ընդունումը կապված է վերջին տարիների հարկային համակարգում իրականացվող բարեփոխումների հետ: Պատմականորեն, հարկային պարտավորությունները հաճախ չեն կատարվում, ինչի հետևանքով առաջանում են խնդիրներ պետական բյուջեի համար: 2025 թվականին ուժի մեջ մտնող վարչական գործընթացների օրենսգրքի փոփոխությունները, այդ թվում՝ հարկային պարտավորությունների կատարումը, որոշումներ են տալիս, որոնք ուղղված են պետական ծառայությունների արդյունավետությանը:
Վերջին փոփոխությունները
- Անհրաժեշտ փաստաթղթերի ցանկի կատարելագործում
- Էլեկտրոնային դիմումի աշխատանքը
- Հարկային պարտավորությունների համար ժամկետների լավագույն կառավարման մեթոդներ
Քայլեր փաստաթղթի լրացման և ներկայացման համար
Դիմումը պետք է լրացվի խիստ համապատասխան ձևաչափով։ Նախքան լրացումը, հարկավոր է լինել տեղեկացված բոլոր պահանջների և անձնական տվյալների ճիշտ լրացման մասին:
Դիմումի գրանցման գործընթացը
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, ինչպիսիք են՝ անձնագիր, հարկային գրանցման ակտ:
- Լրացրեք դիմումը, ներառյալ բոլոր պահանջվող դաշտերը:
- Ներկայացրեք դիմումը ՀՀ ՊԵԿ կամ համապատասխան մարմնին:
Փաստաթղթի կառուցվածքը՝ 547-Ա որոշման կետերը
Որոշման մեջ կան մի շարք կարևոր կետեր, որոնք պետք է հաշվի առնել:
| Կետ | Բովանդակություն | Նշումներ |
|---|---|---|
| 1 | Ֆիզիկական անձի տվյալներ | Իրական անուն, ազգանուն, ազգություն: |
| 2 | Հարկային պարտավորություն | Մասնավորապես, լրացման ամսաթիվը: |
| 3 | Գանձման ուժը | Մինչև որ ամսաթիվը կարող են իրականացվել միջոցառումներ: |
Նախագծի առանձնահատկությունները և տարբերությունները
Եվրոպական երկրների հետ համեմատած, 547-Ա որոշումը առանձնանում է իր յուրահատկություններով:
- Անհրաժեշտ փաստաթղթերի թվի նվազեցում
- Մշակված ընթացակարգեր՝ կախված դիմորդի կարգավիճակից
- Էլեկտրոնային տեխնոլոգիաների կիրառումը:
Հետագա քայլեր` դիմելուց հետո
Որոշման ներկայացումից հետո, դիմումը ստանում է վերահսկողություն:
Հետևելու գործընթացը
- Առաջիկա 10 աշխատանքային օրերի ընթացքում ստացվելու է արձագանք:
- Եթե դիմումը ընդունվել է, կարող եք սկսել հարկային պարտավորությունների կատարումը:
Կիրառման կանոնները և օրինակներ
Քանի որ հարկային պարտավորությունները տարբեր են քաղաքացիների միջեւ, հաջորդում է որոշ օրինակներ:
- Եթե դուք ունեք բիզնես, ապա դուք պետք է լրացուցիչ փաստաթղթեր ներկայացնեք:
- Երբեմն հարկային պարտավորությունները կարող են լինել նաև փոխառություններ:
Հայտնի դժվարություններ և դրանց հաղթահարումը
Մասնագետների կողմից հաճախ նշվում են որոշ դժվարություններ, որոնք կարող են առաջանալ:
- Որոշումների բարդությունը՝ կապված հարկային պարտավորությունների առկայության մասին:
- Տվյալների չհամապատասխանությունը:
Այս դեպքում, դիմումը համապարփակորեն դիտարկվում է և կարող է լրացուցիչ ժամանակ պահանջել:
Տեղեկատվական ռեսուրսներ և աջակցություն
Որպես քաղաքացիների աջակցություն, ՀՀ ՊԵԿ-ն առաջարկում է տարբեր տեղեկատվական ռեսուրսներ:
- Հասանելի տեղեկություններ՝ հարկային գիտելիքների վերաբերյալ:
- Կայք, որտեղ կարելի է գտնել անհրաժեշտ տեղեկությունները:
- Հեռախոսային ծառայություններ՝ անմիջական կապի համար:
Սկզբունքային նկատառումներ
Հարկային պարտավորությունները կարևոր հատված են պետության ֆինանսական համակարգում: 547-Ա որոշման միջոցով, քաղաքացիները կարող են ավելի հեշտությամբ կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների պատշաճ կատարումը նպաստում է պետության զարգացումը և քաղաքացիների սոցիալ-տնտեսական վիճակի բարելավումը:
հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 547-Ա որոշումն անդրադառնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, որը կարևոր է ոչ միայն պարտքի վերադարձման, այլ նաև հարկային կարգապահության ապահովման տեսանկյունից։ Այս գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է կատարվեն ըստ օրենքի, ինչպես նաև համապատասխանության ստուգումներ, որոնք անհրաժեշտ են հարկային մարմինների կողմից:
Առաջին հերթին, հարկային մարմինները պարտավոր են ուսումնասիրել տվյալ ֆիզիկական անձի հարկային պատմությունը՝ գնահատելով, թե որ ժամանակահատվածում և ի՞նչ տեսակի պարտավորություններ են չկատարվել։ Այս ուսումնասիրությունը ներառում է փոխհարաբերությունների հաշվարկ՝ հստակելով պարտքի չափը և դրա հիմքերը:
Մեր օրերում, երբ շատ քաղաքացիներ օգտվում են էլեկտրոնային ծառայություններից, հարկային մարմինների կողմից իրականացվող վերահսկողությունը նույնպես ավելիա արդյունավետ է։ Օրինակ՝ հարկային պարտավորությունների մասին ծանուցումները հաճախ ուղարկվում են էլեկտրոնային հասցեով, ինչը թույլ է տալիս քաղաքացիներին արագ արձագանքել և կարգավորել իրենց պարտավորությունները:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է համապատասխան նորմեր և կանոններ։ Ի թիվս այլոց, հարկային պարտավորությունները գանձելու իրավական հիմքերը կարող են ներառել հետևյալը՝ առաջին հերթին՝ վարչական կարգով իրականացվող հարկային ստուգումները, որոնք իրականացվում են հարկային օրենսդրության համաձայն:
Հարկային մարմինները ունեն իրավունք՝ վարկային պատմություն ուսումնասիրելու, ինչպես նաև հիմքեր ստեղծելու հարկային պարտավորությունները կատարելու համար։ Այս գործընթացն ապահովում է, որ քաղաքացիները տեղեկացված լինեն իրենց պարտավորությունների մասին, և հնարավորություն ունեն կարգավորելու պարտքերը մինչև հարկային մարմինների կողմից անհրաժեշտ միջոցառումների ձեռնարկումը:
Հարկային պարտավորությունների գանձման ընթացքում քաղաքացիներին կարող են առաջարկվել նաև տարբեր օժանդակ ծառայություններ, որոնք նպաստում են պարտքի նվազեցմանը կամ բաժանման ծրագրերի մշակմանը։ Հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները ստանան բոլոր անհրաժեշտ տեղեկությունները դրանց իրավունքների և պարտականությունների վերաբերյալ:
էլեկտրոնային համակարգերի դերը հարկային պարտավորությունների գանձման մեջ
Այսօր, հարկային պարտավորությունների գանձման գործընթացում էական դեր ունեն էլեկտրոնային համակարգերը, որոնք թույլ են տալիս արագ և արդյունավետ իրականացնել պարտավորությունների հաշվի առումը և վերահսկողությունը։ ՀՀ ՊԵԿ-ում կիրառվող էլեկտրոնային ծառայությունները, օրինակ, «Անձնական հաշվետվություն» համակարգը, հնարավորություն են տալիս քաղաքացիներին մուտք գործել իրենց հարկային պատմությանը՝ պարզելու համար, թե որքան պարտավորություն ունեն:
Նման համակարգերի միջոցով քաղաքացիները կարող են նաև տեսնել իրենց ֆինանսական վիճակը, ինչը կարևոր է հարկային պարտավորությունների կատարումը ժամանակին ապահովելու համար։ Այս ծրագրերը, որոնք հաճախ միացված են պետական այլ մարմինների համակարգերին, թույլ են տալիս իրականացնել հարկային պարտավորությունների արդյունավետ մոնիտորինգ, ինչպես նաև նվազեցնելու վարչական բեռը համեմատած ավանդական եղանակների հետ:
Հարկային պարտավորությունների գանձումը նաև ներառում է ավտոմատացված ծանուցումների համակարգ, որը քաղաքացիներին տեղեկացնում է պարտավորությունների մասին՝ այդպիսով խուսափելով ուշացումների և տուգանքների: Դժվարությունների առաջացման դեպքում քաղաքացիները կարող են դիմել համապատասխան էլեկտրոնային ծառայություններին՝ հարցեր տալու և օգնություն ստանալու համար: