Հարկային պարտավորությունների գանձման գործընթացը
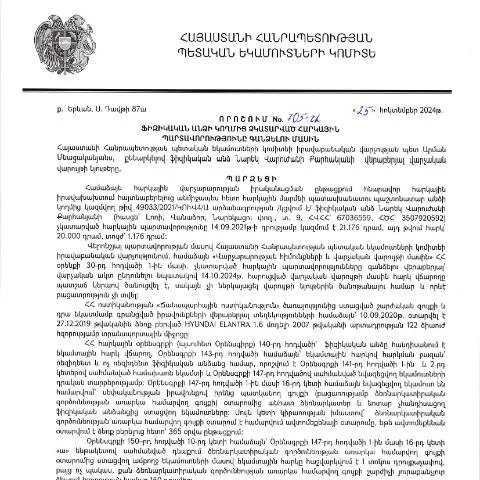
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 25.10.2024 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 705-Ա որոշումը կարևոր դեր ունի հարկային վարչարարության շրջանակներում։ Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարումը՝ որդեգրելով իրավաբանական միջոցներ, որոնք թույլ են տալիս պետական մարմիններին ապօրինի պարտավորություններից մաքրել քաղաքացիներին և պետական բյուջեն։
Ովքեր են շահագրգռված կողմերը
- Ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ
- Հարկային մարմիններ, որոնք պատասխանատու են հարկերի հավաքման և վերահսկման համար
- Իրավաբանական խորհրդատուներ, ովքեր աջակցում են քաղաքացիներին հարկային հարցերում
Այս որոշման իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ընդունվել է ըստ ՀՀ վարչական իրավակարգավորումների օրենսդրության և ՀՀ հարկային օրենսդրության պահանջների։ Այս լուծումը հանդիսանում է վարկանիշային կարգավիճակ ունեցող պետական մարմնի կողմից, որն իրագործում է հարկային պարտավորությունների վերահսկողություն:
Որոնք են որոշման գործողությունները
- Ծանուցման պայմանները՝ քաղաքացիներին ծանուցելու մասին, եթե նրանք չեն կատարել իրենց հարկային պարտավորությունները:
- Գանձման գործընթացի օրենսդրական հիմքերը՝ ինչպես պետք է իրականացվի պարտավորությունների կատարումը:
- Հնարավորությունը՝ դիմելու դատարան, եթե հարկային մարմինը սխալ է գնահատել պարտավորությունները:
Ինչպես լրացնել և ներկայացնել հանձնաժողովի պահանջները
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է լրացնեն հատուկ ձևաթուղթ, որը կարող են ձեռք բերել ՀՀ ՊԵԿ կայքից։ Ամենակարևորն է ճիշտ լրացնել բոլոր պահանջվող տեղեկությունները, ինչպիսիք են.
- Անուն, ազգանուն և հայրենյաց անուն
- Հարկային համարը
- Հարկային պարտավորությունների ողջ ծավալը
- Հարկային ամիսը կամ տարին, որի համար պարտավորությունները չեն կատարվել
Անհրաժեշտ փաստաթղթերը
Ֆորման լրացնելու ընթացքում, հարկավոր է ներկայացնել նաև որոշակի փաստաթղթեր, որոնք կարող են ընկնել հետևյալ կատեգորիաների մեջ:
| Փաստաթղթերի տիպեր | Նկարագրություն |
|---|---|
| Ոճային ստուգման ակտ | Տեղեկություններ հարկային պարտավորությունների մասին |
| Հարկային հաշվետվություններ | Վերջին ամսվա կամ տարվա հարկային հաշվետվությունները |
| Ակտիվների ցուցակ | Հարկային պարտավորությունների կատարման համար անհրաժեշտ տեղեկություններ |
Որտեղ է անհրաժեշտ ներկայացնել հայտը
Ներկայացնել հայտը կարելի է երկու տարբերակներով՝ ըստ ՀՀ ՊԵԿ սահմանված կարգի.
- Օնլայն եղանակով՝ օգտվելով ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ անհրաժեշտ է գրանցվել և լրացնել էլեկտրոնային ձևը:
- Ակնթարթային եղանակով՝ այցելելով կողմից՝ դիմելով ՊԵԿ տեղական գրասենյակին, որտեղ հանձնվում է արտապատճենված փաստաթղթերով գրանցումը:
Այս երկու եղանակները ունեն տարբեր առավելություններ:
- Օնլայն ներկայացման դեպքում, դուք կարող եք արագ և արդյունավետ կերպով ստանալ դիմումի ընթացքի մասին տեղեկություն:
- Ակնթարթային եղանակը թույլ է տալիս անմիջական կապ հաստատել հարկային աշխատակիցների հետ:
Արգելներ և ստուգումներ
Երբ դիմումը ներկայացվում է, հարկային մարմնի աշխատակիցները անցկացնում են ստուգումներ՝ համոզվելու համար, որ հայտը լիովին լրացված է և որ ներկայացված փաստաթղթերը համապատասխան են պահանջներին:
Այդ ընթացքում, կարող են լինել հետևյալ իրավիճակները:
- Հայտի մերժում՝ եթե փաստաթղթերից մեկը չի համապատասխանում պահանջներին:
- Հայտի ընդունում՝ դրական պատասխան, որի դեպքում քաղաքացին պետք է սպասի որոշման ընդունմանը:
Փաստացի ընթացքը
- Ժամկետները կնքելու՝ համապատասխան ընթացակարգերի սահմանման:
- Հարկային մարմինը գործելակերպը նրա կողմից հանձնած տեղեկությունների հիման վրա:
- Որոշման կարող է լինել 30 օրվա ընթացքում:
Դիմումի կարգավիճակի հետևում
Քաղաքացիները կարող են ցանկացած ժամանակ ստանալ տեղեկություններ իրենց դիմումի կարգավիճակի մասին, այցելելով ՀՀ ՊԵԿ կայքը կամ դիմելով տեղական կողմից:
Այս տեղեկատվությունը նաև առկա է օնլայն համակարգում, որտեղ քաղաքացիները կարող են մուտք գործել իրենց անձնական հաշիվը:
Հարկային պարտավորությունների կատարման հետևանքները
Եթե քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, կարող են հանդիպել հետևյալ հետևանքներին:
- Տուգանքներ՝ կախված պարտավորությունների չափից:
- Ապօրինի գործունեություն՝ պետական մարմինների կողմից:
- Նախկինում ներկայացված ապօրինի փաստաթղթեր՝ վճարման ենթակա:
Հարկային իրավապաշտպանության միջոցներ
Քաղաքացիները ունեն իրավունքն ընդունել հարկային մարմինների որոշումներին, ովքեր կարող են դիմել դատարան՝ պահանջելով որոշման վերանայում:
Այս գործընթացը ենթադրում է թղթաբանության լրացման և ներկայացման անհրաժեշտություն:
Նշումներ և խորհուրդներ
Հարկային պարտավորությունների հետ կապված հարցեր կարգավորելուց առաջ, կարևոր է ունենալ ուրույն փաստաթղթերի հավաքածու և լինել ուշադիր ձևաթղթերի լրացման ընթացքում:
Հարկային խորհրդականների օգնությունը կարող է լինել օգտակար՝ հատկապես բարդ իրավիճակներում:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2024 թիվ 705-Ա որոշումը վերաբերում է ֆիզիկական անձի՝ Նարեկ Վարուժանի Քարհանյանի չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը բավականին տեսանելի է, քանի որ այն ենթադրում է, որ հարկային պարտավորությունները, որոնք ժամանակին չկատարվեցին, պետք է գանձվեն համապատասխան օրենսդրության շրջանակներում:
Հարկային պարտավորությունների գանձման գործընթացը սկսելիս, առաջին հերթին անհրաժեշտ է կիտել այն փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունների գոյությունը: Դրանք կարող են ներառել հարկային հաշվետվությունները, որոնք ներկայացվել են ժամանակին, ինչպես նաև այն փաստաթղթերը, որոնք կարող են պնդել հարկային պարտավորությունների չկատարման մասին:
Նշենք, որ հարկային պարտավորությունների գանձման գործընթացը բազմաժան է և կախված է ֆիզիկական անձի մասնագիտական գործունեությունից, ֆինանսական վիճակից և այլ հանգամանքներից:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ մի շարք հետևանքներ, որոնք կարող են անդրադառնալ ինչպես ֆինանսական, այնպես էլ իրավաբանական ասպեկտներին:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների և պարտադիր վճարների: ՀՀ ՊԵԿ-ն ունի իրավասություն սահմանելու համապատասխան տուգանքներ՝ ըստ օրենսդրության: Սա նշանակում է, որ հարկային պարտավորությունները չկատարելը կարող է հանգեցնել ոչ միայն հարկային պարտավորությունների հիմնական գումարների, այլ նաև ավելացվող տուգանքների:
Երկրորդ, հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել նաև այլ իրավական միջոցառումներ, ինչպիսիք են հարկային իշխանությունների կողմից հարկային հաշվեկշռի փակումը և անմիջականորեն ֆինանսական հաշվեհամարների կամ այլ ակտիվների ենթարկումը:
Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է ոչ միայն ֆինանսական բեռներ բերել, այլ նաև վնասել ֆիզիկական անձի համբավը և մասնագիտական գործունեությունը:
Դժվարությունների հաղթահարման եղանակներ
Ֆիզիկական անձինք, ովքեր կանգնել են հարկային պարտավորությունների չկատարելու խնդրի առաջ, կարող են դիմել մի շարք միջոցառումների, որոնք կօգնեն հաղթահարել այս իրավիճակը:
Առաջին հերթին, խորհուրդ է տրվում անմիջապես կապվել ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանման հետ, որտեղ կկարողանա ստանալ տեղեկատվություն իր պարտավորությունների վերաբերյալ: ՊԵԿ-ի իրավաբանները կարող են տրամադրել արդիական տեղեկատվություն և խորհուրդներ, որոնք կօգնեն հասկանալ, թե ինչ քայլեր պետք է ձեռնարկվեն:
Երկրորդ, հարկային պարտավորությունների գանձման գործընթացում օրենքի կիրառման հարցերում հարկային խորհրդատվություն ստանալը կարող է լինել հատկապես արդյունավետ: Իրավաբանական ընկերությունները և խորհրդատվական ծառայությունները, որոնք մասնագիտանում են հարկային իրավունքի ոլորտում, կարող են առաջարկել լուծումներ, որոնք կօգնեն նվազեցնել ֆինանսական բեռները:
Երրորդ, հարկային պարտավորությունների գանձման գործընթացի ընթացում հնարավոր է նաև դիմել ՀՀ ՊԵԿ-ին տարբեր տրամաչափի համաձայնագրերի միջոցով, որոնք կտան հնարավորություն որոշակի պայմաններում նվազեցնել կամ հետաձգել հարկային պարտավորությունների վճարումը: