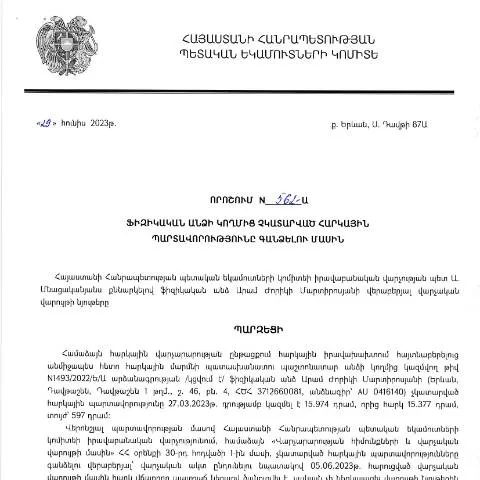
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման համառոտ նկարագրություն
2023 թվականի հունիսի 29-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 562-Ա որոշումը, որին ղեկավարում է Արամ Ժորիկի Մարտիրոսյանը, հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է այն ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, ովքեր չեն կատարել իրենց պարտավորությունները Հայաստանի Հանրապետության օրենքներին համապատասխան: Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի օգոստոսի 2-ին:
Արտաքինը՝ օրենսդրության կարգավորում
Արդեն մի քանի տարի է, ինչ ՀՀ հարկային օրենսդրությունը ենթարկվում է փոփոխությունների, որոնք նպատակ ունեն բարելավելու հարկային վարչարարության արդյունավետությունը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է այդ բարեփոխումների մասնիկը: Ընդհանրապես, այս որոշման ընդունումը պայմանավորված էր այն հանգամանքով, որ պետությունը պետք է ապահովի հարկային համակարգի կայունությունը և արդարությունը:
Հանրային շահերի պաշտպանություն
Երբ որ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, պետությունը պետք է ստանա համապատասխան միջոցներ նրա հարկային պարտավորությունները կատարելու համար: Որոշումը նախատեսում է նաև հետևանքներ, որոնք կլինեն հարկային պարտավորություններ կատարելու համար:
Դիմումի գործընթացի քայլեր
Դիմելու համար առաջին քայլը փաստաթղթերի պատրաստումն է: Ահա որոշ կարևոր քայլեր, որոնք պետք է ձեռնարկվեն:
- Պարզել հարկային պարտավորությունների գումարը:
- Համապատասխան փաստաթղթերի հավաքում:
- Դիմումի լրացում:
- Դիմումը ներկայացնել համապատասխան մարմնին:
Հարկային պարտավորությունների գնահատում
Սկզբում հարկային մարմինները պետք է կատարեն պարտավորությունների գնահատում՝ հիմնվելով համակարգում առկա տվյալների վրա: Եթե պահանջվող գումարը չի վճարվում, ապա սկսվում է պարտքի գանձման գործընթաց:
Դիմումի լրացման առանձնահատկությունները
Դիմումը, որը ներկայացվում է, պետք է պարունակի հետևյալ տեղեկությունները:
- Հարկ վճարողի անուն և ազգանուն:
- Անձնագրի կամ նույնականացման քարտի տվյալներ:
- Հարկային պարտավորությունների մանրամասներ:
- Հարկայինի համարներ:
Դիմումը ներկայացնելու տարբերակները
Դիմումը կարող է ներկայացվել մի քանի ձևաչափերով:
- Մասնավոր ներկայացում: Ապահովում է, որ հարկային մարմնի աշխատակիցը անմիջապես ստանա դիմումը:
- Էլեկտրոնային ձևով: Սա առավել արագ և արդյունավետ տարբերակ է, որը պահանջում է միայն ID քարտի օգտագործում:
- Փոստով: Այս տարբերակն ավելի ուշադիր է պահանջում, քանի որ պետք է ապահովել, որ դիմումը ժամանակին հասնի:
Էլեկտրոնային դիմումի առանձնահատկությունները
Էլեկտրոնային դիմում ներկայացնելը պահանջում է հավաստված էլեկտրոնային ստորագրություն, ինչը շատ ավելի հեշտացնում է գործընթացը:
Հատուկ դեպքեր
Կան հատուկ դեպքեր, երբ հարկահավաքման գործընթացը կարող է լինել ավելի բարդ:
- Արտասահմանում բնակվող քաղաքացիները: Նրանք պետք է դիմեն ՀՀ արտաքին գործերի նախարարությանը:
- Մանրահամակարգերը: Կայուն որոշումներ և հրավիրած իրավաբաններ կարող են անհրաժեշտ լինել:
- Մարզային տարանջատումները: Մարզային հարկային մարմինների պայմանները կարող են նաև տարբերվել:
Հարգելի պահեր և խորհուրդներ
Դիմումի ներկայացման գործընթացում շատ կարևոր է հետևել որոշ խորհուրդներին:
- Լավ ուսումնասիրեք բոլոր պահանջները:
- Վստահեք ձեր դիմումը մասնագետին, եթե հարկադրված եք:
- Անհրաժեշտ դեպքում գտեք իրավաբանական աջակցություն:
Անձնական տվյալների պաշտպանություն
Դիմումի մեջ գրանցված բոլոր տվյալները պետք է պահպանվեն գաղտնի և օգտագործվեն միայն հարկային նպատակներով:
Հետագա քայլեր և պատասխանների սպասում
Դիմումի ներկայացումից հետո, հարկային մարմինը պետք է արձագանքի ձեր դիմումը:
- Նրանց իրավասութոււնը դիմումը վերանայելն է:
- Պետք է սպասեք պատասխանների, որոնք կարող են տրվել համատեղ և գրավոր:
Համակարգի մեջ տեղեկությունների ստուգում
Չնայած որ համակարգում փաստաթղթերի ստուգման գործընթացը կարող է տևել որոշ ժամանակ, հարկային մարմիններն անվերապահորեն պատասխանատու են դրանց նկատմամբ:
Ծրագրի վերջնական նպատակներ
Այս որոշման գլխավոր նպատակն է ապահովել, որ բոլորը կատարեն իրենց հարկային պարտավորությունները:
Այսպիսով, ՀՀ ՊԵԿ-ն իրականացնելու է այս գործընթացը՝ նպատակ ունենալով բարելավել հարկային վարչարարությունը և բարձրացնել պետության ունեցած եկամուտները:
Հարկային պարտավորությունների գանձման կարգի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023թ. հունիսի 29-ին կայացված 562-Ա որոշումը հիմնված է հարկային օրենսդրության սկզբունքների վրա, որը նախատեսում է հարկային պարտավորությունների արդյունավետ և արդարացի գանձում: Դրույթները վերաբերում են ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները, և դրանց կատարումը պարտադիր է ըստ սահմանված ժամկետների: Այդ կարգի նպատակն է ապահովել պետական բյուջեի ներուժի ավելացումը և հարկային համակարգի կայունությունը:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկային մարմնի կողմից համապատասխան տեղեկությունների հավաքագրմամբ, որոնք կարող են ներառել ինչպես հարկային հայտարարագրերը, այնպես էլ այլ աղբյուրներից ստացված տվյալները, ինչպիսիք են բանկային հաշվեկշիռները կամ գործարքների մանրամասները: Հարկային մարմնի կողմից իրականացվող ստուգումները օգնում են որոշել պարտավորությունների չկատարումը և անհրաժեշտության դեպքում՝ իրականացնել գանձման գործողություններ:
Միջազգային փորձը և համեմատական իրավագիտությունը
Իրավական համեմատական ուսումնասիրություններ ցույց են տալիս, որ տարբեր երկրներում, այդ թվում՝ Եվրոպական երկրների մեծ մասում և ԱՄՆ-ում, հարկային պարտավորությունների գանձման գործընթացը մեկտեղում է ինչպես վարչական, այնպես էլ դատական մեխանիզմներ: Սույն որոշման տրամաբանությունը նաև առնչվում է միջազգային չափանիշներին, որոնք պահանջում են հարկային գանձումների գործընթացի թ transparency և արդարացիությունը:
Շատ երկրներում, հարկային մարմինները պարտավոր են նախապես ընտանիքներին և անհատներին ծանուցել իրենց պարտականությունների մասին մինչև հարկային պարտավորությունների գանձման գործընթացի սկսումը: Այդ ծանուցումները մեզանում ևս կարող են դառնալ կիրառելի, ինչը կնպաստի հարկարդարությունը բարձրացնելուն:
Ավելին, միջազգային փորձն է ցույց տալիս, որ մեկուսացված պարտավորությունների հավաքումը կարող է հանգեցնել ֆինանսական բարդությունների՝ ինչպես անհատ տաքսու վարորդների, այնպես էլ փոքր ձեռնարկությունների համար: Հետևաբար, հարկային մարմինները պետք է դասավորեն իրենց մոտեցումները՝ հասանելի դարձնելով տեղեկատվությունը մասշտաբային և հասկանալի ձևով:
Հարկային պարտավորությունների գանձման բարդությունները և լուծման ուղիները
Կան մի շարք պայմաններ, որոնք կարող են բարդացնել հարկային պարտավորությունների գանձումը: Առաջին հերթին, անհատների ֆինանսական վիճակը կարող է ունենալ էական ազդեցություն, քանի որ որոշ մարդիկ կարող են չկարողանալ կատարել վճարներ՝ իրենց եկամուտների անկման կամ այլ ֆինանսական դժվարությունների պատճառով:
Բացի այդ, հարկային պարտավորությունների գանձումն կարող է բարդանալ նաև փաստաբանական հարցերով, ինչպիսիք են դատական վարույթները և բողոքարկման գործընթացները: Այս իրավիճակներում, հարկային մարմինները կարող են դիմել դատական օղակների միջոցով, մինչդեռ քաղաքացիները պետք է ներգրավված լինեն իրավաբանական խորհրդատվության հետ:
Որպես լուծում, հարկային մարմինների և ֆիզիկական անձանց միջև կարող են ստեղծվել հաշտեցման համաձայնագրեր, որոնք կհեշտացնեն պարտավորությունների կատարումը՝ քիչ թե շատ ճկուն պայմաններ սահմանելով: Կարևոր է, որ նման համաձայնություններն իրականացվեն թափանցիկ և քրեական իրավունքներին համապատասխան: