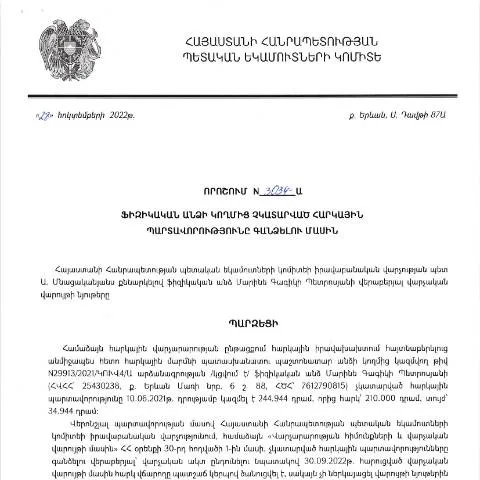
Դրականությունների մեջ սեղմումներ կատարելու անհրաժեշտությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 28.10.2022 թվականին ընդունված N3034-Ա որոշումը հանդիսանում է մի կարևոր գործիք, որը նախատեսված է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Հայտնի է, որ հարկային պարտավորությունները չեն կատարվում տարբեր պատճառներով, և այս որոշումն ունի նպատակ ՝ կարգավորել այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվել, ապահովել պետության շահերը, և, միաժամանակ, պաշտպանել քաղաքացիների իրավունքները:
Քայլ առ քայլ գործընթացի շարահյուսություն
Այս որոշումն ազդում է մի շարք քայլերի վրա, որոնց միջոցով ֆիզիկական անձնաց հարկային պարտավորությունները կարող են լինել հաշվարկվելիք:
- Հարկային պարտավորությունների ձևակերպում: Ֆիզիկական անձը, ով չի կատարել հարկային վճարումներ, պետք է նախապայմաններ ներկայացնի, որոնք հաստատում են, որ այդ պարտավորությունները գոյություն են ունեցել:
- Հարկային մարմինների հետ կապ: Հարկային մարմինները պետք է իրականացման ընթացքում կապ հաստատեն քաղաքացիների հետ, որպեսզի պարզեն, թե ինչու չեն կատարվել պարտավորությունները:
- Անհրաժեշտ փաստաթղթերի ներկայացում: Տրամադրվող փաստաթղթերը պետք է լիարժեք լինեն,ականատեսություն ցուցաբերելով պարտավորությունների առկայության վերաբերյալ:
- Ներկայացվող փաստաթղթերի վերլուծություն: Հարկային մարմինները կատարելապես վերլուծում են ներկայացված փաստաթղթերը և որոշում կայացնում:
Հարկային պարտավորությունների հետ կապված կրկնակի ստուգման գործընթաց
Նախքան վճարումները կատարելը, հարկային մարմինները մնում են իրավասու ստուգելու ներկայացված տեղեկությունների ամբողջականությունը: Սա անհրաժեշտ է, որպեսզի կանխենք հնարավոր սխալները և բացթողումները:
- Ստուգման առաջին փուլ: Հարկային մարմինները ստուգում են փաստաթղթերի համարժեքությունը:
- Ստուգման երկրորդ փուլ: Եթե փաստաթղթերը բավարարելու են, ապա նշանակվում է վճարման ժամկետ:
- Ստուգման երրորդ փուլ: Հարկային վճարումը կատարելուց հետո, մարմինները շարունակաբար վերահսկում են պարտավորությունների կատարումը:
Ո՞ր փաստաթղթերը անհրաժեշտ են
Որոշման շրջանակներում անհրաժեշտ է հետևյալ փաստաթղթերը:
- Իրավաբանական անձի վկայականը կամ ֆիզիկական անձի գրանցման վկայականը:
- Աշխատանքի պայմանագիր (եթե առկա է):
- Հարկերի վճարման ապացույցներ (նախկինում կատարած վճարումները):
- Բոլոր այլ փաստաթղթեր, որոնք կարող են հիմնավորել պարտավորությունների գոյությունը:
Հարկային մարմինների վերաբերյալ հետագա քայլերը
Դիտարկելով որոշման գործ ընթացը, հարկային մարմինները ակտիվորեն համագործակցում են քաղաքացիների հետ, որպեսզի պարզեն պարտավորությունների կատարելու դյուրին և արդյունավետ ճանապարհները:
| Գործողություն | Նպատակ | Ժամկետ |
|---|---|---|
| Փաստաթղթերի ներկայացում | Հարկային պարտավորությունների ճանաչում | 5 աշխատանքային օր |
| Վճարման ժամկետի նշանակման մասին ծանուցում | Պարտավորությունների կատարում | 10 աշխատանքային օր |
| Վճարման հաստատում | Հարկային պարտավորությունների իրականացում | 15 աշխատանքային օր |
Ֆիզիկական անձի իրավունքներն ու պարտականությունները
Այս որոշումը նաև կարևորորեն վերաբերում է ֆիզիկական անձանց իրավունքներին ու պարտականություններին:
- Հիմնարար իրավունքները: Ֆիզիկական անձինք ունեն իրավունք ներկայացնել փաստաթղթեր և ստանալ անհրաժեշտ տեղեկություններ:
- Պարտավորությունները: Որպես հարկ վճարող, ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները:
Ո՞րն է այս որոշման առանձնահատկությունը
Այս որոշումն առանձնանում է նրանով, որ այն բարձրացնում է հարկային պարտավորությունների չկատարման հարցը և տալիս է լուծումներ:
- Օգնում է նվազեցնել պարտքերի մակարդակը: Այն նպաստում է կառավարության ֆինանսական կայունությանը:
- Առաջարկում է նոր մեթոդներ: Նոր բաղադրիչներով կարող են հասանելի լինել վճարման նոր մեթոդներ:
- Պաշտպանում է քաղաքացիների իրավունքները: Վստահեցնում է, որ քաղաքացիները կստանան արդարացի մոտեցում:
Հարկային մարմինների արդյունավետությունը
Փաստացի, հարկային մարմինները կարող են հանդիսանալ արդյունավետ գործիքներ հարկային պարտավորությունների կարգավորելու համար: Դրանք առաջարկում են և՛ գործում, և՛ վերլուծության մակարդակով:
- Հիշեցնում են պարտավորությունների մասին: Հարկային մարմինները հիշեցնում են քաղաքացիներին, եթե չի կատարվել վճարում:
- Փորձագիտական ծառայություններ: Մարմինները կարող են օգնել տարբեր հարցերում, որոնց շուրջ քաղաքացիներն ունեն անհանգստություն:
Եզրակացություններ և հեռանկարներ
Հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր ֆիզիկական անձի համար, և ինչպես այս որոշումն է ցույց տալիս, խիստ կարևոր է հետևել այդ պարտավորություններին: Երկրի զարգացման համար հարկային համակարգի արդյունավետությունը պետք է շարունակաբար բարելավվի:
Այսպիսով, մենք կարող ենք ասել, որ N3034-Ա որոշումը հանդիսանում է կարևոր քայլ, որը ոչ միայն կարգավորում է հարկային պարտավորությունների գանձման հարցերը, այլ նաև ապահովում է քաղաքացիների իրավունքների պաշտպանությունը:
Ներդրումային հարկային պարտավորությունների իրականացումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 28.10.2022 ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3034-Ա որոշումը կարևոր հանգամանք է այն ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ: Նմանատիպ որոշումները նախատեսում են, որ հարկ վճարողները, որոնք խախտել են հարկային օրենսդրությունը, պետք է անպայման կատարեն իրենց պարտավորությունները։ Սա նշանակում է, որ հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց եկամուտների, ծախսերի և այլ հարկային պարտքերի վրա:
Ներդրումային հարկային պարտավորությունների շրջանակներում, հարկ վճարողները կարող են դիմել «Հարկային պարտավորությունների կատարումը» ձևակերպման համար, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում կամ առցանց ծառայությունների միջոցով: Այս ձևակերպումը դարձնում է հնարավոր, որպեսզի հարկ վճարողները հետևեն իրենց պարտավորություններին և անպայման կատարեն դրանք՝ խուսափելով հետագայում ավելորդ տուգանքներից և պատասխանատվությունից:
Նոր միջոցներ հարկային պարտավորությունների գանձման գործընթացում
Իրավաբանական վարչության կողմից մշակված նոր միջոցառումները մեծ նշանակություն ունեն հարկային պարտավորությունների գանձման գործընթացում: Դրանք ընդգրկում են էլեկտրոնային ստորագրության կիրառումը, որը ապահովում է փաստաթղթերի իսկությունը և ստուգման գործընթացը: Սա նաև ենթադրում է, որ ֆիզիկական անձինք կարող են դիմել իրենց պարտավորությունները կատարելու համար առցանց, օգտագործելով իրենց անձնագրային տվյալները և անձնական համարը:
Երբ հարկ վճարողը չունի բավարար միջոցներ իր պարտավորությունները կատարելու համար, վարչությունը կարող է առաջարկել անհատական հատուցման ծրագիր, որը հնարավորություն է տալիս վճարել պարտքերը կայուն և կամավոր կերպով, խուսափելով դատարանի միջամտությունից: Այդ դեպքում հարկ վճարողը պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք ապացուցում են ֆինանսական վիճակը:
Դատարանների դերակատարությունը հարկային պարտավորությունների գանձման հարցում
Դատարանների դերակատարությունը հարկային պարտավորությունների գանձման գործընթացում խիստ կարևոր է, հատկապես այն դեպքերում, երբ հարկ վճարողը չի կատարում իր պարտավորությունները կամ չի ընդունում վարչության որոշումները: Այս պահին, դատարանները պետք է լինեն պարզ և կոնկրետ, որպեսզի ապահովեն արդար դատաքննություն և միաժամանակ պաշտպանեն պետական շահերը:
Այն դեպքում, երբ հարկ վճարողը վիճարկում է վարչության որոշումներից մեկը, նա կարող է դիմել դատարան՝ ներկայացնելով համապատասխան փաստական հիմքեր և ապացույցներ: Դատարանը, հաշվի առնելով բոլոր հանգամանքները, պետք է որոշի՝ արդյոք վարչության կողմից ընդունված որոշումը արդար է, թե՝ ոչ:
Հարկ վճարողները պետք է գիտակցեն, որ դատարաններում իրենց իրավունքների պաշտպանությունը խիստ կարևոր է, և նրանք պետք է ունենան իրավաբանական խորհրդատվություն, որպեսզի հաջողությամբ պաշտպանեն իրենց շահերը: