Հարկային պարտավորությունների գանձման գործընթացը
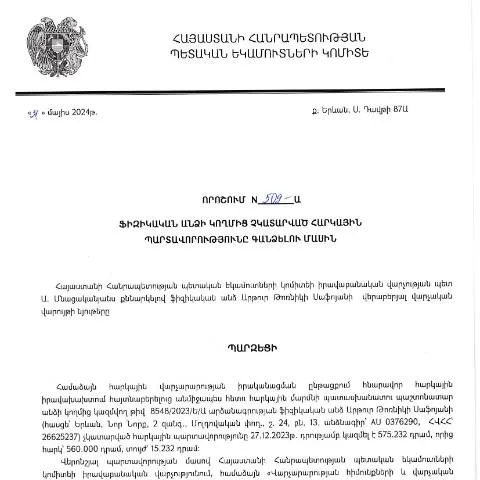
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 509-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների պարտադիր կատարումը: Հարկային պարտավորությունները համարվում են պետությանը վճարվող գումարներ, որոնք պարտադիր են յուրաքանչյուր ֆիզիկական անձի կողմից:
Ովքեր են կարողանում դիմել այս որոշման շրջանակներում
Այս որոշման շրջանակներում կարող են դիմել նրանք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Պատճառները կարող են լինել տարբեր՝ ֆինանսական դժվարություններ, չգիտակցված պարտավորություններ կամ այլ հանգամանքներ:
Դիմումի լրացման առանձնահատկությունները
Դիմումը պետք է լրացվի ուշադիր, քանի որ ցանկացած բնորոշում կամ թվային սխալ կարող է ուշացնել գործընթացը։ Հիմնական պարբերությունները ներառում են.
- Ֆիզիկական անձի տվյալներ (պաշտոնական անուն, ազգանուն, ծննդյան ամսաթիվ)
- Հարկային պարտավորությունների մանրամասները (պարտքի շեմ, ձևաչափ)
- Արդյո՞ք դիմողը արդեն կատարե՞լ է բոլոր անհրաժեշտ վճարումները նախորդ հարկային ժամանակահատվածի համար
Սխալների կանխարգելման խորհուրդներ
- Ծանոթացեք փաստաթղթերին, որոնք կարող են պահանջվել լրացման համար:
- Պատշաճ ձևաչափով լրացրեք բոլոր տողերը, հատկապես թվային տվյալները:
- Հնարավորության դեպքում, դիմումը լրացրեք էլեկտրոնային ձևաչափով՝ օգտագործելով ռեստորանային համակարգեր:
Դիմումի ներկայացման կարգը
Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով:
- Ուղարկել ՀՀ ՊԵԿ-ի պաշտոնական կայքը օգտագործելով:
- Գործխորհուրդի գրասենյակներին անձամբ:
Հետևելու գործընթացը
Դիմումի կարգավիճակը կարելի է հետևել էլեկտրոնային համակարգերով, որտեղ նշված կլինի դիմումի ընդունման թիվը և ընթացիկ կարգավիճակը:
Սխալների և բացթողումների դեպքում քայլեր
Եթե դիմատունը ստանում է մերժում կամ նկատողություն, նա կարող է դիմել երկրորդ անգամ՝ ուղղելով սխալները կամ տրամադրելով լրացուցիչ փաստաթղթեր:
Ինչ անել, եթե կա մերժում
Մերժման դեպքում դիմողը կարող է դիմել խորհուրդի միջոցով, ներկայացնելով բոլոր պահանջվող փաստաթղթերը նորից:
Մանրամասներ տարբերակման մասին
Այս հայտը տարբերակում է այլ հարկային հայտերից նրանով, որ այն հատուկ վերաբերում է չկատարված հարկային պարտավորությունների գանձմանը, իսկ մյուսները, օրինակ, կարող են լինել հարկային հայտարարագրեր կամ վճարային տեղեկություններ:
Իրավունքներ և պարտականություններ
Դիմողը ունի իրավունք՝ ստանալ տեղեկատվություն իր պարտավորությունների վերաբերյալ, սակայն պարտավոր է կատարելու բոլոր հարկային վճարումները ժամանակին:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական տուգանքների կամ նույնիսկ քրեական պատասխանատվության:
Տուգանքների տեսակները
| Տուգանքի տեսակ | Նշում |
|---|---|
| Ֆինանսական տուգանք | Հարկային պարտավորությունների չկատարման համար |
| Քրեական պատասխանատվություն | Իրավական խախտումների համար |
Օգտակար հղումներ
Դիմողները կարող են օգտվել ՀՀ ՊԵԿ-ի պաշտոնական կայքից՝ լրացուցիչ տեղեկատվություն ստանալու համար:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում կարգավորվում է ՀՀ ՊԵԿ-ի ղեկավարության կողմից՝ հիմնվելով համապատասխան օրենսդրության վրա։ Հարկային պարտավորությունները կարող են ներառել եկամտահարկ, արժեք ավելացրած հարկ (ՎԱՀ), գույքի հարկ և այլ հարկերի վճարումներ, որոնք պարտադիր են յուրաքանչյուր ֆիզիկական կամ իրավաբանական անձի համար։ Հարկային համակարգի արդյունավետությունն ապահովելու համար, ՀՀ ՊԵԿ-ը իրականացնում է տարբեր մեթոդներ՝ հարկային պարտավորությունների վերահսկողության նպատակով, այդ թվում՝ հարկային ստուգումներ, պարտադիր վճարումներ և հարկային պարտավորությունների գանձումներ։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է՝ երբ ֆիզիկական անձը չի կատարում իր պարտադրանքները, որի արդյունքում ՀՀ ՊԵԿ-ը կարող է կիրառել հարկային իրավախախտումների վերաբերյալ օրենսդրությունը։ Այսինքն, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել վարչական որոշումներ, որոնք կարող են հիմք հանդիսանալ հարկային պարտավորությունների գանձման համար:
Հարկային որոշումների վիճարկման կարգը
ՀՀ ՊԵԿ կողմից կայացրած վարչական որոշումները, այդ թվում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 509-Ա որոշմանը, կարող են վիճարկվել։ Որոշումը կարող է քննության ենթարկվել վերաքննիչ դատարանում կամ այլ իրավասու մարմիններում, եթե անհամաձայնություններ են առաջանում որոշման ճիշտության կամ հիմնավորվածության շուրջ:
Վիճարկման գործընթացը ներառում է որոշակի քայլեր, որոնք պետք է իրականացվեն՝ իրավաբանական փաստաթղթերի կազմումից մինչև դիմումի ներկայացումը համապատասխան մարմիններին։ Ֆիզիկական անձը իրավունք ունի ներկայացնել իր փաստարկները, գրավոր դիմում տալ, ինչպես նաև տրամադրել անհրաժեշտ ապացույցներ՝ իր շահերի պաշտպանման համար։ Վիճարկման գործընթացի շրջանակներում կարևոր է պահպանել ժամկետները, քանի որ ուշացման պարագայում հնարավոր է կորցնել իրավունքները:
ՀՀ ՊԵԿ հետ կապի միջոցները և էլեկտրոնային ծառայությունները
ՀՀ ՊԵԿ-ը առաջարկում է բազմաթիվ էլեկտրոնային ծառայություններ, որոնք облегчают հարկային պարտավորությունների կատարման գործընթացը։ Ֆիզիկական անձանց համար հասանելի են տարբեր հարթակներ՝ հարկային փաստաթղթերի գրանցում, հարկային հաշվետվություններ, ինչպես նաև հարկային պարտավորությունների վճարում։ Հարկային հաշվետվությունները կարող են ներկայացվել առցանց՝ օգտագործելով անհատական էլեկտրոնային ստորագրություն և ՀՀ ID քարտ:
ՀՀ ՊԵԿ-ի պաշտոնական կայքը տրամադրում է տեղեկություններ բոլոր առկա էլեկտրոնային ծառայությունների մասին, ներառյալ քայլ առ քայլ հրահանգներ, որոնք կարող են օգտակար լինել հարկային պարտավորությունների կատարման գործընթացում։ Խորհուրդ է տրվում նաև օգտվել QR կոդերով հաստատված ծառայություններից, ինչը թույլ է տալիս հեշտ և արագ հավաստել փաստաթղթերի իսկությունը: