Բացատրություն և նշանակություն
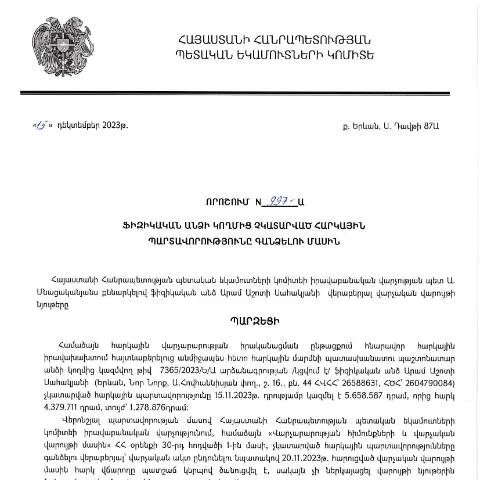
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 997-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարումն ու վերահսկումը: Այն հանդիսանում է մի մասնագիտական գործընթացի, ուր կառավարությունը վերահսկում է հարկերի հավաքման գործընթացը և ապահովում է հարկային օրենքների կատարումն:
Ովքեր են ենթակա այս որոշմանը
Այս որոշումն անդրադառնում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ: Հատկապես, այն անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են այս կարգի:
- Անձինք, որոնց հարկային պարտավորությունները չես կատարվել
- Անձինք, ովքեր ունեն հարկային պարտավորությունների չիրացումը
Դիմումի գործընթացը և պահանջները
Դիմումը պետք է լրացվի համապատասխան ձևաչափով, որը սահմանված է ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումի ապագա գործընթացը ներառում է մի քանի կարևոր քայլեր:
- Դիմումի լրացում: Հնարավորինս ճիշտ և ամբողջական լրացրեք բոլոր պահանջվող դաշտերը:
- Պատասխանատու մարմնին ներկայացում: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը:
- Փաստաթղթերի ուղարկում: Եթե անհրաժեշտ է, հավելեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել ձեր պահանջները:
Ինչպե՞ս լրացնել դիմումը
Դիմումը լրացնելու համար անհրաժեշտ է հետևել որոշակի քայլերին:
- Ամենաքիչը նշեք ձեր անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Նշեք ձեր ՀՎՀՀ (համային Վարկանիշի Հաշիվ) և ՀԾՀ (համաձայնեցված Հեռախոսային Հաշիվ):
- Սահմանված ձևաչափով ներկայացրեք ձեր հարկային պարտավորությունները:
Դիմումը ներկայացնելու հետևանքները
Դիմումը ներկայացնելուց հետո առկա են մի քանի հնարավոր հետևանքներ:
- Հարկային մարմինը կարող է ընդունել կամ մերժել ձեր դիմումը:
- Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունները կանանց կենթարկվեն:
- Եթե դիմումը մերժվում է, ապա դուք կունենաք հնարավորություն ներկայացնել երկրորդ դիմում:
Մերժման դեպքում քայլերը
Եթե դիմումը մերժվում է, կարևոր է գործել արագ և արդյունավետ:
- Հասկացեք մերժման պատճառները:
- Անհրաժեշտության դեպքում, հավաքեք լրացուցիչ փաստաթղթեր:
- Ժամանակին ներկայացրեք նոր դիմում՝ պայքարելով ձեր իրավունքների համար:
Հակիրճ ընթացակարգեր և պայմաններ
Այս որոշման հիման վրա, հարկային պարտավորությունները կարող են իրականացվել տարբեր ժամանակահատվածներում, ինչը փոխում է ֆինանսական պարտականությունները:
| Պայման | Ժամանակահատված | Գործընթաց |
|---|---|---|
| Հարկային պարտավորությունների լրացում | 12 ամիս | Մուտքագրեք անհրաժեշտ տվյալները |
| Դիմումի գրանցում | 30 օր | Կայքէջի միջոցով լրացում |
| Պատասխան ստանալու ժամկետ | 60 օր | Անհրաժեշտ ընթացակարգեր |
Պատմություն և իրավաբանական շրջանակներ
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի կոդեքսի վրա և այն ուղղված է հարկային պատասխանատվության բարձրացմանը: 2025 թվականին կատարված փոփոխությունները նշում են պետության քաղաքականության և տնտեսության կայուն զարգացման կարևորությունը:
ՀՀ կառավարությունը մշտապես աշխատում է բարելավել հարկային համակարգը` հնարավորություն տալով քաղաքացիներին ավելի լավ հասկանալու և կատարելու իրենց հարկային պարտավորությունները:
Նորարարություններ և փոփոխություններ
Այս որոշումը ներառում է մի շարք նորարարություններ, որոնք կարևոր են հարկ վճարողների համար:
- Էլեկտրոնային ստորագրման և նույնականացման համակարգերի ինտեգրում:
- Խնդիրների արագ լուծման մեխանիզմների ներդրում:
- Հարկային պարտավորությունների կատարողականության բարձրացում:
Ընդհանուր կարծիքներ ու գնահատականներ
Այս որոշման շուրջ արտահայտվել են տարբեր կարծիքներ, որոնք ներառում են ինչպես դրական, այնպես էլ բացասական տեսակետներ:
«Այս մոտեցումը կարող է բարելավել հարկային անտարբերությունը և բարձրացնել քաղաքացիների վստահությունը պետական գործակալություններին»
Օրենքի մասնագետ
«Որոշակի խոչընդոտներ կան, որոնք կարող են երկար ժամանակ պահանջել հարկային պարտավորությունների կատարումն»
Հարկային խորհրդատու
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումները և դրանց ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումները, ինչպիսիք են 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 997-Ա որոշումը, կարևոր դերակատարություն ունեն հարկային համակարգի կայունության պահպանման և հարկային պարտավորությունների հետևողական իրականացման գործընթացում: Այս որոշման շրջանակներում նշված են ոչ միայն հարկային պարտավորությունների չկատարման փաստերը, այլ նաև այն մեխանիզմները, որոնց օգնությամբ պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների արդյունքում առաջացած պարտավորությունների գանձումը:
Որոշումն ընդգրկում է ինչպես ֆիզիկական անձանց, այնպես էլ юридիկական անձանց նկատմամբ կիրառելի միջոցառումներ, ինչը նշանակալի է, քանի որ հնարավորություն է ստեղծում հարկային պարտավորությունների անտեսման դեմ պայքարի շրջանակներում: Օրենքի հիման վրա մշակված մոդելները ու մեթոդաբանությունները հնարավորություն են տալիս պետական մարմիններին արդյունավետորեն վերահսկել հարկերի գանձումը, ինչը կարող է խթանել նաև տնտեսության ընդհանուր զարգացումը:
Հարկային պարտավորությունների կանխարգելման միջոցներ
Արտաքին և ներքին գործոնները, որոնք ազդում են հարկային պարտավորությունների կատարելու վրա, բազմաբնույթ են։ Նմանատիպ որոշումների ընդունումը կարևոր է ոչ միայն հարկային պարտավորությունների գանձման գործում, այլ նաև կանխարգելիչ միջոցների ընդունման տեսանկյունից: Այս նպատակով, ՀՀ ՊԵԿ-ը պետք է ընդլայնի իր աշխատանքային համակարգերը՝ հնարավորություն տալով քաղաքացիներին և իրավաբանական անձանց ուսումնասիրել իրենց հարկային պարտավորությունները, ստանալ տեղեկատվություն և խորհրդատվություն:
Ըստ օրենքի, հարկային վարչությունը կարող է իրականացնել հարկային վճարումների կատարման կարգավորող ծրագրեր, որոնք ներառում են ուսումնական սեմինարներ, տեղեկատվական հանդիպումներ և թեմատիկ դասընթացներ, որոնք նպատակ ունեն բարձրացնել հասարակության գիտակցությունը հարկային պարտավորությունների նկատմամբ:
Այսօր մի շարք համակարգեր և տեխնոլոգիաներ արդեն իսկ կիրառվում են Հայաստանի Հանրապետությունում, ինչպիսիք են էլեկտրոնային համակարգերը, որոնք թույլ են տալիս քաղաքացիներին իրականացնել իրենց հարկային պարտավորությունները՝ աջակցելով հարկային վարչությանը արդյունավետորեն մոնիթորինգ անել յուրաքանչյուր ֆիզիկական և юридիկական անձի վճարումների ընթացքը:
Որոշման իրականացման ընթացակարգերը և բողոքարկման հնարավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 997-Ա որոշման իրականացման գործընթացը ենթադրում է մի շարք իրավական միջոցառումներ, որոնց միջոցով ֆիզիկական անձինք կարող են պատրաստել և ներկայացնել իրենց բողոքները: Բողոքարկման ընթացակարգերը կարող են ներառել ինչպես վարչական, այնպես էլ դատական բողոքարկում, ինչը հնարավորություն է տալիս քաղաքացիներին պաշտպանել իրենց իրավունքները:
Բողոքարկման համար նախատեսված հիմնական քայլերը ներառում են համապատասխան փաստաթղթերի մշակումը, որոնք պետք է պարունակեն հիմնավորումներ և փաստեր, որոնք ապացուցում են խախտումները կամ սխալ գնահատումները: Հարկային մարմնին ներկայացված բողոքը պետք է լինի համապատասխան ձևով ներկայացված՝ հետևելով գործող օրենսդրությանը:
Բացի այդ, կարևոր է նշել, որ որոշման բողոքարկման գործընթացը ենթակա է ժամկետային սահմանափակումների, որոնք առաջարկում են հնարավորության շրջանակներում ժամանակին արձագանքել դատարաններին կամ վարչական մարմիններին: Այսպիսով, հարկային պարտավորությունների վերաբերյալ օրենքի իմացությունը և համապատասխան փաստաթղթերի ճիշտ պատրաստումը կարող են նշանակալի դեր խաղալ քաղաքացիների փորձագիտության մակարդակի բարձրացման և իրավական պաշտպանության հարցում: