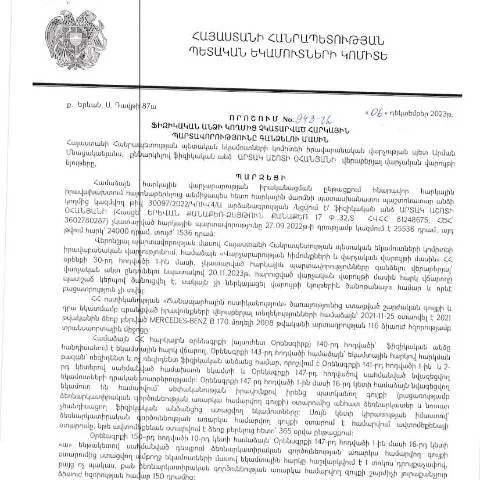
Հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ ընդհանուր պատկերացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի դեկտեմբերի 6-ին կայացված 943-Ա որոշումը, որը հրապարակվել է 2024 թվականի փետրվարի 12-ին, ուղղվում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշումը կարեւոր դեր է խաղում հարկային վարչակազմում եւ այն ուղղված է հարկային պարտավորությունների կատարումը խթանելուն:
Ովքե՞ր են վերաբերող կողմերը այս որոշման շրջանակներում
Այս որոշումը վերաբերելու է այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն դրանք չեն կատարել: Հարկային պարտավորություններ կարող են լինել տարբեր ձևերով, այդ թվում՝ եկամտային հարկ, ավելացված արժեքի հարկ եւ այլն:
- Դիտարկվող անձինք՝ Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ :
- Այլ անձինք՝ Իշխանության ներկայացուցիչներ, իրավաբաններ, հարկային խորհրդականներ:
Կառավարության որոշման իրավական հիմքը
Դա բխում է ՀՀ վարչական իրավունքի եւ հարկային օրենսդրության շրջանակներից: Որոշումն ընդունվել է՝ հաշվի առնելով հարկային մարմինների կանոնակարգերը եւ ընթացակարգերը, որոնք նախատեսված են ՀՀ վարչական կարգի օրենսդրությամբ:
Այս որոշման հիմքում ընկած են բազմաթիվ դրույթներ, որոնք ուղղված են հարկային պարտավորությունների պատշաճ կատարումը մշտապես ապահովելուն:
Որպեսզի գործընթացը ճիշտ իրականացվի, անհրաժեշտ է, որպեսզի նշված փաստաթուղթ լրացվի հենց այնպես
Փաստաթուղթը պետք է լրացվի հոգեբանական եւ դատավարական պահանջներին համապատասխան, այդ թվում՝ անհրաժեշտ տեղեկատվության առկայությամբ: Նախապատրաստելիս հարկավոր է ուշադիր լինել համաչափության եւ կարգապահության հարցերին:
Ինչպես լրացնել փաստաթուղթը
- Նախագծեք անհրաժեշտ տեղեկությունները, որոնք ունեն վճարումներ կատարելու կարիք:
- Լրացրեք բոլոր պատուհանները, որոնք պահանջվում են:
- Պահպանեք օրինականության եւ հստակության սկզբունքները:
Հանդիպող խնդիրներ լրացման եւ ներկայացման փուլում
Հնարավոր են բազմաթիվ խնդիրներ, որոնք կարող են առաջանալ փաստաթղթի լրացման եւ ներկայացման ընթացքում: Գրեթե միշտ հնարավոր է, որ լինի ֆորմալ սխալ կամ բացակայող փաստաթուղթ:
- Սխալ լրացում՝ եթե տեղեկությունները չեն համապատասխանում իրականությանը:
- Փաստաթղթի բացակայություն՝ եթե անհրաժեշտ որոշումները չեն ներկայացվել:
Եթե ձեզանից պահանջվում է լրացնել որևէ տեղեկություն, սկզբունքորեն պետք է ներկայացնել որակյալ փաստաթուղթ, որպեսզի կարողանաք խուսափել հետագա խնդիրներից:
Ծրագրի ժամանակացույցը եւ հաջորդ քայլերը
Հարկային պարտավորությունների գանձման գործընթացը անցկացվում է տարվա ընթացքում: Այս գործընթացի շրջանակներում կան մի քանի փուլեր, որոնք պետք է մանրամասն ուսումնասիրել:
| Փուլ | Ժամանակահատված | Գործողություններ |
|---|---|---|
| Փաստաթղթի ներկայացում | 2024 թվականի փետրվարի 12-ից մինչեւ մարտի 12 | Նշված փաստաթուղթը պետք է ներկայացվի համապատասխան մարմիններին: |
| Հետադարձ կապ | 2024 թվականի մարտի 20 | Հարկային մարմինները հետադարձ կապ են ապահովելու: |
Հետագա գործողությունները. Ինչ է սպասվում
Այս որոշման ընդունումից հետո, եթե ձեր պարտավորությունները չեն կատարվել, դուք կստանաք ծանուցում, որը կտեղեկացնի ձեզ Ձեր պարտավորությունների մասին:
Ուշադրություն դարձրեք, որ հարկային մարմինները պարտավոր են իրականացնել համապատասխան գործողություններ, որպեսզի պահանջեն ձեր պարտավորությունների կատարումը: Կհայտնվի նաեւ հնարավորության մասին գերազանցել պարտավորություններ:
Առանձնահատուկ դեպքեր եւ բացառություններ
Հնարավոր են նաեւ բացառություններ կամ հատուկ դեպքեր, որոնք պետք է հաշվի առնել:
- Արտասահմանցիներ՝ եթե հարկային պարտավորությունները ունեն արտասահմանում ապրող կամ աշխատող անձինք:
- Շնորհակալություն՝ որոշ դեպքերում հնարավոր է, որ հարկային մարմինները զգան շնորհակալություն՝ պահելու պարտավորությունները:
Գործընթացն ամբողջությամբ. Քայլ առ քայլ ծրագիր
Գործընթացի ամբողջական նկարագրությունը ճիշտ եւ մանրամասն կատարելու համար, լինի թե իրավունք ունեցող անձը, թե շահագրգիռ կողմը, անհրաժեշտ է հետևել մի քանի քայլերի:
- Որոշման ստացում:
- Փաստաթղթի լրացում:
- Ներկայում, թե ինչպես լրացնել:
- Հետադարձ կապի սպասում:
- Եզրակացության ընդունում:
Վարկանիշային և ֆինանսական պարտավորությունների որոշման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 06.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 943-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարման վերահսկման ոլորտում: Այս որոշումը նախատեսում է բացառիկ հանգամանքներ, որոնց դեպքում ֆիզիկական անձի հարկային պարտավորությունները կարող են համարվել չկատարված, ինչի արդյունքում արտոնյալ պայմաններով հնարավոր է հարկային միջոցների գանձում:
Տվյալ որոշման շրջանակներում, հարկատուները, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է ներկայացնեն համապատասխան հիմնավորումները և փաստաթղթերը, որպեսզի կարողանան արդարացնել իրենց գործողություններն ու խուսափեն հնարավոր պատասխանատվությունից: Անհրաժեշտ է նաև նշել, որ Որոշումն ուժի մեջ մտնելուց հետո, հարկային պարտականությունների մասին տեղեկատվությունը հասանելի է դառնում հանրությանը, ինչը ապահովում է թափանցիկություն և հաշվետվողականություն:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը, ըստ 943-Ա որոշման, ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային մարմնի կողմից: Առաջին փուլում, ըստ օրենքի, հարկային մարմինները պարտավոր են կազմակերպել հարկատուների հետ կապված տեղեկատվության հավաքումը, որը ներառում է նրանց ֆինանսական վիճակն ու եկամուտները:
Վերջին շրջանում, ՀՀ ՊԵԿ-ն ավելի շատ է կենտրոնանում էլեկտրոնային ծառայությունների օգտագործման վրա: Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել նաև հեռակա կարգով՝ շահառուների համար հեշտությամբ հասանելի դարձնելով նշանակալի տեղեկությունները և կարգավորումները, ինչպես նաև հնարավորություն ընձեռելով գերազանցել ավանդական վարչական գործընթացները:
Երևի թե ամենակարևորն այն է, որ հարկային պարտադրանքների թաքցնողները կարող են լսել իրենց իրավունքների մասին, սակայն պարտավոր են իրենց պարտականությունները կատարել: Այս գործընթացը բավականաչափ ժամանակահատված է պահանջում, որտեղ հարկային կազմակերպություններն իրականացնում են բոլոր անհրաժեշտ քայլերը:
Հարկային պարտավորությունների չկատարելու հետևանքները ֆիզիկական անձանց համար
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների, որոնք ներառում են ֆինանսական տուգանքներ, հարկային պարտավորությունների ավելացում, ինչպես նաև դատարանի գործընթացներ: 943-Ա որոշումն, ինչպես նաև դրա կիրարկումը, նախատեսում է, որ յուրաքանչյուր անհետացած հարկային պարտավորություն կարող է հանգեցնել լրացուցիչ վճարումների:
Նմանատիպ դեպքերում կարևոր է, որ հարկատուները նշեն իրենց ֆինանսական դժվարությունները, քանի որ դա կարող է օգնել նվազեցնել տուգանքների չափը կամ անգամ ազատել որոշ պարտավորություններից: Բայց հարկատուների համար, որոնք չեն ցանկանում ընդունել կարծիքը կամ չեն կարող ներկայացնել հիմնավորումների՝ հնարավորություն չկա խուսափել հետևանքներից:
Ի վերջո, հարկային պարտավորությունների չկատարումը կարող է նաև բացասաբար ազդել ֆիզիկական անձի վարկային պատմության վրա, ինչը կարող է հանգեցնել լրացուցիչ դժվարությունների ֆինանսական ծառայություններ ստանալու ժամանակ: Հարկային մարմինները ստուգումներ կարող են իրականացնել նաև աշխատանքի վայրերում, ինչը կարող է հանգեցնել անհարմար իրավիճակների: