Ներդրումային գրառման գործընթացի կարևորությունը
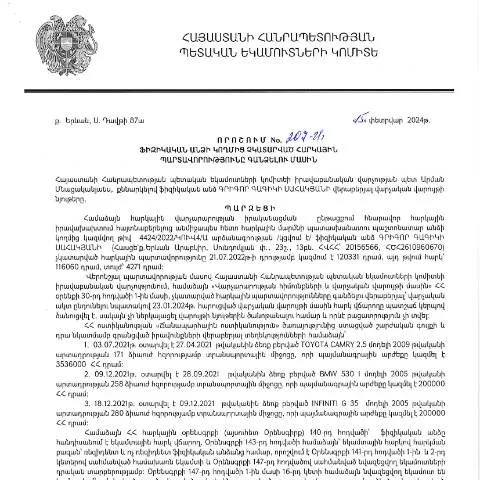
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին Կառավարության որոշումն ներկայացնում է կարևոր քայլ՝ ապահովելու համար հարկային դաշտի կարգապահությունը և արդյունավետությունը: Այս որոշումը, որը հիմնված է ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Գրիգոր Գագիկի Սահակյանի կողմից հաստատված 15.02.2024թ․ որոշման վրա, նախատեսում է հարկային պարտավորությունների կատարումն ու դրանց գանձման մեխանիզմները:
Ովքեր են ենթակա այս որոշմանը
Այս որոշման շրջանակում ներառված են բոլոր ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ: Այս խմբի մեջ կարող են լինել՝
- Իրավաբանական կամ ֆիզիկական անձինք, որոնք ունեն պարտավորություններ պետական կամ տեղական հարկերի նկատմամբ,
- Այն անձինք, ովքեր ստացել են համապատասխան ծանուցումներ ՀՀ ՊԵԿ-ից,
- Եթե պարտավորությունները չեն կատարվել ժամանակին, հարկային մարմինը կարող է ձեռնարկել հատուկ միջոցներ:
Processus: 从触发到决策
Ծանոթանանք գործընթացի ժամանակացույցին՝ ով, ինչու և ինչպես կարող է դիմել:
- Ծանուցում: ՀՀ ՊԵԿ-ն ուղարկում է ծանուցումներ այն անձանց, ովքեր ունեն հարկային պարտավորություններ:
- Դիմում: Անձը, ստանալով ծանուցումը, պետք է լրացնի համապատասխան դիմում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»:
- Ամփոփում: Դիմումը ներկայացնելուց հետո, ՊԵԿ-ն կատարում է ուսումնասիրություն և որոշում:
Հարկային պարտավորության կատարումը
Անձը, ով ստանում է ծանուցում և որոշում, ունի հետևյալ իրավունքները ու պարտականությունները:
- Իրավունքներ:
- Փոխել կամ լրացնել դիմումների բովանդակությունը:
- Դիմել վերադաս մարմնին, եթե որոշումը չի բավարարում:
- Պարտականություններ:
- Կատարել պարտավորությունները նշված ժամկետներում:
- Հետևել հարկային մարմնին ներկայացվող տեղեկությունների ճշտությանը:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացվի ուշադիր, հետևելով ստորև ներկայացված քայլերին:
- Անձնական տվյալներ: Լրացնել անձնական տվյալները (անուն, ազգանուն, ՀՎՀՀ):
- Հարկային պարտավորությունները: Նշել բոլոր չկատարված հարկային պարտավորությունները՝ վերջին 5 տարվա ընթացքում:
- Կցվող փաստաթղթեր: Նշել բոլոր փաստաթղթերը, որոնք անհրաժեշտ են դիմումն ուղարկելու համար:
Դիմելու ժամկետները
Դիմելու գործընթացը հստակ ժամկետներ ունի. դիմումը պետք է ներկայացվի ոչ ուշ, քան 30 օր անց ծանուցման ստանալուց:
| Ժամկետ | Գործողություն |
|---|---|
| 30 օր | Դիմել պարտավորության կատարելու համար: |
| 60 օր | Ուսումնասիրություն և պատասխան ստանալ: |
Ավանդական և էլեկտրոնային ներկայացման տարբերությունները
Դիմումը կարելի է ներկայացնել ինչպես ավանդական կերպով, այնպես էլ էլեկտրոնային եղանակով: Վերջինս ավելի արագ և արդյունավետ է:
- Ավանդական ներկայացում:
- Դիմումը կարելի է ներկայացնել կառավարության գրասենյակում:
- Ավանդական պահին փաստաթղթերի ստուգում կարող է տևել ավելի երկար:
- Էլեկտրոնային ներկայացում:
- Պահանջվում է էլեկտրոնային ստորագրություն:
- QR կոդի միջոցով կարելի է հետևել դիմումի ընթացքին:
Հետագա քայլեր և հետևանքներ
Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունները պետք է կատարվեն անմիջապես: Եթե պարտավորությունները չկատարվեն, կարող են կիրառվել տարբեր պատժամիջոցներ:
- Պատժամիջոցներ:
- Տուգանքներ՝ չկատարված պարտավորությունների համար:
- Հարկային պարտավորությունների գանձում՝ հարկային մարմինների միջոցով:
- Հաճախակի մոնիտորինգ:
- Հարկային մարմինները կարող են մշտապես վերահսկել համապատասխանությունը:
- Պարզելու համար հարկային պարտավորությունների կատարման ընթացքը:
Հատուկ դեպքեր և բացառություններ
Հնարավոր են նաև բացառություններ՝ կախված դիմողի անհատական իրավիճակից:
- Առանց պարտավորություն ունեցող անձանց՝ կարող են ազատվել հարկերից:
- Այն անձինք, ովքեր ունեն հիմնավոր պատճառներ պարտավորությունները չկատարելու համար, կարող են դիմել համապատասխան մարմիններին:
- Արտասահմանում գտնվող քաղաքացիները կարող են դիմել ՀՀ դեսպանությանը կամ կոնսուլյային:
Դիտարկումներ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շուրջ
2024 թվականի փետրվարի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր փաստաթուղթ է ոչ միայն հարկային պարտավորությունների կատարումը վերահսկելու, այլ նաև հարկ վճարողների իրավունքների պաշտպանության տեսանկյունից: Որոշման հիմնական նպատակն է պարզեցնել և առավել արդյունավետ դարձնել հարկային պարտավորությունների գանձման գործընթացը, ինչը կարող է օգնել ազդարարել այն խնդիրների մասին, որոնց հանդիպում են միջոցառումների կազմակերպման և հարկային մշակույթի զարգացման ոլորտում:
Այս որոշման ընդունումը կարող է հանգեցնել բարդությունների ինչպես հարկ վճարողների, այնպես էլ հարկային մարմինների համար, ուստի կարևոր է, որպեսզի քաղաքացիները հասկանան, թե ինչ քայլեր են անհրաժեշտ՝ այդ իրավիճակից դուրս գալու համար:
Փաստաթղթաշրջանառության գործընթաց
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն, ինչպես նաև վերաբերվող այլ փաստաթղթեր, պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին: Փաստաթղթաշրջանառության գործընթացը ներառում է մի շարք քայլեր, որոնք պարտադիր են ցանկացած ֆիզիկական անձի համար, որը ցանկանում է ստանալ պարզաբանումներ կամ վիճարկել պարտավորությունները:
Առաջին հերթին, հարկ վճարողը պետք է ներկայացնի Հարկային պարտավորությունների մասին տեղեկություն կամ հաշվետվություն, որը մանրամասնորեն կվերաբերվի պարտավորության աղբյուրին, և ով է պատասխանատու դրա կատարելու համար: Այս փաստաթղթերը կարող են ներառել հաշվետվություններ, հաշիվներ, կամ այլ փաստաթղթեր, որոնք հիմք են հանդիսանում պարտավորությունների ձևավորման համար:
Հարկ վճարողները պետք է հաշվի առնեն, որ ցանկացած փաստաթուղթ, որը ներկայացվում է հարկային մարմիններին, պետք է լինի իրավաբանական և լրիվ, որպեսզի բացառվի լուծումների հարցում որևէ լղոզվածություն:
Ինչպես վիճարկել որոշումը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարող է վիճարկվել ՀՀ ՊԵԿ իրավաբանական վարչությանը, եթե դիմողը համոզված է, որ որոշումը ընդունվել է սխալ կամ անհիմն: Վիճարկման գործընթացը ներառում է հատուկ ձևի լրացում, որը պետք է պարունակում է դիմողի տեղեկատվությունը, այդ թվում՝ անուն, ազգանուն, ՀՎՀՀ, ինչպես նաև բավարար փաստական տվյալներ, որոնք կբացատրեն, թե ինչու է դիմողը կարծում, որ որոշումը սխալ է:
Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանում, և այն պետք է ներառում է նաև ցանկացած ապացույց, որը կարող է աջակցել դիմողի պահանջին: Բացի այդ, հարկ վճարողի համար անհրաժեշտ է պահպանել բոլոր տեղեկությունները, որոնց միջոցով հնարավոր կլինի ապացուցել իրենց դիրքորոշումը:
Այս ընթացքում հարկ վճարողները պետք է ուշադիր լինեն ժամկետների նկատմամբ, քանի որ վերջիններս կարող են որոշիչ լինել որոշման վիճարկման գործում: Ամենաբարձր արդյունավետությունը կարող է ձեռք բերել այն դեպքում, երբ դիմողը արագորեն արձագանքում է բոլոր պահանջներին: