Մենք հետևում ենք հարկային պարտավորություններին
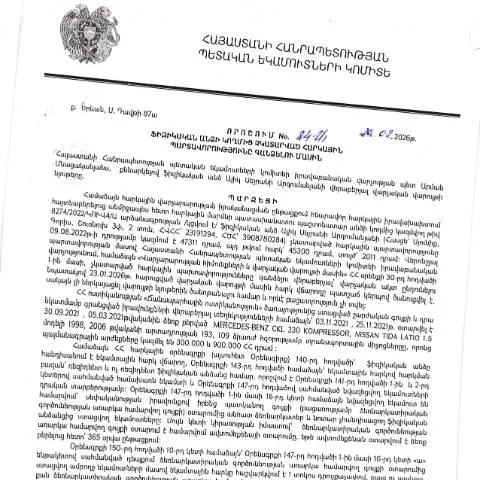
Աշխարհում յուրաքանչյուր ֆիզիկական անձը և ընկերություն պարտավոր են կատարել իրենց հարկային պարտավորությունները: Հայկական հարկային համակարգը ի թիվս այլնի, նախատեսում է կարգավորումներ, որոնք վերաբերում են հարկերի գանձմանը, երբ վերը նշված պարտավորությունները չկատարվում են։ Հայտնի է, որ 2026 թվականի փետրվարի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24-Ա որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» կներկայացնի օրենքի շրջանակներում իրականացվող գործընթացը։
Ո՞վ կարող է ներկայացնել հայտը
Այս որոշման շրջանակներում հայտը կարող է ներկայացնել ցանկացած ֆիզիկական անձ, որն ունի հարկային պարտավորություններ, որոնք չկատարվել են համապատասխան ժամանակին։ Այդ թվում, սակայն, չեն կարող ներկայացնել հրապարակային իրավունքի սուբյեկտները, որոնք գործում են որպես իրավաբանական անձինք։
Հարկային պարտավորությունների կատարման ժամանակահատվածը
- Հարկային պարտավորությունները պետք է կատարվեն օրենքով սահմանված ժամկետներում:
- Ուշացման դեպքում, պարտավորությունների կատարումը կարող է լինել ենթարկված վարչական տույժերի:
Հայտը լրացնելու գործընթացը
Նախքան հայտի լրացումը, հարկավոր է տրամադրված հիմունքների ամբողջական ուսումնասիրություն կատարելը: Դիմումն ամբողջությամբ պետք է լրացվի համեմատաբար պարզ, սակայն շատ զգույշ կերպով, քանի որ ցանկացած սխալ կարող է հանգեցնել մերժման:
Հայտը կազմող բաղադրիչները
Հայտը պետք է պարունակի հետևյալ հիմնական բաժինները:
- Անձնական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի համարը:
- Հարկային պարտավորություն: Նշել հարկային պարտավորության տեսակը և չափը:
- Հասցե: Այստեղ պետք է նշել բնակության կամ աշխատանքային հասցեն:
Տեղեկատվության հավաքագրում
Հայտը հաջող կերպով ներկայացնելու համար կարևոր է հավաքագրել բոլոր անհրաժեշտ փաստաթղթերը: Դրանց թվում կարող են լինել:
- Անձնագիր կամ նույնականացման քարտ:
- Հարկային հաշվետվություններ:
- Հարկային պարտավորությունների չափը հաստատող փաստաթղթեր:
Ինչ անել դիմումի ներկայացումից հետո
Հայտը ներկայացնելուց հետո դիմորդները կարող են սպասել վարչական մարմնի արձագանքին: Ըստ օրենքի, վարչական մարմինները պարտավոր են ստանալ և մշակել դիմումները առավելագույնը 15 աշխատանքային օրվա ընթացքում:
Դիմումի ընթացքը վերահսկելու միջոցները
Հնարավոր է հետևել դիմումի ընթացքին՝ օգտագործելով հատուկ QR կոդը կամ անձնական համարակալը:
Հակառակորդությունը հարցերին կամ ակնարկներին
Եթե դիմումը մերժվում է կամ առկա են որոշակի հարցեր, դիմորդը իրավունք ունի ստանալ մանրամասն մեկնաբանություններ և մեկ անգամ լրացնել հայտը:
Ինչ անել մերժման դեպքում
- Դիմումի մերժման դեպքում, դիմորդը կարող է գրավոր կերպով ներկայացնել հարցում, բացատրելով մերժման պատճառները:
- Առաջարկվում է դիմել վարչական դատարան, եթե դիմորդը կարծում է, որ իր իրավունքները խախտվել են:
Բարդ իրավիճակներում դիմումը
Սկսնակ հարկ վճարողներին, որոնք չունեն մեծ փորձ՝ հարկային համակարգում, խորհուրդ է տրվում խորհրդատվություն ստանալ մասնագիտական խորհրդատուներից:
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ Հայաստանում, պետք է լրացուցիչ փաստաթղթեր ներկայացնեն, որոնք հաստատում են նրանց երկրի հարկային կարգավորումները:
Ինչպես տարբերակել այս փաստաթուղթը այլ փաստաթղթերից
Որոշման այս տեսակը հատուկ է ֆիզիկական անձանց հարկային պարտավորությունների կատարման համար, և այն տարբերություն ունի այլ վարչական փաստաթղթերից, որոնք վերաբերում են իրավաբանական անձանց:
Տարբերություն այլ ձևերի հետ
| Պաշտոնական փաստաթուղթ | Նպատակ | Ներկայացման կարգ |
|---|---|---|
| 24-Ա որոշում | Ֆիզիկական անձի հարկային պարտավորությունների գանձում | Հայտ ներկայացնել հարցերով |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաշվարկ | Տեղեկատվություն տրամադրել |
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունների ճիշտ ու ժամանակին կատարումը, ոչ միայն քաղաքացիների համար է կարևոր, այլ նաև երկրի տնտեսության զարգացման համար: Հայաստանի Հանրապետությունում հարկային համակարգը հանդիսանում է պետական բյուջեի հիմնական աղբյուրներից մեկը:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, առաջնորդվելով ՀՀ հարկային օրենսդրության դրույթներով, իրականացնում է հարկային պարտավորությունների կատարումը պարտադիր պայմաններով: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 24-Ա որոշումը ընդունվել է՝ նպատակ ունենալով ապահովել հարկային համակարգի արդյունավետությունը և հարկերի արդարացի հավաքագրումը: Այս որոշման իրավական հիմքերը կարող են ներառել ՀՀ վարչական օրենսգրքի և հարկերի մասին օրենքների համապատասխան հատկանիշները, որոնք սահմանում են ֆիզիկական անձանց հարկային պարտավորությունները:
Ստորև ներկայացված են որոշ փաստաթղթեր, որոնք կարող են պահանջվել որոշման օրենքի շրջանակում՝ ըստ անձի իրավիճակի. Հարկային հաշվետվություններ, աշխատանքի պայմանագրեր և վարկային պայմանագրեր՝ ապացուցելու համար եկամուտները: Այս փաստաթղթերի հիման վրա հարկային մարմինը կարող է որոշել, թե որքան է հարկային պարտավորությունները չկատարելու արժեքը:
Ստեղծված իրավիճակների կարգավորում և անցումային դրույթներ
Հարկային պարտավորությունների չկատարման արդյունքում կարող են առաջանալ մի շարք բարդություններ ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական մարմինների համար: Այս իրավիճակները հաճախ պահանջում են անցումային դրույթներ, որոնք նախատեսում են ընթացակարգեր նախկին հարկային պարտավորությունների ապօրինի լուծման կամ փոխադարձ համաձայնության միջոցով:
Օրինակ, եթե ֆիզիկական անձը, Ալիկ Սեյրանի Արզումանյանը, ունի նախկինում չկատարված հարկային պարտավորություններ, իրավաբանական վարչությունը պետք է ուսումնասիրի նրա ֆինանսական իրավիճակը, հաշվի առնելով բոլոր առկա փաստաթղթերը, որպեսզի կարողանա մշակել անհատական մոտեցում: Այս գործընթացը հաճախ ներառում է պետական մարմինների հետ համագործակցություն, որպեսզի ստեղծվեն հնարավոր բոլոր լուծումները:
Հարկային պարտավորությունները չկատարելու հետևանքները և վերականգնման հնարավորությունները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել զանազան: Այդպիսի հետևանքների մեջ են ներառված հարկային տուգանքներ և նվազեցված վարկանիշ հարկային մարմինների կողմից: Ալիկ Սեյրանի Արզումանյանի դեպքում, եթե նա չի իրականացրել իր հարկային պարտավորությունները, ապա դա կարող է հանգեցնել նրան, որ նա չի կարողանա ստանալ որոշակի պետական ծառայություններ կամ մասնակցել համընդհանուր տնտեսական գործունեությանը:
Անդրադառնալով հարկային պարտավորությունների վերականգնման հնարավորություններին, կարևոր է նշել, որ ՀՀ ՊԵԿ-ն կարող է առաջարկել վարկային լուծումներ կամ հարկային արտոնություններ, որոնք նպատակաուղղված են օգնելու ֆիզիկական անձանց կարգավորել իրենց պարտավորությունները: Սա կարող է ներառել նաև հարկային հունի պլանավորում, որը կհակիրճ ներկայացնի, թե ինչպես կարելի է առավել արդյունավետ կերպով կատարել հարկային պարտավորությունները ապագայում: