Հարկային պարտավորությունների գանձման գործընթացը
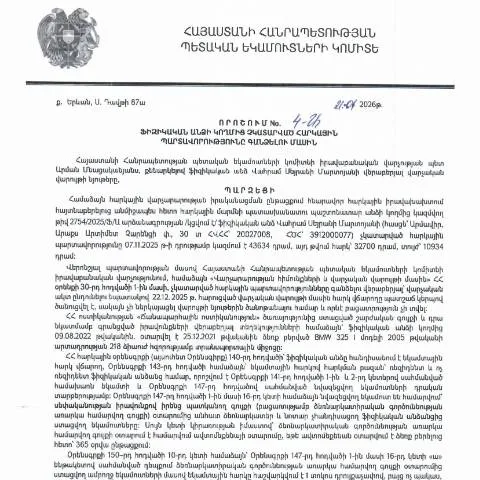
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 4-Ա որոշումն անդրադառնում է քաղաքացիների հարկային պարտավորությունների կատարումը խստացնելու և պարտավորությունները կատարման գործընթացը համակարգելու նպատակներին: Այս որոշման հիմքում ընկած են հարկային օրենսդրության պահանջները, որոնք ձևավորում են հարկային պարտավորությունների գանձման մեթոդաբանությունը և ընթացակարգերը:
Վերոնշյալ որոշման կիրառման արդյունքում՝ ՀՀ ՊԵԿ-ը հնարավորություն է ստանում՝ արդյունավետ վերահսկել քաղաքացիների հարկային պարտավորությունների կատարումը, ինչպես նաև ի հայտ բերել այն դեպքերը, երբ քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները: Այս գործընթացը ներառում է հարկային պարտավորությունների գանձման տարբեր մեթոդներ, ինչպիսիք են՝ հարկային հաշվետվությունների ստուգումները, պարտավորությունների հետապնդումը և հարկային բռնագանձումը:
Պետք է նշել, որ որոշումն ընդգրկում է նաև վարչական ընթացակարգեր, որոնք օգտակար են հարկ վճարողների համար, այսինքն՝ ինչպես կարելի է բողոքարկել լուծումները և որոնք են դրա համար անհրաժեշտ փաստաթղթերը: Հարկ վճարողները պարտադիր պետք է հետևեն որոշման պահանջներին ու ժամկետներին՝ խուսափելու համար լրացուցիչ ֆինանսական պարտավորություններից:
Գործընթացի ընթացքում հաճախ հանդիպող հարցեր
Հարկային պարտավորությունների գանձումը, որպես պրակտիկայի, հաճախ կարող է առաջացնել հարցեր քաղաքացիների շրջանում: Որպեսզի պարզաբանենք նրանց մտահոգությունները, կարևոր է ներկայացնել մի քանի հիմնական հարցեր և դրանց պատասխանները:
- Ինչպե՞ս կարող եմ ստանալ տեղեկատվություն իմ հարկային պարտավորությունների մասին: Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ-ի կողմից տրամադրված էլեկտրոնային ծառայություններին, որտեղ կարող են ստանալ իրենց հարկային պարտավորությունների տվյալները՝ օգտագործելով իրենց անձնական պաշտպանված մուտքը:
- Ինչի՞ պատճառով կարող են որոշակի հարկային պարտավորություններ չկատարվել: Կան մի քանի պատճառներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը, ինչպիսիք են՝ տեխնիկական խնդիրները, ֆինանսական դժվարությունները, կամ պարզապես զգուշացումը չկատարելու պատճառով:
- Ինչպե՞ս կարող եմ բողոքարկել պարտավորությունների գանձման գործընթացը: ՀՀ ՊԵԿ-ին կարելի է դիմել բողոքարկման համար նախատեսված ձևաթղթերով, որոնք պետք է ներկայացնել որոշման ուժի մեջ մտնելուց 30 օրվա ընթացքում:
Ելքեր և լուծումներ հարկային պարտավորությունների գանձման ընթացքում
Վաշինգային սահմանները, որոնք սահմանվում են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 4-Ա որոշման շրջանակներում, հնարավոր է չխախտել, ինչի արդյունքում հարկ վճարողները կարող են խուսափել հարկային պարտավորությունների իջեցումներից և այլ հատուցումներից:
Առաջարկվում է, որ քաղաքացիները նախապես կապի մեջ լինեն հարկային մարմինների հետ, որպեսզի պարզեն իրենց պարտավորությունների իրական չափը և կատարելու ժամկետները: Համագործակցության միջոցով կարող են մշակվել տարբեր լուծումներ՝ օրինակ՝ ժամկետների երկարացում կամ չպարտադիր վճարային ծրագրեր:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարող է լինել արդյունավետ և կազմակերպված, եթե հարկ վճարողները հետևեն օրենքի պահանջներին, մասնակցեն հարկային հաշվետվությունների գործընթացներին և ակտիվորեն համագործակցեն հարկային մարմինների հետ: