Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
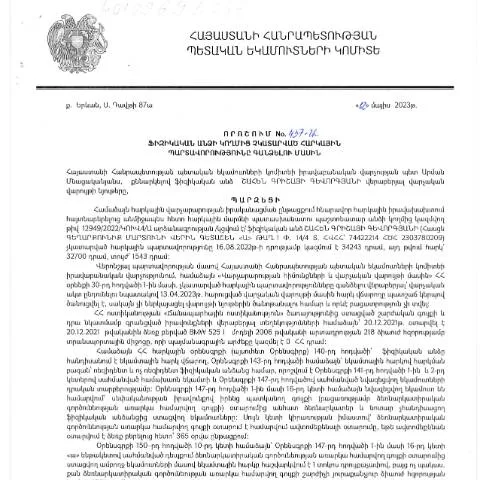
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023թ․ մայիսի 12-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 437-Ա որոշումը ներկայացնում է հարկային պարտավորություններ չկատարած անձանց համար նախատեսված ընթացակարգեր: Այս փաստաթուղթը իր մեջ կրում է կարևոր իրավական և ֆինանսական հանգամանքներ, որոնք կարող են ազդեցություն ունենալ քաղաքացիների ֆինանսական առողջության վրա:
Ինչպե՞ս է սկսվում գործընթացը
Այս որոշումը կայացվել է ՀՀ իրավաբանական վարչության կողմից, որը պատասխանատու է հարկային պարտավորությունների կատարման վերահսկման համար: Եթե անձը չի կատարել իր հարկային պարտավորությունները, ապա վարչությունը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց:
Արդյունավետ փաստաթղթերի պատրաստում
Դժվարությունների առաջացման դեպքում, ճիշտ փաստաթղթերի հավաքումը և մշակումը կարևոր է: Ահա անհրաժեշտ փաստաթղթերի ցանկը:
- Հարկային հաշվետվություն: Պետք է ներկայացնել վերջին տարիների հարկային հաշվետվությունները:
- Հարկային պարտավորություն: Հարկային պարտավորության չափը, որը պետք է կատարվի:
- Ոչ թե հարկային պարտադրանքների մեծացման մասին տեղեկություններ: Ավելին, եթե գոյություն ունեն խնդիրներ:
Ընդհանուր պահանջներ
Պատրաստեք այս փաստաթղթերը մինչև վերջնական վճիռը կայացնելը: Հնարավորության դեպքում, խորհուրդ է տրվում նաև ստանալ իրավաբանական օգնություն:
Ֆորմայի կառուցվածքը
Ընդհանուր առմամբ, այս կարգավորման շրջանակներում կիրառվող ֆորման ունի երկու հիմնական բաժին:
- Անձնական տվյալներ: Անուն, ազգություն, ազգականություն, անձնական համար:
- Հարկային պարտավորություններ: Կոնկրետ պարտավորությունների նշում, գումար:
Փաստաթղթերի ճիշտ լրացման կարևորությունը
Պետք է զգույշ լինել ֆորմայի լրացման ժամանակ, քանի որ սխալները կարող են հանգեցնել գործընթացի երկարաձգման կամ անգամ անընդունելի մերժման: Բոլոր տվյալները պետք է լինեն ճշգրիտ և արդիական:
Գանձման գործընթացի ընթացքը
Գանձման գործընթացը տեղի է ունենում մի քանի փուլերով:
- Հայտի ձևակերպում: Հարկային պարտավորությունների գանձման հայտը մուտքագրվում է:
- Վերլուծություն: ՀՀ ՊԵԿ-ը ստանում է հայտն ու սկսում վերլուծությունը:
- Ավարտի որոշում: Ակնկալվող որոշումը կայացվում է և ուղարկվում դիմողին:
Որպես օրինակ
Եթե դիմողը ներկայացրել է ճիշտ փաստաթղթեր, ապա հնարավոր է արագացնել գործընթացը:
Ակնկալվող արդյունքներն ու հետևանքները
Հարկային պարտավորությունների կատարվածությունը հնարավորություն է տալիս քաղաքացիներին:
- Չափով նվազեցնել պարտքերը:
- Ակնկալել պետական աջակցության ծրագրեր:
- Ավելի լավ ֆինանսական վիճակ:
Բացթողումների հետևանքները
Եթե դիմողը անտեսում է իր պարտավորությունները, ապա կարող են առաջանալ հետևյալ հետևանքները:
- Հարկային վարչության կողմից պատիժներ
- Դատարանային գործընթացներ
- Լրացուցիչ պարտքեր
Գործողության վերահսկում
Նախատեսված է, որ քաղաքացիները կարող են հետևել իրենց դիմումի ընթացքին՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Ներգրավված համակարգ: Ապահովված է էլեկտրոնային կնքման միջոցով:
- QR-կոդեր: Յուրաքանչյուր փաստաթուղթ պետք է ունենա QR-կոդ, որը հեշտացնում է ստուգումը:
Գործընթացի վերահսկողությունը
Եթե քաղաքացին առկա է որևէ հարց կամ խնդիր, նա կարող է դիմել իրավաբանական ծառայություններ:
Դրամական մուծումները
Հարկային պարտավորությունների կատարման գործընթացում դրամական մուծումները հնարավոր են ինչպես առցանց, այնպես էլ սովորական եղանակով:
- Առցանց մուծումներ: Հնարավորություն է ընձեռվում կայքի միջոցով կատարելու փոխանցումներ:
- Շահառուի գրասենյակում: Մուտք գործելով հարկային վարչություն:
Կատարումների նշանակումը
Կառավարության կողմից յուրաքանչյուր փոխանցում ստուգվում է և վերահսկվում:
Համակարգի արդիականացման անհրաժեշտությունը
ՀՀ կառավարությունը մշտապես աշխատում է համակարգի բարելավման ուղղությամբ, որպեսզի քաղաքացիների համար գործընթացը լինի առավել հարմար:
Այսպիսով, հարկային պարտավորությունները կատարելը պատասխանատու քայլ է, որը կարող է հանգեցնել ֆինանսական կայունության և ավելի բարենպաստ հաստատությունների:
Ներդրումային հաշիվների հարկային կարգավորում
Հայաստանի Հանրապետության հարկային օրենսդրությունը, հատկապես Ֆիզիկական անձինք հարկային պարտավորությունները կատարելու գործում, որոշակի առանձնահատկություններ ունի, որոնք վերաբերում են ներդրումային հաշիվներին։ Համարվում է, որ ներդրումային հաշիվները պետք է նախապես գրանցվեն հարկային ծառայությունում, իսկ ներդրումների արդյունքում ստացված եկամուտները ենթակա են հարկման։ Ներդրողը պարտավոր է ներկայացնել հարկային եկամտի հայտարարություն՝ հաշվի առնելով ստացված եկամուտների չափը և նրանց տեսակները։ Ծառայությունը, որը արձանագրում է ներդրումների եկամուտները, պարտավոր է ներկայացնել նաև հաշվետվություններ, որոնք պետք է համապատասխանեն ՀՀ ՊԵԿ պահանջներին։
Հարկային պարտավորությունների վարկավորում և պատիժներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից պարտավորությունների գանձումը, ըստ 437-Ա որոշման, կարող է իրականացվել նաև վարկավորման միջոցով։ Վարկավորման դեպքում հարկային պարտավորությունները կարող են բաժանվել մի քանի տարիքների և վճարացվել աստիճանաբար։ Վարկավորման գործընթացը ենթադրում է, որ ֆիզիկական անձը պարտավոր է դիմել հարկային մարմին, ներկայացնելով համապատասխան փաստաթղթեր՝ վճարման հնարավորության վերաբերյալ։ Եթե Ֆիզիկական անձը չի կատարում իր պարտավորությունները, կարող են կիրառվել վարչական պատիժներ, որոնք կարող են ստեղծել լրացուցիչ ֆինանսական բեռներ։
Հարկային ներգրավման մեթոդներ և նրանց ազդեցությունն առևտրային գործունեության վրա
Հարկային պարտավորությունների գանձման մեթոդները կարող են ազդել առևտրային գործունեության վրա։ Օրինակ, իրավաբանական անձանց հարկային պարտավորությունների խախտումների դեպքում կարող են կիրառվել առավել խիստ միջոցներ, որոնք ներառում են ակտիվների բռնագանձում։ Արդյունքում, շատ ֆիզիկական անձինք լինում են առաջնորդված առավելագույնը զերծ մնալով հարկային պարտավորություններից կամ նախընտրելով հարկային մոլորությունները։ Հարկային համակարգի կայունությոնը ֆինանսական բարդությունների նվազեցման սկզբունքների վրա է հիմնված։ Այս պատճառով, անհրաժեշտ է, որ ֆիզիկական անձինք լինեն տեղեկացված իրենց հարկային պարտավորությունների մասին՝ փրկելով իրենց տնտեսական գործունեությունը։