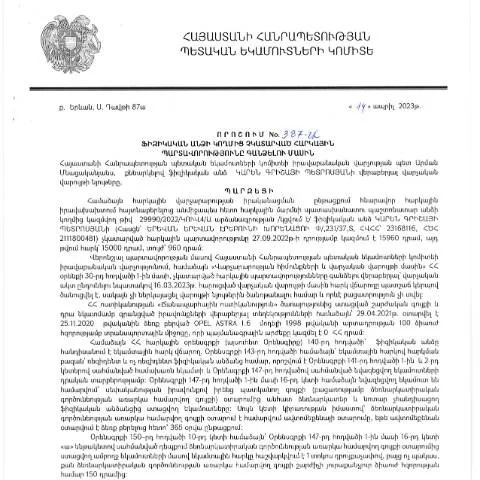
Նորագույն հարկային պարտավորությունների գանձման գործընթացը
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից վավերացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 387-Ա որոշումը՝ ընդլայնելով հարկային պարտավորությունների գանձման գործընթացը, կարևոր դեր է խաղում Հայաստանի Հանրապետության հարկային համակարգում:
Դիտարկվող հարցեր
Այս որոշման շրջանակներում կարևոր է հասկանալի դարձնել, թե ինչ քայլեր են պետք հետևել, երբ հարկային պարտավորություններ չեն կատարվում:
- Որն է որոշման գործնական կիրառությունը;
- Ով կարող է ներկայացնել դիմումը;
- Ինչու է անհրաժեշտ լրացնել որոշակի փաստաթղթեր;
- Դիմումի ներկայացման և հետագա քայլերի ժամանակացույցը;
- Որպեսզի հնարավո՞ր լինի ճիշտ կատարել դիմումը:
Փաստաթղթի նշանակությունը և գործառույթները
Այս որոշումն առաջին հերթին կենտրոնանում է այն անձանց վրա, ովքեր հարկային պարտավորություններ ունեն, սակայն չեն կատարել դրանց վճարտրումը: Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում, այս փաստաթուղթը հանդիսանում է անհրաժեշտ հանդիսավորություն, որը կարգավորում է պարտապանների հետագա գործողությունները:
Այս փաստաթուղթը միավորում է արևմտյան և արևելյան մոդելների լավագույն կողմերը, հնարավորություն ընձեռելով, որ հարկային պաշտոնյաները կարողանան արդյունավետ կերպով կատարել հարկերը:
Ո quién է դիմում ներկայացնում
Այս փաստաթուղթը կարող են լրացնել բնական անձինք, ովքեր ցանկանում են լուծել իրենց հարկային պարտավորությունները:
- Իրավաբանական անձանց համար հարկային պարտավորությունների անհատականացման գործընթացը;
- Ֆիզիկական անձանց համար պարտավորությունների գանձումը;
- Հարկային հարցերի մասին տեղեկություններ ստանալու նպատակով:
Ինչպե՞ս լրացնել փաստաթուղթը
Դիմումը լրացնելու գործընթացը, ի տարբերություն ավանդական ընթացակարգի, ներկայումս ընթանում է էլեկտրոնային ձևով:
- Դիմելու համար անհրաժեշտ փաստաթղթերի հավաքագրման գործընթացը: Ցանկացած դիմում ներկայացնելուց առաջ հարկավոր է հավաքագրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են պարտավորության առկայությունը:
- Էլեկտրոնային ստորագրության ստացում: Եթե դուք դեռ չունեք էլեկտրոնային ստորագրություն, ապա հարկավոր է դիմել համապատասխան պետական կառույցին:
- Դիմումի լրացում: Հատուկ ձևով լրացվում է դիմումը, որով պահանջվում է նշել բոլոր անհրաժեշտ տվյալները:
- Փաստաթղթերի առցանց ներկայացում: Ձեր բոլոր փաստաթղթերը և դիմումը պետք է ուղարկվեն համապատասխան պետական մարմնին:
Դիմումի ներկայացման ժամկետները
Դիմումը ներկայացնելու ժամկետները կարող են տարբեր լինել կախված պարտավորության տեսակից:
| Հարկային պարտավորության տեսակ | Ներկայացման ժամկետ | Որպեսզի հաջողության հասնել |
|---|---|---|
| Անհատական հարկ վճարում | 30 օր | Ընդհանուր տեղեկություններ և փաստաթղթեր |
| Կիրթ հարկային պարտավորություն | 60 օր | Համապատասխան փաստաթղթերի ներկայացում |
| Հարկային վճարումների չկատարում | բոլոր դեպքում 90 օր | Անհրաժեշտ տեղեկությունների ստացում |
Պատասխանատու մարմինների միջև համագործակցությունը
Այս գործընթացի հաջող իրականացումը պահանջում է, որ տարբեր պետական գործակալություններ աշխատեն միասին:
- ՀՀ ՊԵԿ (ՀՀ պետական եկամուտների կոմիտե)՝ հարկային պարտավորությունների գանձման գործընթացի վերահսկողություն:
- ՀՀ կառավարության համապատասխան մարմիններ՝ նորմատիվ իրավական ակտերի իրավաչափության և հստակեցված ընթացակարգերի ապահովման համար:
- Դատարաններ՝ հարկային disputes-ի դեպքում:
Ազգային օրենքների և կարգավորումների շրջանակը
2023 թվականի ապրիլի 14-ի որոշումը կարգավորվում է Հայաստանի Հանրապետության վարչական գործընթացների մասին օրենքով (HO-139-N), որը ուժի մեջ է մտել 2025 թվականին:
Այսպիսով, յուրաքանչյուր քայլ պետք է համապատասխանի տեղի օրենքներին և կարգավորումներին:
Ընդլայնված իրավունքների և պարտականությունների շրջանակը
Դիմումատուները պետք է իմանան իրենց իրավունքներն ու պարտականությունները, որոնք սահմանված են օրենքների շրջանակում:
- Իրավունքներ: Ստանալ տեղեկատվություն ընթացքի մասին, մեկուսացված պատասխաններ:
- Պարտավորություններ: Պատասխանատվություն իրականացնելով համապատասխան ժամանակահատվածում:
Առաջի փուլն առերեսում
Որպեսզի հնարավոր լինի նվազագույնի հասցնել դժվարությունները, դիմելու գործընթացի առաջին փուլը պետք է ճիշտ կազմակերպել:
- Պետք է նաև հաշվի առնել, որ դիմումի անելիքը կարող է պահանջել լրացուցիչ փաստաթղթեր:
- Հարկային պարտավորությունների լրացման ժամանակացույցը պետք է հստակեցվի:
- Դիմումատուն պետք է կարողանա պատասխանել բոլոր հարցերին:
Հարկային պարտավորությունների գանձման գործընթացում այս որոշումը կարևոր քայլ է, որը հնարավորություն է տալիս կարգավորել պարտավորությունները և ապահովել օրինականության պահպանումը:
Հարկային պարտավորությունների կատարման վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 387-Ա որոշումը նախատեսում է հարկային պարտավորությունների ամբողջական վերահսկողություն: Այս գործընթացը ներառում է ոչ միայն պարտավորությունների գնահատումը, այլև դրանց կատարման գործընթացի հետևումը: Հարկային պարտավորությունների վերահսկողությունը կարևորագույն քայլ է պետության կողմից հարկերի արդյունավետ հավաքագրման համար, քանի որ այն թույլ է տալիս պարզել, թե ովքեր են արտաքին տնտեսական գործունեություն իրականացնում, բայց հարկային պարտավորությունները չկատարում:
Հարկային պարտավորությունները վերահսկելու նպատակով, ՀՀ ՊԵԿ-ը օգտվում է ժամանակակից տեխնոլոգիաներից, ինչը նշանակում է, որ քաղաքացիներից պահանջվում է տրամադրել բոլոր անհրաժեշտ տվյալները և տեղեկությունները, որոնք կարող են օգտակար լինել հարկային պարտավորությունների կատարումը վերահսկելու համար: Այս հարցում կարևոր է նաև հաղորդակցվել անձանց հետ, որոնք ունեն չկատարված պարտավորություններ, որպեսզի նրանք կարողանան նշել իրենց տեսակետները և առաջարկները:
Դիքուղող վարչական վարույթներ
Վարչական վարույթի շրջանակներում շատ կարևոր է հասկանալ, թե ինչպես է իրականացվում պարտավորությունների գանձման գործընթացը: ՀՀ ՊԵԿ-ն ունի իրավասություն իրականացնել վարչական վարույթներ, որոնք ուղղված են պարտավորությունների գանձմանը: Դրանք կարող են ներառել ինչպես նախնական ծանուցումներ, այնպես էլ վարչական վարույթին մասնակցող անձանց կողմից ներկայացված փաստարկների քննարկում:
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ՀՀ ՊԵԿ-ն կարող է դիմել վարչական վարույթի: Այդ գործընթացում ֆիզիկական անձը կստանա ծանուցում, որն ակնկալում է, որ նա կներկայացնի իր դիրքորոշումը և փաստաթղթերը, որոնք վերաբերում են կուտակված պարտավորություններին:
Վարչական ապառիկների մեկ այլ կարևոր ասպեկտը հանդիսանում է պահանջների գանձումը դատարանների միջոցով, ինչը նշանակում է, որ ՀՀ ՊԵԿ-ն կարող է դիմել դատարան՝ պարտավորությունների գանձման նպատակով: Այս գործընթացը ենթադրում է ժամանակահատված, ընթացքում որի ընթացքում անձը կարող է լուծել իր պարտավորությունները կամ ակնարկել իրենց նախանշումները:
Հարկային պարտավորությունների կատարումը և միջազգային փորձը
Պարզապես հարկային պարտավորությունների կատարման արդյունավետությունը Հայաստանի Հանրապետությունում պահանջում է ուսումնասիրել միջազգային փորձը: Մյուս երկրների կողմից կիրառվող մոտեցումները կարող են ծառայել որպես օրինակ, թե ինչպես կարելի է բարելավել հարկային պարտավորությունների կատարման գործընթացը: Օրինակ, տարբեր երկրներում կիրառվում են ավտոմատացված համակարգեր, որոնք թույլ են տալիս ավելի շուտ բացահայտել չկատարված պարտավորությունները և ենթարկել դրանք հարկային վերահսկողության:
Միջազգային փորձը ցույց է տալիս, որ հարկային պարտավորությունների կատարման վրա ազդեցության համար կարևոր է վարքագծային մոտեցումը: Յուրաքանչյուր երկրում հարկային մարմինները համագործակցում են քաղաքացիական հասարակության և բիզնեսի ներկայացուցիչների հետ, որպեսզի բարելավեն հարկային գիտակցությունը և խթանեն հարկերի ճիշտ և ժամանակին կատարումը:
ՀՀ ՊԵԿ-ը նույնպես կարող է ուսումնասիրել և կիրառել միջազգային մեթոդները` ուժեղացնելով պետական հսկողությունը, որը պետք է լինի հիմնված որպես պարտավորությունների կատարումը խթանող գործիք: Հարկային կառավարման բարեփոխումները, որոնք ներառում են ինչպես տեխնոլոգիական, այնպես էլ հասարակական մոտեցումներ, կարող են բարերար ազդեցություն ունենալ հարկային պարտավորությունների կատարելու մոտեցման վրա: