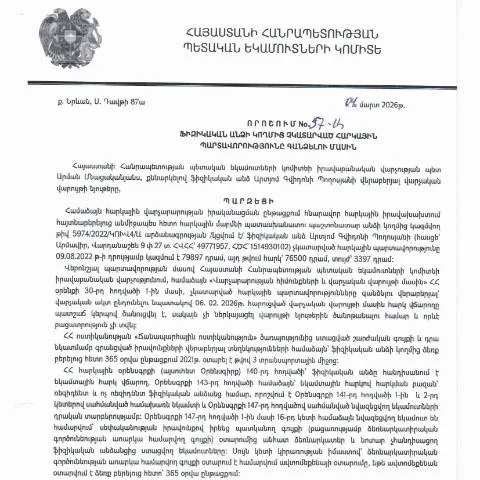
Արտյոմ Գվիդոնի Պողոսյանի որոշումը. Հարկային պարտավորությունները գանձելու գործընթացը
Հարկային պարտավորությունները կատարելը յուրաքանչյուր ֆիզիկական անձի հիմնարար իրավունքներից մեկն է, իսկ դրանց չկատարումը կարող է հանգեցնել ծավալուն խնդիրների, որոնք ազդում են ոչ միայն անհատի ֆինանսական վիճակի վրա, այլև ամբողջ հայաստանյան հարկային համակարգի կայունության վրա։ 2026 թվականի մարտի 4-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հստակեցում և ուղղորդում է տալիս այն անձանց, ովքեր չկարողացան կատարել իրենց հարկային պարտավորությունները։
Ովքե՞ր կարող են դիմել
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք դեռևս չեն կատարվել։ Այն կարող է կիրառվել ինչպես հայաստանյան քաղաքացիների, այնպես էլ օտարերկրյա անձանց համար, ովքեր ունեն հարկային պարտավորություններ Հայաստանի Հանրապետության տարածքում:
Հատուկ դեպքեր
- Օտարերկրյա քաղաքացիներ. Նրանք պետք է ներկայացնեն լրացուցիչ փաստաթղթեր, որոնք ապացուցում են իրենց հարկային պարտավորությունները:
- Մինորիտար անձինք. Որոշ դեպքերում, եթե դիմողը 18 տարեկանից ցածր է, ապա պետք է ներկայացվի ծնողի կամ հոգաբարձուի ստորագրությունը:
- Վճարման գերբարձր պարտքեր. Եթե հարկային պարտավորությունները գերազանցում են 1,500,000 ՀՀ դրամը, ապա անհրաժեշտ է լրացուցիչ իրավաբանների խորհուրդ:
Որպեսզի գործընթացն արդյունավետ լինի
Արդյունավետ գործելու համար հարկավոր է նախապես պատրաստվել և վերլուծել, թե ինչպիսի տեղեկություններ են պահանջվում և ինչպես պետք է դրանք ներկայացվեն:
Պատրաստելու անհրաժեշտ փաստաթղթեր
- Հարկային հայտարարություն: Համապատասխան ձևաթուղթ, որտեղ նշված են բոլոր հարկային պարտավորությունները:
- Հարկային հաշվետվություն: Ըստ անհրաժեշտության, հարկային հաշվետվությունն ու դրա ստորագրությունը:
- Անձնական փաստաթղթեր: Հաճախ անհրաժեշտ է անձնագիր, ապրելու վկայական կամ այլ անձնական փաստաթուղթեր:
Ինչպես լրացնել և ներկայացնել փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացի մեկնարկը պայմանավորված է ճիշտ լրացված փաստաթղթերով:
Լրացման քայլեր
- Լրացնել փաստաթուղթ. Նախ պետք է լրացնել բոլոր անհրաժեշտ տվյալները՝ ըստ պահանջվող ձևերի:
- Ստուգել տվյալները. Կրկին ստուգեք, որ բոլոր տվյալները ճիշտ են և լրացված են:
- Ներկայացնել գրասենյակում. Լրացված փաստաթղթերը պետք է ներկայացվեն համապատասխան գրասենյակ:
- Արյունահոսության ժամկետ. Պետք է հաշվի առնել, որ յուրաքանչյուր հայտ ներկայացնելու համար տրվում է որոշակի ժամկետ:
Հարկային պարտավորությունների շրջիկ գործընթացը
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը բավականին բազմակողմանի է:
Արդյունքներ և հետևանքներ
| Պարտականություն | Հետևանք |
|---|---|
| Հարկային պարտավորությունների չկատարում | Անհրաժեշտություն վճարելու տույժեր |
| Խախտումներ | Իրավական քայլերի ձեռնարկում |
| Հարկային հայտարարության ուշացման դեպք | Գործընթացի երկարաձգում |
Դիմելու ու ստանալու ընթացակարգը
Դիմելու իրավունքը առկա է բոլորի համար, իսկ ստացվող պատասխանները տարբեր են՝ կախված պարտավորությունների տեսակներից:
Հնարավոր պատասխանները
- Հաստատում: Եթե ստացվում է հաստատման պատասխան, դա նշանակում է, որ պարտավորությունները հաջողությամբ կատարվել են:
- Մերժում: Եթե հարցումը մերժվում է, ապա անհրաժեշտ է ներկայացնել հարցման պատճառներ:
- Հետազոտություն: Որոշ դեպքերում հարկային մարմինները կարող են պահանջել լրացուցիչ տեղեկատվություն:
Շրջագծի շարունակականությունը
Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել մի շարք լրացուցիչ քայլեր:
Գործընթացի շարունակականությունը
Հարկային մարմինները կարող են շարունակաբար ուսումնասիրել դիմողներին և պահանջել լրացուցիչ տեղեկություններ:
Վերջնական քայլեր
Դիմելուց հետո, հարկադիր մարմինները կարող են սկսել վերահսկողություն, իսկ հարկային պարտավորությունների չկատարման դեպքում տրամադրեն համապատասխան տույժեր:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը տալիս է հնարավորություն սթափվել և կատարել հարկային պարտավորությունները՝ խուսափելով խնդիրներից:
Դրական և բացասական հետևանքներ հարկային պարտավորությունների կատարման դեպքում
Հարկային պարտավորությունների չկատարմամբ կարող են լինել բազմաթիվ հետևանքներ, որոնք ազդում են ֆիզիկական անձի ֆինանսական ու իրավական կարգավիճակի վրա: Դրական հետևանքներից մեկը կարող է լինել հարկային պարտավորությունների արագ կատարումը` խուսափելով ավելի խիստ պատժամիջոցներից: Սակայն, երբ պարտավորությունները չեն կատարվում, կարող են կիրառվել վարչական տուգանքներ, որոնք կարող են ավելանալ ելնելով պարտադիր վճարումների չափից և դրանց ուշացման ժամանակահատվածից:
Նմանատիպ դեպքերում հարկային մարմինները կարող են կիրառել հարկային միջոցառումներ, որոնք կարող են ներառել հաշվետվությունների պահանջում, ընտանիքի ակտիվների ազդակների վերահսկում, ինչպես նաև պահանջել ավելացված տեղեկատվություն ֆիզիկական անձից: Բացի այդ, հարկային մարմինները կարող են վնասակար հետևանքներ ունենալ նաև ֆիզիկական անձի վարկային պատմության վրա, ինչը կարող է հանգեցնել վարկերի դժվարությունների կամ ֆինանսական միջոցների այլ աղբյուրներից օգտվելու հնարավորությունների սահմանափակման:
Հարկային պարտավորությունների կատարման գործընթացը և դրա միտումները
Ըստ ՀՀ ՊԵԿ-ի և նոր հարկային օրենսդրության, հարկային պարտավորությունների կատարման գործընթացը դարձել է առավել ինովացիոն և թվային: Ֆիզիկական անձինք այժմ կարող են օգտագործել էլեկտրոնային ծառայություններ իրենց հարկային պարտավորությունները կատարելու համար, ինչը զգալիորեն կրճատում է կատարելու ժամանակը և նվազեցնում մարդկային գործոնների ներգործությունը: Այս գործընթացը ներառում է անձնական թվային ստորագրության օգտագործումը, որը ապահովում է տվյալների անվտանգության բարձր մակարդակ:
Նմանատիպ գործընթացի օգնությամբ ֆիզիկական անձինք կարող են հեշտությամբ ստանալ իրենց հարկային պարտավորությունների մասին տեղեկատվություն, վճարել հարկերը և ստանալ համապատասխան փաստաթղթերը անմիջապես իրենց էլեկտրոնային հաշվին: Եվս մեկ կարևոր միտում է հարկային պարտավորությունների ճանաչումը վերջնաժամկետների սահմաններում, ինչը խթանում է վճարումների կատարման արագությունը և նվազեցնում տուգանքների կիրառման հավանականությունը:
Օրինական ճանապարհներ հարկային պարտավորություններից խուսափելու համար
Ֆիզիկական անձինք հնարավորություն ունեն օրինական ճանապարհներով նվազեցնելու իրենց հարկային պարտավորությունները՝ օգտագործելով տարբեր հարկային արտոնություններ և նվազեցումներ: Օրինակ, նրանք կարող են օգտվել հարկային արտոնություններից ինչպես բնակարանային, այնպես էլ առողջապահական ծախսերի մասով: Հարկային կոդը նախատեսում է նաև միջոցներ, որոնք թույլ են տալիս ֆիզիկական անձանց ընդգրկել որոշակի ծախսեր իրենց հարկային հաշվետվություններում, ինչը կարող է նվազեցնել ընդհանուր հարկային դրույքը:
Կարևոր է, որ ֆիզիկական անձինք լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին, ուստի խորհուրդ է տրվում խորհրդակցել հարկային մասնագետների հետ, որոնք կարող են տրամադրել անհրաժեշտ տեղեկություններ և աջակցություն, մասնավորապես, հարկային նոր օրենքների և կարգապահական փոփոխությունների վերաբերյալ: Սա կարող է նպաստել առավել արդյունավետ հարկային կառավարությանը և նվազեցնել բոլոր հնարավոր ռիսկերը: