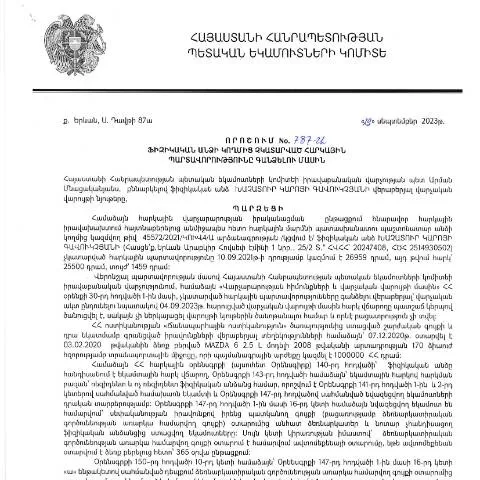
Նորարարական մոտեցում վճարման պարտավորությունների հասցեական կարգավորմանը
Հոկտեմբերի 11-ին, 2023 թվականին, ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է կարևոր մի որոշում՝ 29.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 787-Ա որոշում։ Այս փաստաթուղթը ներկայացնում է մի շարք իրավական և վարչական ընթացակարգեր, որոնք վերաբերում են քաղաքացիների հարկային պարտավորությունների կատարմանը և անհրաժեշտ քայլերին՝ սահմանված ժամկետներում վճարել հարկերը։
Իրավաբանական կարգավորում և պատմական համատեքստ
ՀՀ օրենսդրությունը, մասնավորապես, Հարկային օրենսգիրս, հիմնված է արդիական սկզբունքների վրա, որոնք նպատակ ունեն ապահովել հարկային պարտավորությունների պատշաճ կատարումը։ Հարկային պարտավորությունների գանձման կարգը կանոնակարգվում է ՀՀ վարչական կարգավորման կանոնների շրջանակներում, որոնք նախատեսում են ինչպես վճարման, այնպես էլ վարչական պատասխանատվության ընթացակարգեր:
Դիտարկված որոշումը ընդունվել է վարչական կարգի պահպանմամբ, որը ընդգրկում է ինչպես հարկային պարտավորությունների կատարման, այնպես էլ հարկային վարչարարության ոլորտում քաղաքացիների իրավունքներն ու պարտականությունները:
Դիմումի հաստիքը և անհրաժեշտությունը
Այս որոշումը կնպաստի վճարման պարտավորությունների ավելի արդյունավետ կարգավորմանը, որպեսզի հարկատուները պարզ և հասանելի եղանակով կարողանան լուծել իրենց հարկային հարցերը:
- Ֆիզիկական անձինք: Դիմել կարող են բոլոր այն քաղաքացիները, ովքեր պարտավոր են կատարել հարկային վճարումներ: Այսպիսով, որոշման ընդունումը մոտիվացնում է քաղաքացիներին գործել օրինական ճանապարհով:
- Վճարման ժամկետները: Հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում, հակառակ դեպքում կիրառվում են վարչական պատժամիջոցներ:
- Կարևոր տեղեկություններ: Հարկային պարտավորությունները չկատարելու դեպքում սահմանվում են վարչական պատասխանատվության միջոցներ:
Մանրամասներ՝ զեկույցի ձևը և լրացման պրոցեսը
Հարկային պարտավորությունների գանձման ընթացակարգը նախանշում է որոշակի քայլեր, որոնք հարկավոր է կատարել:
- Փաստաթղթի ձևը: Այդ կարգավորումը ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է լրացնի համապատասխան «զեկույց» (Dimum Dzev N2) ձևը:
- Լրացում: Անհրաժեշտ է լրացնել բոլոր վերոնշյալ հարցերին պատասխանները, այդ թվում՝ անձնագրի տվյալները, հարկային կոդը և այլ կարևոր տեղեկություններ:
Դիմումի ներկայացման եղանակները
Հարկային պարտավորությունների վերաբերյալ ներկայացվող դիմումը կարող է կատարվել տարբեր միջոցներով:
| Դիմումի ներկայացման ձև | Նկարագրություն |
|---|---|
| Առցանց | Բոլոր հարկատուները կարող են օգտագործել իրենց անձնական հաշվեհամարը և էլեկտրոնային ստորագրությունը: |
| Թղթային | Դիմումի թղթային տարբերակը կարելի է ներկայացնել հարկային մարմին: |
| Գյուղային սպասարկման գրասենյակ | Ֆիզիկական անձինք կարող են դիմել նաև տեղական գրասենյակներ: |
Փաստաթղթի ստացման գործընթացը և ասոցիացված ժամանակահատվածները
Դիմումը ներկայացնելուց հետո, հարկային մարմինները պարտավորվում են որոշակի ժամկետներում անդրադարձնել պահանջին:
- Մեկնաբանություններ:
- Որոշման ընդունման գործընթաց:
- Չափումները՝ պարտավորությունների կատարումը:
Մասնավոր դեպքեր և արտասահմանյան քաղաքացիների կարգավիճակը
Այս որոշումը, բացի Հայաստանի Հանրապետության քաղաքացիներից, անդրադառնում է նաև արտասահմանյան քաղաքացիներին:
- Օտարերկրյա քաղաքացիներ: Նրանք, ովքեր ունեն հարկային պարտականություններ, պետք է հետևեն նույն ընթացակարգերին:
- Վճարման առանձնահատկությունները: Ազգային արժույթի փոխարեն, կարելի է կիրառել միջազգային վճարման համակարգեր:
Հարկային պարտավորությունների չկատարումից բխող հետևանքները
Խախտումները կարող են հանգեցնել իրավաբանական հետևանքների:
- Վարչական պատասխանատվություն: Պարտավորությունների չկատարումը կարող է առաջացնել ֆիզիկական և իրավաբանական անձանց նկատմամբ վարչական պատասխանատվություն:
- Հարկային պարտավորությունների ավելացում: Վճարումից խուսափելը կարող է հանգեցնել պարտավորությունների աճին:
Վերջնական հանգուցալուծումները և նոր մոտեցումները
ՀՀ ՊԵԿ-ն ակտիվորեն աշխատում է հարկային պարտավորությունների լիարժեք կատարման ուղղությամբ:
Հարկային կառավարման արդյունավետությունը բարձրացնելու նպատակով ներկայացվում են նորարարական մոտեցումներ:
Այս որոշումը կարևոր քայլ է դեպի հարկային վարչարարության թափանցիկություն, որը խթանում է քաղաքացիների պատասխանատվությունը և ուժեղացնում ՀՀ հարկային համակարգը:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 29.09.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 787-Ա որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը և դրանց գանձման ընթացակարգերին: Այս որոշման հիմնական նպատակն է ապահովել հարկային օրենքների կատարումը և հարկային պարտավորությունների չկատարումից բխող հետևանքների կանխումը:
Այս գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է արձանագրված լինեն, որպեսզի ամբողջական պատկերացում կազմվի ֆիզիկական անձի հարկային պարտավորությունների մասին: Նախ, հարկային մարմնում պետք է իրականացվի պարտավորությունների հաշվառման գործընթաց, որը ենթադրում է տվյալ անձի ՀՎՀՀ-ի, անձնագրի տվյալների և այլ անհրաժեշտ տեղեկությունների զուգահեռում: Սրա արդյունքում որոշվում է, թե որ հարկային պարտավորությունները չեն կատարվել:
Այնուհետև, հարկային մարմինը պետք է պատրաստի պաշտոնական ծանուցում, որտեղ մանրամասն կանդրադառնա պարտավորությունների չափը, դրանց վճարման ժամկետները և հնարավոր հետևանքները: Ծանուցումը պետք է ուղարկվի ֆիզիկական անձին, և նրա ստացման պտուղը պետք է արձանագրվի գրանցման համակարգում:
Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները նշված ժամկետում, հարկային մարմինը իրավունք ունի դիմել հարկային հարկադիր գանձման մեթոդներին:
Դիմումի ներկայացման ընթացակարգը
Ֆիզիկական անձանց համար հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշվել է, ենթադրում է նաև պարտադիր դիմումների ներկայացում: Դիմումը պետք է ներկայացվի առցանց, օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը կամ համապատասխան էլեկտրոնային ծառայությունները:
Դիմումն ունենալու համար անհրաժեշտ է լրացնել համապատասխան հայտի ձևը, որտեղ պետք է նշվի այն պարամետրերը, որոնք վերաբերում են հարկային պարտավորությունների չկատարմանը: Այսպիսով, հարկային մարմինները կկազմակերպեն գործընթացը և կվերացնեն բոլոր հնարավորությունները, որոնք կարող են հանգեցնել պարտավորությունների չկատարմանը:
Դիմումը ներկայացնելու ընթացքում պետք է նաև ավելացնել մեկ վերաբերող փաստաթուղթ՝ օրինակ, տրամադրելով տեղեկություն ձեր ֆինանսական իրավիճակի կամ այլ համապատասխան փաստերի մասին: Սա կօգնի հարկային մարմիններին ավելի արագ և արդյունավետ կերպով լուծել ձեր խնդիրը:
Գանձման գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կարգավորվող հարկային զենքի ոլորտի հիմքերը հիմնված են վարչական իրավական ակտերի վրա, որոնք սահմանում են հարկային պարտավորությունները, դրանց կատարումը և հարկային մարմինների իրավունքները: Հարկային օրենսդրությունը, և մասնավորապես, Հարկային օրենսգրքի համապատասխան հոդվածները, գանձման գործընթացին տալիս են իրավական շրջանակ:
Մասնավորապես, հարկային պարտավորությունների գանձումը հնարավոր է միայն այն դեպքում, երբ հարկային մարմինը համապատասխանաբար իրականացրել է պարտավորությունների հաշվառման և ծանուցման գործընթացը: Որպեսզի հարկային մարմինը կարողանա կիրառել հարկային պարտավորությունների գանձման միջոցները, անհրաժեշտ է, որ դրանք հիմնված լինեն օրենքի պահանջների վրա:
Կառավարության որոշումն ու իրավազորումը, որը նախատեսում է հարկային պարտավորությունների գանձումը, կարևոր նշանակություն ունի, քանի որ այն ստեղծում է վստահություն հարկային մարմինների և ֆիզիկական անձանց միջև, ինչպես նաև ապահովում է օրենքի հավասար կիրառումը: