Դիտարկում և նշանակություն
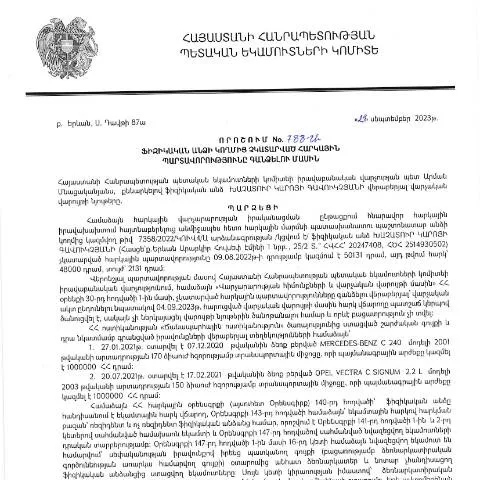
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 29.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 788-Ա որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս փաստաթուղթը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է այն քաղաքացիներին, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
Ովքեր են ներկայացնում փաստաթուղթը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր գրանցված են ՀՀ հարկային համակարգում և ունեն չկատարված հարկային պարտավորություններ: Կարևոր է, որ որոշման պայմանները կարող են ազդել տարբեր խմբերի վրա, այդ թվում՝
- Մասնավոր անձինք, որոնք ունեն հարկային պարտավորություններ
- Հասարակական կազմակերպություններ, որոնք կարող են ունենալ հարկային պարտավորություններ ինպես նաև ֆիզիկական անձանց վրա
- Իրավաբանական անձինք, որոնք ներկայացնում են հարկային պարտավորություններ ֆիզիկական անձանց անունից
Հատուկ դեպքեր
Նշված որոշման շրջանակներում կարող են լինել հատուկ դեպքեր, օրինակ:
- Համապատասխան փաստաթղթերի բացակայություն կամ դրանց դժվար հասանելիություն
- Քաղաքացիների սոցիալ-տնտեսական պայմանները, որոնք կարող են ազդել վճարային կարողությունների վրա
- Հարկային պարտավորությունների եղանակների փոփոխություն՝ պայմանավորված օրենքների փոփոխություններով
Փաստաթղթի կառուցվածքը
Փաստաթղթի ողնաշարը ներառում է մի շարք կարևոր կետեր, որոնցից յուրաքանչյուրը պետք է ուշադիր լրացվի:
| Կարգ | Նկարագրություն | Յուրահատկություններ |
|---|---|---|
| 1 | Հարկային պարտավորության նշում | Նկարագրել հարկային պարտավորությունը, որի համար գանձվում է գումարը |
| 2 | Վճարման ժամկետ | Նշել վճարման ժամկետը, երբ պարտավորությունը պետք է կատարվի |
| 3 | Ակտիվների և եկամուտների ակնարկ | Առաջ բերեք ներկայացվող ակտիվները և եկամուտները, որոնք կարող են կիրառվել |
Հրապարակման գործընթացը
Փաստաթուղթը ներկայացնելու համար նախ պետք է հավաքել անհրաժեշտ բոլոր նյութերը, այդ թվում՝ անձնական փաստաթուղթ, հարկային հաշվետվություններ և այլ անհրաժեշտ տվյալներ: Այնուհետև, պետք է դիմել ՀՀ ՊԵԿ տեղամասային գրասենյակ:
- Նախապատրաստել փաստաթղթերը՝ պատրաստելով անհրաժեշտ ուղեկցող փաստաթղթերը:
- Ներկայանալ ՀՀ ՊԵԿ տեղամասային գրասենյակ՝ ներկայացնելով փաստաթղթերը:
- Վճարել անհրաժեշտ տուրքերը, եթե դրանք կան:
Ինչպես հետևել գործընթացին
Հետադարձ կապը կարող է իրականացվել հետևյալ միջոցներով:
- Էլեկտրոնային փոստի միջոցով
- Հեռախոսային կապով
- Հատուկ համակարգերի միջոցով, որտեղ հնարավոր է ստանալ տեղեկատվություն ձեր դիմումի մասին
Պրոֆիլներ և բացառություններ
Այժմ արժե անդրադառնալ որոշակի պրոֆիլներին, ովքեր կարող են ունենալ բացառություններ կամ հատուկ պայմաններ:
- Այդ թվում նաև՝ մարդկանց, ովքեր ծննդյան ժամանակ ունենում են հատուկ հարկային արտոնություններ:
- Շիրակ, Գեղարքունիք և այլ մարզերում գտնվող քաղաքացիներ, որոնք կարող են օգտվել պետական ծրագրերից:
Հարկային պարտավորությունները կարող են տարբեր լինել կախված բնակության վայրից, մասնագիտությունից, սոցիալական կարգավիճակից:
Ստեղծված պայմանների նկարագրությունը
Նշված որոշման շրջանակներում կարևոր է նաև հետևյալ պայմանները:
- Կառավարության կողմից սահմանված արտոնություններ և աջակցություն՝ կախված քաղաքացիների սոցիալ-տնտեսական պայմաններից:
- Հարկային օրենսդրության փոփոխությունները՝ կապված հարկային պարտավորությունների կատարման հետ:
Վճարման գործընթացի վերահսկողություն
ՀՀ ՊԵԿ-ը պարտավոր է հետևել, թե ինչպես են կատարվում վճարները, և այդ գործընթացը իրականացվում է հետևյալ կերպ:
- Ստեղծվում են խիստ վերահսկողության մեխանիզմներ:
- Կառավարությունն ապահովում է մշտական մոնիթորինգ:
- Կարգավորումներն ու օրենքները մշտապես թարմացվում են:
Ներածություն օրենքի մեջ
Այս փաստաթուղթը նաև կարևոր դեր է խաղում ՀՀ հարկային օրենսդրության մեջ, որն անհրաժեշտ է, որպեսզի յուրաքանչյուր ֆիզիկական անձը գիտակցի իր պարտավորությունները:
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը հասարակության համար հսկայական կարևորություն ունի՝ նպաստելով պետության կայունությանը:
Հարկային պարտավորությունների խախտման հետևանքները
Հատուկ ուշադրություն պետք է դարձվի նաև հարկային պարտավորությունների կատարումը խախտելու դեպքում:
- Խախտման դեպքում կարող են լինել օրենքով սահմանված պատիժներ:
- Հարկային պարտավորությունները կարող են հանգեցնել պետական աջակցություններից զրկվելու:
- Սոցապահովագրության և այլ պետական ծառայություններից բացակայության խնդիրներ:
Պետական աջակցություն և տեղեկատվություն
Քաղաքացիները կարող են օգտվել նաև պետական աջակցության ծրագրերից, որոնք նվիրված են հարկային պարտավորությունների իրականացման հարցերին:
- Հարկային խորհրդատվություն՝ պետության աջակցությամբ:
- Ծրագրեր՝ տեղեկացնելու քաղաքացիներին հարկային պարտավորությունների մասին:
- Հեռախոսային և էլեկտրոնային ծառայություններ՝ հարցերի լուծման համար:
Ակտիվ մասնակցություն երկրի տնտեսության մեջ
Հարկային պարտավորությունները կիրառում են նաև երկրի տնտեսության զարգացման համար. յուրաքանչյուր քաղաքացի, որը կատարում է իր պարտավորությունները, մասնակցում է պետական բյուջեի ձևավորմանը:
Եզրափակիչ մտքեր
Այս փաստաթուղթն ու դրա շրջանակներում նախատեսված գործողությունները կարևոր են ոչ միայն պետությանը, այլ նաև այն քաղաքացիներին, որոնք պարտավոր են կատարել իրենց հարկային պարտավորությունները: Հարկային համակարգը հանդես է գալիս որպես երկիրի տնտեսական կայունության հիմք:
Հարկային պարտավորությունների կատարումը և պատժամիջոցները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կայացած 788-Ա որոշմամբ, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», մանրամասնորեն հստակեցվում է հարկային պարտավորությունների կատարումը և այն պայմանները, որոնք կարող են հանգեցնել պատժամիջոցների: Գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկատուն չի կատարում իր պարտավորությունները սահմանված ժամկետներում։ Այս գործընթացը ընդգրկում է հարկային մարմնի կողմից հարկային պարտավորությունների անցանկալիության առաջացման ընթացակարգերը, որոնք կարող են ներառել նաև հարկային ստուգումներ, հաշվարկներ և պահանջներ:
Դիտարկելով հարկային պարտավորությունների կատարումը, պետք է նշել, որ օրենսդրությունը նախատեսում է որոշակի ժամկետներ, որոնց ընթացքում հարկատուն պետք է կատարի իր պարտավորությունները: Եթե տվյալ ժամկետն անցնում է, հարկային մարմինը կարող է կիրառել պատժամիջոցներ, որոնք կարող են ներառել ֆինանսական տուգանքներ, բազմակի հարկման առաջացում կամ անգամ վարչական պատասխանատվություն:
Էլեկտրոնային ծառայությունների միջոցով հարկային պարտավորությունների կատարման հնարավորությունները
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, որոնք հնարավորություն են տալիս հարկատուներին ժամանակին կատարելու իրենց հարկային պարտավորությունները: Էլեկտրոնային ծառայությունների միջոցով հարկային պարտավորությունների կատարումն իրականացվում է անձի նույնականացման համակարգերի միջոցով, ինչպիսիք են էլեկտրոնային ստորագրությունները և անձնական համարանիշերը:
Օրինակ, հարկատուները կարող են օգտվել «Tax.am» համակարգից, որը հնարավորություն է տալիս հասանելիություն ունենալու իրենց հարկային տեղեկություններին և ինքնուրույն ձևակերպելու հարկային հաշվետվություններ: Այս համակարգի միջոցով հարկատուները կարող են իրականացնել նաև հարկային պարտավորությունների բողոքարկումներ, ստանալ տեղեկություններ հարկային վերադարձի մասին և հետևել իրենց վճարներին:
Ավելին, էլեկտրոնային համակարգերը ապահովում են նաև խնայողական միջոցներ, քանի որ այն թույլ է տալիս նվազեցնել ժամանակի ծախսերը, որոնք կապված են հարկային հաշվետվությունների ներկայացման և դուրս գալու գործընթացների հետ:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքը և պաշտպանությունը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է ՀՀ վարչական կարգավորման օրենքի դրույթների վրա, որոնք սահմանում են իրավական պարտավորությունները և պարտականությունները, ինչպես նաև այն խոչընդոտները, որոնք կարող են բխել հարկային մարմիններից: Բացի այդ, հարկատուները ունեն իրավունք պաշտպանել իրենց իրավունքները՝ ներկայացնելով բողոքներ կամ դիմումներ ՀՀ ՊԵԿ-ին, ինչպես նաև մասնակցելով հարկային դատարանների նիստերին:
Կարևոր է, որ հարկատուները տեղեկացված լինեն իրենց իրավունքներին և պարտականություններին, քանի որ դա նրանց հնարավորություն է տալիս պաշտպանել իրենց շահերը: Եթե հարկային մարմինը կատարում է անօրինական կամ չի հիմնավորված գործողություններ, հարկատուները կարող են դիմել իրավաբանական խորհրդատվության և պաշտպանական միջոցառումների:
Այսօր միայն հարկային պարտավորությունների կատարումը չէ, որ որոշում է հարկային մարմինների հետ հարաբերությունները, այլ նաև ընթացակարգերի թափանցիկությունը և օրենսդրական ապահովումը, որոնք կարող են կանխել հարկային վեճերը և թույլ տալ, որ հարկատուներն իրենց պարտավորությունները կատարեն առանց ավելորդ խնդիրների: