Ներդրման կարևորությունը և ազդեցությունը անձանց նկատմամբ
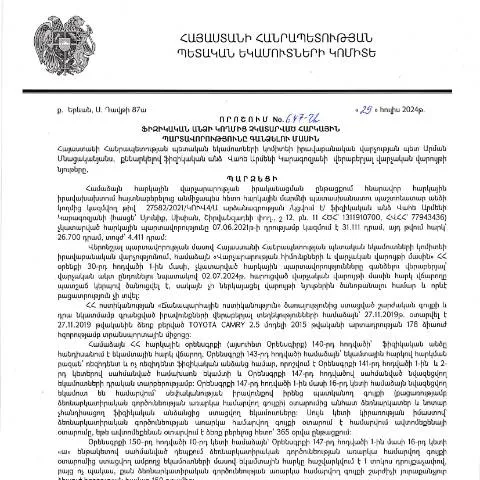
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 647-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ձեռնարկված է հարկային պարտավորությունների իրականացումը վերահսկելու նպատակով։ Այս փաստաթուղթը հնարավորություն է տալիս պետական մարմիններին հարկային պարտավորություններ չկատարած անձանց նկատմամբ համապատասխան միջոցներ ձեռնարկելու։ Արդյունքում, ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել պատասխանատվության, ինչը կարող է արտահայտվել գանձման միջոցով կամ այլ իրավաբանական միջոցներով։
Դիտարկվող իրավիճակները
- Հարկային պարտավորությունների չկատարում
- Նոր հարկատեսակների ներդրում
- Պետական մարմինների կողմից վերահսկողական գործողություններ
Այս որոշումը կարևոր է նաև այն պատճառով, որ այն բացահայտում է տարբեր հարկատեսակների և նրանց կիրառման գործընթացը, ինչն օգնում է քաղաքացիներին ավելի լավ հասկանալու իրենց պարտավորությունները:
Գործողությունները և ժամկետները
Ըստ ՀՀ վարչական ընթացակարգերի օրենսգրքի, որոշման ընդունվելուց հետո սկսվում են ժամկետներ, որոնք անհապաղ պետք է կատարվեն:
- Ներդրման ժամկետը: Որոշման հրապարակումից հետո սկսվում է 30-օրյա ժամկետը, որի ընթացքում ֆիզիկական անձինքը պետք է կատարի իր պարտավորությունները:
- Պատասխանատվության ժամկետը: Եթե պարտավորություններն իրականացված չեն, ապա պետական մարմիններն ունեն իրավունքը ձեռնարկել համապատասխան միջոցներ:
Պատասխանատվության միջոցները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, նա կարող է ենթարկվել՝
- հարկային պարտավորությունների գանձման
- տվյալների հրապարակման (օրինակ` հարկային ցուցակում)
- պարտադիր կատարողական գործընթացի սկիզբ
Որոշման իրավական հիմքերը
ՀՀ ՊԵԿ 647-Ա որոշումը ընդունվել է ՀՀ հարկային օրենսդրության շրջանակներում, որի հիմքերը հիմնված են ՀՀ վարչական գործընթացների օրենսգրքի վրա։ Սա ապահովում է օրենքով սահմանված կարգի պահպանությունը և հիմնավորում է այդ կարգի կիրառումը:
Իրավական շրջանակները
- ՀՀ հարկային օրենսդրություն
- ՀՀ վարչական գործընթացների օրենսգիրք
- Կառավարության որոշումներ
Առանձնահատկությունները և տարբերությունները
Այս որոշումը տարբեր է այլ ֆինանսական և հարկային փաստաթղթերից, քանի որ այն կենտրոնանում է բացառապես ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման վրա։
- Հարկային հաշիվների բացակայություն: Շատ դեպքում նման որոշումները կարող են կիրառվել առանց հարկային հաշիվների ցուցադրելու:
- Պետական վերահսկողություն: Այս գործընթացը ավելի շեշտադրում է պետական վերահսկողության կարևորությունը:
Փաստաթղթերի պահանջները
Փաստաթղթերն, որոնք անհրաժեշտ են այս գործընթացում, ներառում են ՝
- Հարկային հաշվետվություններ
- Նույնականացման փաստաթղթեր
- Աջակցության փաստաթղթեր
Հանդիպումները և անելիքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, նրա համար առկա են որոշակի դասընթացներ կամ հանդիպումներ, որոնց ընթացքում նա կարող է ավելի մանրամասն տեղեկություններ ստանալ:
- Իրավական խորհրդատվություն
- Հարկային դասընթացներ
- Գործընկերային հանդիպումներ
Դիրքավորման կանոնները
Այս հանդիպումների ընթացքում, ֆիզիկական անձինք պետք է ապահովեն, որ նրանք ունեն ճիշտ և ամբողջական տեղեկություններ, որպեսզի կարողանան արդյունավետ օգտագործել իրենց իրավունքները:
Վերջնական որոշումներն ու հետևանքները
Եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները, ապա իրավական գործընթացը շարունակվում է, և կարող են լինել հետևանքներ:
- Քաղաքական իրավունքների սահմանափակում: Հարկային պարտավորությունները չկատարած անձինք կարող են չկարողանալ իրականացնել որոշակի գործարքներ կամ ձեռքբերումներ:
- Արդյունավետ պատմություն: Նրանք կարող են հայտնվել հարկային ռիսկերի ցուցակում, ինչը կարող է մեծացնել նրանց ֆինանսական ծանրաբեռնվածությունը:
Պատասխանատվությունը
Պետական մարմինները պատասխանատվություն են ստանձնում, երբ ֆիզիկական անձինք չեն կատարում իրենց պարտավորությունները:
Հետագա քայլերը՝ պարտավորությունների կատարումը
Ֆիզիկական անձինք, ովքեր հանդուրժում են հարկային պարտավորությունները, պետք է շարունակեն հետևել իրենց հաշիվներին և համոզվեն, որ նրանք կատարել են բոլոր վերոնշյալ պահանջները:
- Հարկային հաշվետվությունների ներկայացում
- Հարկային պարտավորությունների կատարման վերահսկում
- Իրավական խորհրդատվություն և աջակցություն
Ներդրական պարտավորությունները
Ֆիզիկական անձինք պետք է ապահովեն, որ նրանք չեն ունենում պարտավորություններ ճանապարհին, որպեսզի կարողանան խուսափել տուգանքներից և այլ իրավական հետևանքներից:
Տեղեկատվության աղբյուրները
Այս գործընթացում կարևոր են նաև տեղեկությունների աղբյուրները, որոնք կարող են օգնել քաղաքացիներին:
- ՀՀ ՊԵԿ պաշտոնական կայք
- Իրավաբանական խորհրդատվական կենտրոններ
- Հարկային ծառայություններ
Փոփոխություններ և նոր մոտեցումներ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 647-Ա որոշումը նշում է մի շարք կարևոր փոփոխություններ, որոնք ուղղված են հարկային պարտավորությունների կատարման գործընթացի բարելավմանը: Հարկային պարտավորությունների գանձման հարցում նոր մոտեցումների ներդրումը կարևոր քայլ է, որը նպատակ ունի ոչ միայն գանձման գործընթացի սուբյեկտիվությունը նվազեցնելու, այլ նաև վերաբերմունքը հարկային պարտավորությունների կատարման նկատմամբ:
Այս որոշումը ներառում է մի շարք նորարարություններ, որոնք կօգնեն տնտեսվարողներին ավելի արդյունավետ կերպով կազմակերպել իրենց հարկային պարտավորությունների կատարումը: Դրանց թվում են էլեկտրոնային հաշվետվությունների նոր ձևաչափեր, որոնք հնարավորություն են տալիս տնտեսվարողներին օպերատիվ կերպով ստանալ տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև կարգավորվում են ժամկետները, որոնք սահմանված են հարկային պարտադրանքների կատարումից:
Հարկային պարտավորությունների գերակա կարգավիճակը և դրա ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների գերակա կարգավիճակը, որը նշվում է 647-Ա որոշման շրջանակներում, կարևոր դեր է խաղում ինչպես անհատների, այնպես էլ իրավաբանական անձանց համար: Այդ կարգավիճակը նշանակում է, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և ամբողջությամբ, հակառակ դեպքում հնարավոր են պատժամիջոցներ, ինչպիսիք են դրամական տուգանքները կամ անգամ ունեցվածքի բռնագրավումը:
Նման կարգավորումներն ունեն կարևոր ազդեցություն տնտեսության ընդհանուր վիճակի վրա, քանի որ դրանք խրախուսում են պատասխանատու հարկային վարքագիծ: Տնտեսվարողները, ովքեր հետևում են հարկային պարտավորություններին, կարող են առավել արդյունավետ կերպով պլանավորել իրենց ֆինանսական ակտիվները և մուծումները, ինչը ներառում է նաև կանխատեսելիության բարձրացում շուկայում:
Սոցիալական արդարությունը և հարկային պարտավորությունների կատարումը
647-Ա որոշմամբ հաստատված նոր ընթացակարգերը չեն վերաբերում միայն ֆինանսական և վարչական հարցերին, այլ նաև սոցիալական արդարության սկզբունքներին: Այսինքն, հարկային պարտավորությունների կատարումը պետք է դիտվի նաև որպես սոցիալական պատասխանատվության բաղկացուցիչ: ՀՀ ՊԵԿ-ի կողմից նախատեսված միջոցառումները ուղղված են ապահովելու, որ բոլոր տնտեսվարողներն իրենք և մեղմեն իրենց հարկային պարտավորությունները, իսկ պետությունը կարողանա միջոցներ जुटացնել հասարակական կարիքների համար:
Սա կարևոր քայլ է դեպի գերատեսչությունների միջև համագործակցությունը, ինչի շնորհիվ հնարավոր կլինի ավելի արդյունավետորեն լուծել սոցիալ-տնտեսական խնդիրները և բարձրացնել բնակչության վստահությունը պետական կառույցների նկատմամբ: