Հարկային պարտավորությունների գանձման գործընթացը
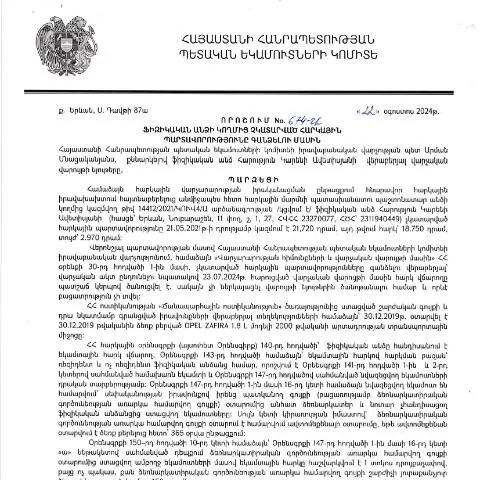
Հարկային պարտավորությունները պետության կողմից պարտադիր վճարումներ են, որոնք հարկատուները պարտավոր են կատարել։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի 22.08.2024-ի որոշումը ոգեշնչում է հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսում է, թե ինչպես են հարկային օրենսդրության շրջանակներում կազմակերպվում այդ պարտավորությունների կատարումը։ Այս որոշումը, որը հրապարակվել է 17․09․2024-ին, նախատեսում է սահմանափակումներ և կարգավորումներ՝ հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ:
Ովքեր են ենթակա փաստաթղթին
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները լինելուց հետո։ Այսպիսով, հարկային պարտավորությունների վերաբերյալ հստակեցումները վերաբերում են բոլոր այն քաղաքացիներին, ովքեր ունեն չկատարված հարկային պարտավորություններ:
Հարկային պարտավորությունների գանձման ժամկետները
Զեկուցագրի համաձայն, հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման հրապարակումից հետո։ Արդյունքում, գործընթացի մեկնարկային ամսաթվից մինչև առկա պարտավորությունների կատարումը, հարկատուները պետք է ունենան համապատասխան օրենսդրական հետևողականություն։
- Հրապարակման ամսաթիվ: 17․09․2024
- Գանձման գործընթացի սկսվելու ժամկետ: 18․09․2024
- Պարտավորությունների կատարելու վերջնաժամկետ: 15․12․2024
Դրական և բացասական հետևանքներ
Պարտավորությունների կատարումը կարող է հանգեցնել դրական արդյունքների, իսկ դրանց չկատարումը՝ բացասական հետևանքների, օրինակ՝ վարչական տուգանքներ:
- Դիտարկվող հարկային պարտավորությունների կատարման դեպքում հարկատուները կարող են օգտվել տարբեր արտոնություններից:
- Չկատարելու դեպքում կիրառվում են վարչական տուգանքներ, որոնք կարող են հասնել 10%-ից 30%-ի:
Գանձման գործընթացի ընթացքը
Ցանկացած հարկատու, ով հայտնվում է հարկային պարտավորությունների գանձման գործընթացում, կարող է դիմել հարկերի վարչությանը՝ տեղեկանալու, թե ինչ քայլեր պետք է ձեռնարկի:
- Երկու շաբաթվա ընթացքում հարկատուն պետք է ներկայացնի անհրաժեշտ փաստաթղթերը:
- Բոլոր գրավոր դիմումները կարող են ներկայացվել էլեկտրոնային համակարգի միջոցով:
- Հարկային մարմինը պետք է որոշի դիմումը համապատասխանության մասին և անհրաժեշտության դեպքում՝ լրացուցիչ տեղեկություններ պահանջի:
Փաստաթղթերի պահանջները
Հարկադիր կարգով ներկայացվելիք փաստաթղթերը կարող են լինել հետևյալը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնական փաստաթուղթ | Հարկատուի անձնագիրը կամ նույնականացման քարտը: |
| Հարկային հաշվետվություն | Անցած տարվա հարկային հաշվետվությունը: |
| Հարկային պարտավորությունների տեղեկագիր | Պարտավորությունների մանրամասն տեղեկությունները: |
Սխալների և բացթողումների դեպքում
Եթե հարկատուները դիմում են ներկայացրել, սակայն սխալներ կամ բացթողումներ են ի հայտ գալիս, ապա նրանք պետք է հետևեն այդ գործընթացին:
- Սխալները հնարավոր է ուղղել, սակայն հարկ է այս մասին տեղեկացնել հարկային մարմնին:
- Հարկային մարմինը պարտավոր է տեղեկացնել հարկատուին սխալի մասին և տրամադրել համապատասխան ժամանակ:
Գործողությունների հետևանքները
Հարկային պարտավորությունների չկատարման արդյունքում կարող են լինել մի շարք հետևանքներ:
- Բարձրացված հարկային պարտավորություններ՝ եթե պարտավորությունները չեն կատարվում:
- Վարչական տուգանքներ՝ որոնք կարող են նշանակվել օրենքի պահանջներին հակառակ գործողությունների համար:
- Վճարների հավաքագրում՝ պետությունը կարող է սկսել վճարների հավաքագրումը հարկատուի հաշվում:
Ակտիվորեն հետևելը
Որպես հարկատու, կարևոր է ակտիվորեն հետևել ձեր պարտավորություններին։ Հարկային մարմինները նախատեսում են տրամադրել տեղեկատվություն ձեր դիմումների կարգավիճակի մասին:
- Դիմումները կարելի է հետևել Ձեր անձնական էջում:
- Հարկային մարմինները ներկայացնում են տեղեկատվություն՝ ձեր դիմումների ընթացքի մասին:
Հարկային պարտավորությունների առավելությունները
Հարկային պարտավորությունների կատարումը ենթադրում է նաև որոշակի առավելություններ, որոնք կարող են օգնել հարկատուներին:
- Որպես իրավաբանական անձ՝ դուք կարող եք ստանալ տարբեր արտոնություններ:
- Պետություն օգնություն՝ հարկային մարմինները կարող են աջակցել խորհրդատվություններում, որը անհրաժեշտ է հարկատուների համար:
- Հանրային վստահություն՝ պատասխանատվությունը հարկային պարտավորությունների կատարման միջոցով ուժեղացնում է պետական իշխանության նկատմամբ վստահությունը:
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը Հայաստանում տեղի է ունենում մի շարք փուլերով, որոնք կարգավորված են Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում: Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել օրենսդրական հետևանքների, այդ թվում՝ տուգանքների, գանձումների և նույնիսկ դատական գործընթացների:
Իրականացման գործընթացը սկսվում է ՀՀ ՊԵԿ-ի կողմից համապատասխան որոշման ընդունմամբ, ինչպիսիք են 674-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացին: Այս որոշման հիմքում դրված են հարկային օրենսդրության պահանջները, որոնք պարտադիր են բոլոր հարկ վճարողների համար:
Այս գործընթացը ներառում է նաև հարկային մարմինների կողմից իրականացվող ուսումնասիրություններ և ստուգումներ, որոնք օգնում են պարզել հարկատուի իրական վիճակը: Որպեսզի գործընթացը ավանդականից առավել արդյունավետ կազմակերպվի, ՀՀ ՊԵԿ-ն ներդրել է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս ավելի արագ և հեշտ մուտք գործել հարկային տեղեկություններ:
Ֆիզիկական անձի իրավունքները և պարտականությունները
Ֆիզիկական անձին, ով ենթարկվում է հարկային պարտավորությունների, ունի որոշ իրավունքներ և պարտականություններ, որոնք որոշում են նրանց վարքագիծը հարկային մարմինների հետ:
Հարկային պարտականությունների կատարման դեպքում, անձը կարող է դիմել ՀՀ ՊԵԿ, ստանալ տեղեկատվություն իրենց նկատմամբ կանոնակարգերի և իրավունքների վերաբերյալ: Այս գործընթացը կարող է իրականացվել ինչպես առկա, այնպես էլ հեռակա ռեժիմում:
Հարկ վճարողները պետք է տեղյակ լինեն իրենց պարտականություններին, ներառյալ հարկերի ժամկետները, հաշվարկները և հայտարարությունները: Այդուհանդերձ, իրենք ունեն նաև իրավունք, որը թույլ է տալիս վիճարկել հարկային մարմինների որոշումները դատարանում, եթե նրանք կարծում են, որ իրենց իրավունքները խախտվել են:
Ձեռնարկվող միջոցառումներ և ապագա ծրագրեր
ՀՀ ՊԵԿ-ն ակտիվորեն աշխատում է հարկային պարտավորությունների կատարման գործընթացը բարելավելու համար և մշակում է մի շարք միջոցառումներ, որոնք ուղղված են հարկային վարկանիշի բարձրացմանը:
Այս միջոցառումների շրջանակում նախատեսվում է ներդնել նորագույն տեխնոլոգիաներ և էլեկտրոնային ծառայություններ, որոնք կբարձրացնեն քաղաքացիների տեղեկացվածությունը և մասնակցությունը հարկային գործընթացներին: Ենթադրվում է, որ գերատեսչությունները կաշխատեն ակտիվորեն համագործակցելով տարբեր պետական և մասնավոր կազմակերպությունների հետ, որպեսզի ապահովեն հարկային եկամուտների աճ:
Չնայած առկա մարտահրավերներին, ՀՀ ՊԵԿ-ն վստահ է, որ նոր ծրագրերի իրականացման արդյունքում հարկային պարտավորությունների կատարման գործընթացը կդառնա ավելի թափանցիկ և արդյունավետ, ինչը կօգնի ոչ միայն պետությանը, այլև քաղաքացիներին: