Սահմանադրական պարտավորությունները և դրանց կատարումը
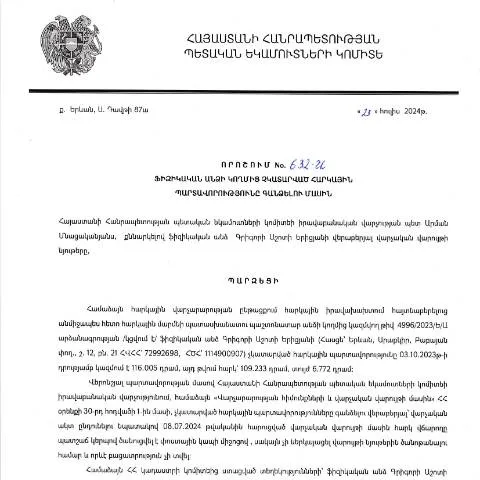
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 632-Ա որոշումը, որը հաստատվել է 23.07.2024թ., կարևոր նշանակություն ունի հարկ վճարողների համար: Այս որոշումն ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը և նրանց պարտավորությունների կատարումն ապահովող մեխանիզմների ձևավորմանը: Մասնավորապես, այն նախատեսում է դեպքեր, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը, արժեքների ավելացման հարկը և այլ հարկեր:
Ով պետք է ներկայացնի փաստաթուղթը և երբ
Այս փաստաթուղթը ներկայացնում են դրանք, ովքեր ունեն չգործող հարկային պարտավորություններ: Սովորաբար, այդպիսի պարտավորություններ կարող են առաջանալ հետևյալ իրավիճակներում:
- Եկամուտի ոչ հայտարարում կամ հրապարակման բացակայություն:
- Հարկային հաշվետվությունների չներկայացում:
- Չհաշվարկված հարկերի առկայություն:
Քանի որ հարկային պարտավորությունները կարող են լինել տարբեր, կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ կամ կազմակերպություն, որն առնչվում է հարկային պարտավորությունների հետ, համապատասխանաբար տեղեկացված լինի իր իրավիճակի մասին:
Փաստաթղթի դեր և գործառույթ
Այս փաստաթուղթը հանդիսանում է գործիք, որը գործում է հարկային պարտավորությունների կատարումը վերահսկելու նպատակով: Այն ընդգրկում է մի շարք վարչական գործընթացներ, որոնք ուղղված են հարկային պարտավորությունների գանձմանը, ինչպիսիք են:
- Հարկային պարտավորությունների գնահատում:
- Վարչական գործողությունների իրականացում՝ պարտավորությունների կատարումը ապահովելու համար:
- Հարկային իրավախախտումների բացահայտում:
Սկզբում, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, հարկային մարմինը մշակել է հատուկ մեխանիզմներ, որոնք թույլ են տալիս վերահսկել և գնահատել դրանց կատարումը:
Փաստաթղթի լրացման գործընթացը
Փաստաթուղթը լրացնելու գործընթացը պահանջում է հատուկ ուշադրություն և մակերեսային մանրամասների ճշգրտում: Այն պետք է լրացվի հետևյալ բաժիններով:
Ընդհանուր տվյալներ
Այս բաժնում հարկ վճարողը պետք է նշի իր անունը, ազգությունը, ծննդյան ամսաթիվը, ՀՎՀՀ-ն, և տարածքային հարկային մարմնի տվյալները:
Հարկային պարտավորություններ
Այստեղ հարկ է նշել բոլոր չկատարված հարկային պարտավորությունները՝ ըստ հարկային տեսակների: Կարևոր է, որ յուրաքանչյուր հարկային պարտավորություն լինի օրենքի պահանջներին համապատասխան:
Նշումներ և պարզաբանումներ
Այս բաժինը հնարավորություն է տալիս հարկ վճարողին ներկայացնել իր տեսակետները կամ պատճառները, որոնք հանգեցրել են հարկային պարտավորությունների չկատարմանը:
Դեպոզիտում և ընթացք
Դեպոզիտումը կարող է կատարվել ինչպես առցանց, այնպես էլ ֆիզիկական ձևով:
Առցանց լրացում
Առցանց լրացումը իրականացվում է Հարկային ծառայության պաշտոնական կայքում՝ օգտագործելով էական ստորագրություն կամ ID քարտ:
Ֆիզիկական ներկայացում
Եթե հարկ վճարողը որոշում է ներկայացնել փաստաթուղթը ֆիզիկապես, դա պետք է անել համապատասխան հարկային վարչությունում՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը:
Ինչի վրա կենտրոնանալ, որպեսզի գործընթացը հաջող լինի
- Անպայման ստուգեք, որ բոլոր պարամետրերը լրացված են ճիշտ:
- Ստուգեք, որ բոլոր անհրաժեշտ փաստաթղթերը ներկայացվել են:
- Հետևեք ընթացակարգերին և վաճառքի ժամկետներին:
Հարկային պարտավորությունների կատարումը և դրանց մասին տեղեկությունների ներկայացումը կարևոր է ոչ միայն հարկային մարմինների համար, այլ նաև նշված անձի ֆինանսական վերարտադրության և պատասխանատվության համար:
Կառավարության որոշման պատմություն և կարգավորում
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսգրքի վրա, որը նախատեսում է կարգավորումներ ու ընթացակարգեր, որոնք վերաբերում են հարկային պարտավորություններին: Այս օրենքը սահմանում է բոլոր հարկային իրավախախտումների տեսակներն ու դրանց հետևանքները:
Շարունակեք հետևել օրենքի փոփոխություններին, որպեսզի լինեք տեղեկացված Ձեր իրավունքների և պարտավորությունների մասին:
Փաստաթղթի ազդեցությունը հարկ վճարողների վրա
Այս փաստաթուղթը ունի բուռն ազդեցություն ոչ միայն հարկ վճարողների, այլ նաև հասարակության վրա: Հարկային պարտավորությունների կատարումը նպաստում է երկրի տնտեսական կայունությանը և ընդլայնմանը:
Հարկային մշակույթը խթանելու և հարկ վճարողների պարտավորությունները կատարելու գիտակցությունը բարձրացնելու համար կառավարությունը տարբեր ծրագրեր է իրականացնում:
Վերջնական մտքեր
Հարկ վճարողի պարտավորությունների մասին տեղեկությունները, ինչպես նաև դրանց կատարումը, կարևոր դեր են խաղում մեր երկրի տնտեսության կայունության մեջ: Այս էջում ներկայացված տեղեկատվությունը նպատակ ունի օգնելու հարկ վճարողներին զգալու իրենց պարտավորությունները և ճիշտ կատարել գործընթացը:
Հարկային պարտավորությունների կատարումը և պարտադիր վճարումների ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.07.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 632-Ա որոշումը կարևոր դրվածք է, որը շեշտում է հարկային պարտավորությունների կատարումը որպես պետական ֆինանսական համակարգի կայունության հիմնասյուն: Այս որոշումն ընդգծում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է իր հարկային պարտավորությունները կատարի ժամանակին և ամբողջությամբ, որպեսզի ապահովի պետական բյուջեի դինամիկա:
Հարկային պարտավորությունների կատարումը ենթադրում է մի շարք քայլեր՝ ներառյալ հարկային деклараացիայի լրացումը, առկա պարտքերի վերահսկումը և առօրյա ֆինանսական պլանավորման գործընթացում հարկերի վճարման ներառումը: Հարկային վարչությունները հաճախ առաջարկում են էլեկտրոնային ծառայություններ, որոնք Facilite un processus efficace pour le paiement de ces obligations.
Օրենսդրական փոփոխություններ և դրանց ազդեցությունը հարկային պարտավորությունների վրա
2025թ․ ապրիլի 1-ից ուժի մեջ մտնող նոր փոփոխությունները, որոնք վերաբերում են վարչական գործընթացների կարգավորումներին, առանցքային ազդեցություն ունենում են հարկային պարտավորությունների կատարումը և վարչական վարույթները: Այս փոփոխություններով սահմանվում են նոր կարգավորումներ, որոնք ուղղակիորեն ազդում են հարկային պարտավորությունների գանձման կարգի վրա:
Նոր օրենսդրությամբ, մասնավորապես, 2019 թվականից սկսած, մեծանում է հարկային պարտավորությունների և վճարումների թվաքանակը, և այդպիսով, պետական կառույցները ստանում են ավելի մեծ լիազորություններ՝ հարկային պարտավորությունների կատարումը վերահսկելու և հարկային պարտքերն արագորեն գանձելու համար: Սա, իհարկե, ենթադրում է նոր վարչական վարույթների ներդրում, որոնց միջոցով հնարավոր կլինի ավտոմատացնել հարկային պարտավորությունների մոնիտորինգը:
Ֆիզիկական անձի իրավունքները և պարտականությունները հարկային պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձի իրավունքները և պարտականությունները հարկային պարտավորությունների գանձման գործընթացում ամրագրված են ՀՀ օրենսդրությամբ: Հարկային պարտավորությունների գանձման ժամանակ, հարկատուն ունի իրավունքներ, որոնք հետևում են օրենքին՝ ներառյալ՝ տեղեկացված լինելու իր պարտավորությունների մասին, ինչպես նաև իրավունքը դիմել ՀՀ ՊԵԿ՝ հարցերով կամ խնդիրներով, որոնք կարող են առաջանալ:
Ֆիզիկական անձի պարտականությունները, այնուհետև, ընդգրկում են՝ հարկային վճարումների կատարումը ժամանակին, հարկային հայտարարագրերի ներկայացումն ու անհրաժեշտ փաստաթղթերի տրամադրումը: Այս գործընթացում կարող են լինել նաև հատուկ դեպքեր, որտեղ հարկատուներ կարող են դիմել վարչական վերորակացման կամ հայտարարագրերի ուղղման նպատակով, կախված իրավիճակից: