Ավելացված արժեքի հարկերի պարտավորությունները
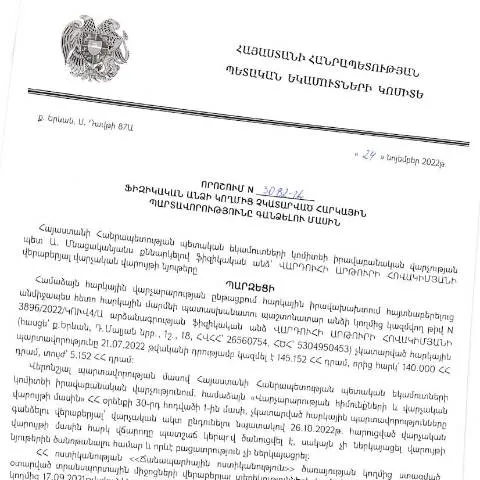
Յուրաքանչյուր ֆիզիկական անձ, որն ունի հարկային պարտավորություններ, պետք է իմանա, որ Կառավարության որոշման ենթակա է հարկային պարտավորությունների կատարման գործընթացը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 24.11.2022 թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3082-Ա որոշումն ունի կարևոր դեր այդ գործընթացում։ Այդ որոշումը ձևավորում է իրավական շրջանակը, որի հիման վրա իրականացվում է հարկային պարտավորությունների գանձման գործընթացը։
Արդյունավետ դիմումի պատրաստում
Դիմումը, որը պետք է լրացնել, ներառում է մի շարք կարևոր տեղեկություններ։ Դրա ներքո պետք է նշել ինչպես հարկային պարտավորությունների տեսակները, այնպես էլ դրանց չկատարման պատճառները։ Ամեն ինչ սկսվում է ձևի ճիշտ լրացումից։ Այս միտումը կարող է ազդել ձեր հարկային պարտավորությունների երկարաձգման կամ անտեսման հնարավորությունների վրա։
Դիմումի լրացման հիմնական կետեր
- Հարկի տեսակը, որի համար պարտավորություն կա
- Պարտավորության չկատարելու պատճառները
- Բոլոր անհրաժեշտ փաստաթղթերի ներկայացում
- Շահագրգիռ անձի տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ, հարկային համարը)
Ընտրեք փաստաթղթերը
Հայտնաբերել ձեզ անհրաժեշտ փաստաթղթերը, որոնք կպաստակցեն ձեր դիմումին։ օրինակ, եթե պարտավորությունները կապված են ֆինանսական դժվարությունների հետ, ապա կարող է պահանջվել ապացուցող փաստաթուղթ, որը ցույց կտա ֆինանսական իրավիճակը։ Որպեսզի դիմումը հաջող լինի, պետք է տրամադրեք հետևյալ փաստաթղթերը.
- Հարկային հայտարարություն
- Բանկային հաշվետվություն
- Ապացույցներ ֆինանսական դժվարությունների մասին
Դիմումի ներկայացման գործընթաց
Դիմումը պետք է ներկայացնել համապատասխան մարմնին՝ ՀՀ ՊԵԿ-ին։ Դրա համար կարևոր է նախապես մուտք գործել պաշտոնական կայք և ապահովել բոլոր անհրաժեշտ փաստաթղթերը։ Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով կամ անձամբ։ Առաջին տարբերակը ավելի արագ և հարմար է, քանի որ հնարավորություն ունի հետևելու դիմումի ընթացքին։
Դիմումի ներկայացման քայլերը
- Մուտք գործեք ՀՀ ՊԵԿ-ի պաշտոնական կայք
- Ընտրեք համապատասխան բաժինը (օրինակ՝ հարկային պարտավորությունների գանձում)
- Ամբողջացրեք դիմումը և կցեք բոլոր անհրաժեշտ փաստաթղթերը
- Ստացեք ռեֆերենսի կոդ՝ դիմումի հաստատման համար
Իրավական շրջանակ և պատմություն
Որոշման ընդունումը հիմնավորվում է ՀՀ կառավարության կողմից հաստատված վարչական օրենսդրությամբ, հատկապես՝ վարչական գործընթացների մասին օրենսգրքի հիման վրա։ Այդ օրենքը սահմանում է վարչական վարույթների ընթացակարգերը, ինչպես նաև հարկային պարտավորությունների կատարման նկատմամբ վերահսկողությունը։
Իրավական փաստաթղթերի պատմություն
Սույն որոշման հարցի քննարկումը սկսվել է մի քանի տարի առաջ, երբ կառավարությունը նկատեց, որ հարկային պարտավորությունների չկատարումը զոհ է դառնում քաղաքացիների և պետության միջև հարաբերություններին։ Արդյունքում, ստեղծվեց իրավական շրջանակ, որը մեղմացրեց ընթացակարգերը և հեշտացրեց ֆիզիկական անձանց համար պարտավորությունների կատարումը։
Ինչ անել, եթե դիմումը չի ընդունվել
Եթե ձեր դիմումը մերժվել է, ձեզ անհրաժեշտ կլինի մշակել հաջորդ քայլերը։ Այս դեպքում, դուք կարող եք դիմել վերաքննիչ մարմնի՝ ներկայացնելով բացատրություն։ Միաժամանակ, հարկ է հաշվի առնել, որ դիմելու գործընթացն ունի կարգավորումներ, որոնք պետք է պահպանվեն։
Վերաքննիչ գործընթացը
- Վերադառնալ դիմումի մերժման պատճառներին
- Ապացույցներ հավաքել այն փաստերի վերաբերյալ, որոնք կարող են աջակցել ձեր դիրքորոշմանը
- Նոր դիմում ներկայացնել՝ հիմնված կուտակված փաստերի վրա
Ժամանակացույցը և հաջորդ քայլերը
Դիմումի ներկայացման գործընթացը ենթակա է ժամկետների, որոնք սահմանվում են օրենսդրության մեջ։ Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում մերժման կամ ընդունման պահից։ Եթե դիմումը ընդունվում է, ապա հարկային պարտավորությունները պետք է կատարվեն ավելի ուշ, որպեսզի խուսափեք տուգանքներից։
Ժամանակացույցի կարևորությունները
| Պրոցեսի փուլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 30 օր |
| Պատասխանի ստացում | 15 օր |
| Վերաքննիչ դիմումի ներկայացում | 10 օր |
Համաձայնեցված ծախսեր և տուգանքների կանխարգելում
Ինչպես ցանկացած մյուս պետության համակարգում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ավելորդ ծախսերի։ Այդ պատճառով, դիմումը ճիշտ և ժամանակին լրացնելը կարող է խուսափել անհարկի տուգանքներից։ Ի դեպ, հարկային մարմինը կարող է օգտագործել նաև վճարային ծրագրեր, որոնք օգնում են քաղաքացիներին հասկանալ իրենց պարտավորությունները:
Ծախսերի կանխարգելման միջոցները
- Հասարակական կազմակերպությունների խորհրդատվություն
- Ֆինանսների կառավարման մասնագետների օգնություն
- Հարկային իրավունքների մասին իրազեկման միջոցառումներ
Սահմանափակումներ և առանձնահատկություններ
Սույն որոշմում փաստաթղթերի ընդունման և մերժման չափորոշիչները կարող են տարբերվել, կախված թե ինչպիսի անձ է դիմում ներկայացնում։ Օրինակ, եթե դիմումը ներկայացվում է юридическое лицо-ի կողմից, ապա գործընթացն ավելի բարդ է, քան ֆիզիկական անձի կողմից։
Արժեքավոր տեղեկություններ
- Ավելի մեծ ուշադրություն դարձրեք բոլոր փաստաթղթերին
- Համոզվեք, որ տեղեկությունները ճիշտ են
- Պահպանեք բոլոր փաստաթղթերի պատճենները
Որոշման ազդեցությունը հարկային պարտավորությունների կատարման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3082-Ա որոշումը, որն ուժի մեջ է մտնում 2022 թվականի նոյեմբերի 24-ին, նախատեսում է մի շարք մեխանիզմներ և կարգավորումներ, որոնք նպատակ ունեն բարելավել հարկային պարտավորությունների կատարումը՝ հիմք ընդունելով հարկային օրենսդրության պահանջները: Դրա կարևորությունը կայանում է նրանում, որ որոշումն ուժի մեջ մտնելուց հետո ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պարտավոր են կատարվել իրենց վճարումները նախանշված ժամկետներում, հակառակ դեպքում, նրանք կարող են ենթարկվել վարչական պատժամիջոցների:
Հարկային վարչության գործողությունների շրջանակում, որոշման հիման վրա, նախատեսվում են հետևյալ քայլերը՝ առաջին հերթին, հարկային պարտավորությունների մասին ծանուցումների տարածումը, ինչը հնարավորություն կտա ֆիզիկական անձանց տեղեկացված լինել իրենց պարտավորությունների մասին: Երկրիդ հարկային վարչության կայքը հանդիսանում է տեղեկատվության կենտրոն, որտեղ կարող եք գտնել բոլոր անհրաժեշտ տվյալները և նորությունները:
Նորարարություններ և տեխնոլոգիական լուծումներ հարկային կարգավորումների շրջանակներում
Վերջին տարիներին, ՀՀ ՊԵԿ-ն իր գործունեության մեջ ակտիվորեն կիրառում է նոր տեխնոլոգիաներ և ինովացիաներ, որոնք նպաստում են հարկային պարտավորությունների կատարումը կազմակերպելու արդյունավետությանը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3082-Ա որոշումն ընդգծում է, որ այժմ հարկային վարչությունը կիրառում է էլեկտրոնային ծառայություններ՝ թույլ տալով քաղաքացիներին հեշտությամբ հետևել իրենց հարկային պարտավորություններին:
Սահմանված է, որ յուրաքանչյուր ֆիզիկական անձ կարող է ստանալ իր հարկային տեղեկությունները ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ հաճախակի թարմացվում են տվյալները: Դրա հետ մեկտեղ, բոլոր անհրաժեշտ փաստաթղթերը, այդ թվում՝ վճարային տեղեկությունները, հասանելի են էլեկտրոնային ձևով, ինչը խթանում է թափանցիկությունը և նվազեցնում վարչական բեռը:
Բացի այդ, որոշումը նախատեսում է, որ համակարգված տեղեկատվական պլատֆորմների միջոցով, քաղաքացիները կարող են ստանալ վիրտուալ խորհրդատվություն՝ իրենց հարկային պարտավորությունների կատարման ընթացքում: Սա, իհարկե, դրական ազդեցություն կունենա հարկային մշակույթի ձևավորման վրա:
Հարկային պարտավորություններին առնչվող բողոքարկման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված թիվ 3082-Ա որոշումը նաև բարձրացնում է հանգույցներ, որոնք կապված են հարկային պարտավորությունների նկատմամբ բողոքարկման գործընթացի հետ: Երբ հարկային պարտավորությունները չեն կատարվում, ֆիզիկական անձի իրավունքն է դիմել համապատասխան մարմիններին՝ բողոքարկելու իր հարկային վճարումները: Սա կարևոր քայլ է՝ հնարավորություն տալով քաղաքացիներին պաշտպանել իրենց իրավունքները:
Բողոքարկման գործընթացը նախատեսում է պարզեցված մեխանիզմ, որտեղ քաղաքացիները կարող են տեղեկանալ իրենց իրավունքների և պարտավորությունների մասին: Դա նաև ենթադրում է, որ քաղաքացիները կարող են ներկայացնել համապատասխան փաստաթղթեր՝ հիմնավորելով իրենց դիրքորոշումը: Այս գործընթացը պետք է իրականացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանման միջոցով, որտեղ յուրաքանչյուր բողոք կհրապարակվի՝ ապահովելով թափանցիկություն:
Հարկային բողոքարկման միջնորդությունը թույլ է տալիս նաև քաղաքացիներին ստանալ ձայն և պաշտպանել իրենց շահերը, որը կարևոր է հանրային վստահության մակարդակը բարձրացնելու համար: Այսպիսով, քաղաքացիները պետք է գիտակցեն, որ իրենց իրավական պաշտպանության հնարավորությունները բաց են, և նրանց լավագույն շահերից է ստանալ հարկային պարտավորությունների կատարման վրա առավելագույն աջակցություն: