Ամբողջական ուղեցույց՝ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին
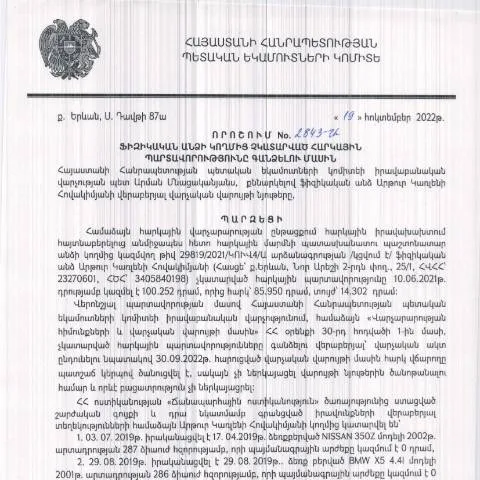
ՀՀ նախորդ տարվանից ուժի մեջ է մտել Կառավարության որոշում N2843-Ա, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին: Այս փաստաթուղթը մշակվել է հարկային կարգավորումների շրջանակներում՝ նպատակ ունենալով պարզեցնել հարկային վարչարարությունը և ապահովել, որ բոլոր քաղաքացիները կատարեն իրենց պարտավորությունները: Այս հոդվածում մանրամասն կքննարկենք, թե ինչ է այս որոշումը, ինչպե՞ս պետք է լրացնել և ներկայացնել, և ինչ անհամաձայնությունների դեպքում կարելի է դիմել:
Փաստաթղթերի առանձնահատկությունները և դրանց նշանակությունը
Հարկային պարտավորությունների գանձման վերաբերյալ Կառավարության որոշումը N2843-Ա, ի տարբերություն այլ հարկային փաստաթղթերից, որակավորված է որպես պարտադիր, եթե վճարումների ընթացքը չի կատարվել սահմանված ժամանակացույցով: Այս փաստաթուղթը կիրառվում է այն քաղաքացիների նկատմամբ, ովքեր, չնայած իրենց օրենքով սահմանված պարտավորություններին, չեն կատարել հարկային վճարումները:
Այս որոշման լուսաբանումը կարևոր է այն տեսանկյունից, որ այն նախատեսում է ոչ միայն հարկային պարտավորությունները, այլև քաղաքացիների իրավունքները, ովքեր կարող են դիմել իրավաբանական օգնության, եթե տեսնում են, որ իրենց պարտավորությունները սխալ են գնահատվել:
Որոնք են պարտադիր պահանջները?
- ՀՀ ՊԵԿ-ի կողմից հրապարակված օրենքներ ու կարգադրություններ: Յուրաքանչյուր ֆիզիկական անձ պետք է ծանոթանա ՀՀ հարկային օրենսդրությանը:
- Հարկային համակարգի նկատմամբ պարտավորություններ: Ֆիզիկական անձիք պարտավոր են հայտարարագրել իրենց եկամուտները և տուրքերը:
- Նույնիսկ եթե պարտավորությունը կատարվել է, կարող են լինել իրավիճակներ, երբ հարկային մարմինները դեռ պահանջում են վճարումներ:
Ծրագիրը լրացնելը՝ քայլ առ քայլ
Դիմումն, որը պետք է լրացվի, կոչվում է 'Ֆիզիկական անձի հարկային պարտավորությունների գանձման դիմում' (N2843-Ա): Այն պետք է ներկայացվի առցանց ձևով, օգտագործելով ՀՀ Հարկային ծառայության պաշտոնական կայքը:
Քայլ 1: Հասանելիության ստուգում
Առաջին հերթին, ֆիզիկական անձը պետք է ստուգի, թե արդյոք իր հարկային պարտավորությունները արդիական են: Այսինքն, նա պետք է ունենա վստահություն, որ իր անունը չի ներառված որևէ հարկային պարտավորության ցուցակում:
Քայլ 2: Ֆորմայի լրացում
Ֆորման պետք է լրացվի հետևյալ տեղեկություններով:
- Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Ազգային նույնականացման համարը (TIN):
- Հարկային պարտավորությունների տեսակը:
- Վճարումների գումարը:
Բացի այդ, հարկ է նշել յուրաքանչյուր պարտավորության ժամկետը և լրացնել բոլոր առկա տվյալները, որպեսզի հնարավոր լինի պարզել, թե ինչու հարկային մարմինները պահանջում են վճարում:
Քայլ 3: Վայրը և ժամանակը ներկայացնելու համար
Դիմումը պետք է ներկայացվի առցանց՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը: Վճարումները կարող են իրականացվել նաև բանկի միջոցով կամ հարկային մարմնի գրասենյակում:
Քայլ 4: Տվյալների ստուգում
Ավարտելուց հետո հարկավոր է կրկին ստուգել բոլոր լրացված տվյալները և ապահովել, որ ոչ մի սխալ կամ բաց թողված տեղեկություն չկա:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, ապա պետք է համոզվել, որ ստացվել է պաշտոնական հայտարարություն մերժման պատճառի մասին: Այն դեպքում, երբ մերժման պատճառը չի բավարարում, ֆիզիկական անձը կարող է դիմել վերաքննիչ մարմնին:
Տվյալների բացակայություն կամ սխալի առկայություն
Եթե նկատվում են տվյալների բացակայություն կամ սխալ, ապա դիմողը կարող է լրացնել նոր դիմում՝ հաշվի առնելով նախկինում ստացված մերժման պատճառները:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ տարբեր հետևանքներ, որոնք ներառում են:
- Անցանկալի ֆինանսական տույժեր: Հարկային մարմինները կարող են կիրառել տույժեր կամ մերժումներ:
- Քաղաքացիական վնաս: Հարկային պարտավորությունների անտեսումը կարող է հանգեցնել իրավական պատասխանատվության:
- Հարկային ծառայությունների սահմանափակումներ: Եթե պարտավորությունները չկատարվեն, կարող են սահմանափակվել որոշ ծառայություններ:
Ն հատուկ դեպքեր՝ ինչպե՞ս վարվել
Կան հատուկ իրավիճակներ, որոնց դեպքում քաղաքացիները պետք է ուշադրություն դարձնեն:
- Չօտարերկրյա անձինք: Արտասահմանցի քաղաքացիները պետք է լրացնեն լրացուցիչ փաստաթղթեր:
- Մանկահասակ անձինք: Հարկային պարտավորություններ ունեցող երեխայի դեպքում, ծնողները պետք է ներկայացնեն փաստաթղթեր:
- Արտակարգ իրավիճակներ: Պետք է ձեռնարկել արագ քայլեր, եթե քաղաքացին ենթարկվում է ֆինանսական դժվարությունների:
Հարցեր և պատասխաններ՝ լրացուցիչ տեղեկություններ
Բոլոր ֆիզիկական անձիք, ովքեր ցանկանում են լրացնել գործընթացը, կարող են կապ հաստատել ՀՀ ՊԵԿ-ի հետ, որտեղ իրենց կտրվեն լրացուցիչ տեղեկատվություն և աջակցության հնարավորություններ:
Այսպիսով, Կառավարության որոշումը N2843-Ա հանդիսանում է կարևոր գործիք, որը թույլ է տալիս քաղաքացիներին կատարել իրենց հարկային պարտավորությունները և խուսափել պատժամիջոցներից:
Որպեսզի իմանաք, թե ինչպիսին է հարկային պարտավորությունների իրականացման գործընթացը
Հայաստանի Հանրապետության հարկային համակարգը հիմնված է օրենքների և կանոնակարգերի վրա, որոնք կարգավորում են ֆիզիկական անձանց հարկային պարտավորությունները: 2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2843-Ա որոշումը ներկայացնում է կարևոր իրավական կարգավորում, որն ուղղված է չկատարված հարկային պարտավորություններին վերաբերումող հարցերի լուծմանը:
Այս որոշումը պարզեցնում է պարտավորությունների կատարումը, սահմանելով ընթացակարգեր՝ հարկային պարտավորությունների վերաբերյալ հայտարարությունների, վճարումների և վարչական գործընթացների համար: Օրինակ, այն պահանջում է, որ ֆիզիկական անձինք, ովքեր ունեն չկատարված պարտավորություններ, պետք է ներկայացնեն համապատասխան տեղեկությունները ՀՀ ՊԵԿ-ին, որից հետո իրականացվում են հարկային վարչարարական գործողություններ:
Դատարանի հետ համագործակցություն ու իրավական պաշտպանություն
Ֆիզիկական անձինք, որոնք հանդիպում են հարկային պարտավորությունների հետ կապված խնդիրների, պետք է իմանան, որ իրավունք ունեն դիմելու դատարան՝ իրենց իրավունքների պաշտպանության համար: Այսպիսով, հարկային քրեակատարողական գործընթացում կարևոր է իրավական աջակցություն ստանալ: ՀՀ ՊԵԿ-ի որոշումը ոչ միայն սահմանում է հարկային պարտավորություններ, այլ նաև բացահայտում է այն իրավական ճանապարհները, որոնց միջոցով կարող եք վիճարկել որոշումները:
Դատարան դիմելու գործընթացը պետք է իրականացվի համապատասխան օրենքի համաձայն, իսկ անհրաժեշտ փաստաթղթերը պետք է ներկայացվեն ճիշտ ձևով: Որպեսզի գործընթացը բարելավվի, հարկադիր կազմակերպությունները նաև կարող են առաջարկել իրենց ծառայությունները դատական պաշտպանություն ապահովելու համար, ինչը կարող է օգնել խուսափել դատարանի հետ երկարատև գործընթացներից:
Պաշտոնական կայքէջը և էլեկտրոնային ծառայությունները
ՀՀ ՊԵԿ պաշտոնական կայքում հասանելի են բազմաթիվ էլեկտրոնային ծառայություններ, որոնք կառուցված են այնպես, որ քաղաքացիները կարող են հեշտությամբ մուտք գործել իրենց հարկային տեղեկությունները և կատարելու գործողություններն ամենահարմար ձևով: 2023 թվականի փետրվարի 7-ին հրապարակված այդ որոշումն ընդգծում է նաև համացանցում ընթացող գործընթացների կարևորությունը:
Ամեն ֆիզիկական անձ պետք է ունենա անձնական թվային ստորագրություն, որը հնարավորություն է տալիս տրամադրել և ստանալ անհրաժեշտ ծառայությունները մինչև 24 ժամվա ընթացքում: Սա նշանակում է, որ քաղաքացին կարող է հրապարակել իր հարկային պարտավորությունները, ստանալ տեղեկություններ և կատարել վճարումներ առանց անհրաժեշտության այցելելու հարկային վարչություններ:
ՀՀ ՊԵԿ-ն նաև ապահովում է QR կոդերի միջոցով տեղեկությունների ստուգումը, ինչը մեծապես նպաստում է կայունության և վստահության բարձրացմանը վարչական գործընթացներում: Այսպիսով, հարկային պարտավորությունների իրականացման գործընթացը այլևս պարզ չէ, իսկ քաղաքացիները ավելի մեծ վստահություն ունեն իրենց իրավունքների և պարտականությունների հանդեպ: