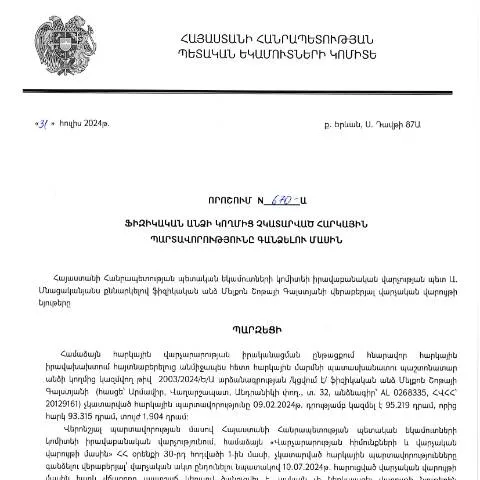
Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ուժի մեջ է մտնում 31.07.2024թ., կարևոր փաստաթուղթ է՝ ուղղված հարկային պարտավորությունների կատարմանը։ Այն նախատեսում է պայմաններ և ընթացակարգեր, որոնք պետք է պահպանել հարկ վճարողների կողմից:
Ավելորդ պարտավորությունների սահմանաչափերը
Այս որոշման շրջանակներում, ճիշտ է հասկանալի, որ հարկային պարտավորությունները մի շարք հիմքերով կարող են լինել բավարարումից դուրս։ Հարկ վճարողներն անպայման պետք է իրազեկ լինեն, թե երբ և ինչ պայմաններում կարող են առաջանալ հարկային պարտավորություններ:
Ովքե՞ր կարող են դիմել
Դիմումը կարող են ներկայացնել բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Այսինքն, բոլոր նրանք, ովքեր:
- Առկա են հարկային պարտավորություններ
- Չեն կատարում հարկային վճարումները
- Անհրաժեշտության դեպքում կարող են լինել իրավաբանական խնդիրներ
Փոխհատուցման հիմքերը
Փոխհատուցման հիմքերը ներառում են այն դեպքերը, երբ հարկ վճարողը կարող է դիմել հարկային մարմիններին՝ իր պարտավորությունների կատարման հետ կապված հարցերով։ Այս վիճակագրության մեջ ներառվում են հետևյալ դեպքերը:
- Հարկային պարտավորությունների բնույթի փոփոխություն
- Հայաստանի Հանրապետությունում գործող օրենքների փոփոխություններ
- Դիմումի ձեւակերպման լինելը
Ֆորման լրացնելու մանրամասները
Ֆորմայի լրացման ընթացքում, հարկ վճարողը պետք է ուշադրություն դարձնի հարկային պարտավորությունների բոլոր չհարգված մասերին:
- Նախքան լրացումը, հարկավոր է ստուգել բոլոր պահանջվող տվյալները:
- Լրացնել անձնական տվյալները՝ անուն, ազգություն, ՀՎՀՀ:
- Նշել հարկային պարտավորությունների տեսակը:
- Հստակեցնել ժամկետները:
Դիմումի ներկայացման ալիքներն ու տարբերությունները
Դիմումը կարելի է ներկայացնել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևաչափով։ Դիմումի ներկայացման եղանակները հետևյալն են:
| Դիմումի ներկայացման եղանակ | Առանձնահատկություններ | Հնարավորությունները |
|---|---|---|
| Էլեկտրոնային | Արագ, հեշտ, կարճ ժամանակահատվածում | Մուտք գործելով ՀՀ ՊԵԿ կայք |
| Թղթային | Պահանջում է այցելություն հարկային մարմին | Ավելորդ ժամանակատար |
Ինչպես վարվել սխալների դեպքում
Եթե լրացված դիմումում գտնվեն սխալներ, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը՝ դրանք շտկելու համար։ Սխալների դեպքում նույնպես որոշումը կարող է հետագայում չեղարկվել, եթե դրանք չեն համապատասխանում իրականության:
Սխալների մեջ մտնող հիմնական եզրեր
- Ոչ ճիշտ տվյալներ
- Համապատասխանության բացակայություն հարկային պարտավորությունների հետ
- Դիմումի ձևաչափի սխալներ
Հարկային պարտավորությունների կատարման հետևանքները
Եթե դիմումը ներկայացվել է, սակայն հարկ վճարողը չի կատարել իրեն վրա դրված պարտավորությունները, ապա ծրագրավորումը կարող է ուղեկցվել տուգանքներով, միաժամանակ հնարավոր է նաև գերակատարման կարողություն:
Պատասխանատվության առում
Հարկային պարտավորությունների չկատարման դեպքում, հարկ վճարողը կարող է հակամիջոցների ենթարկվել:
- Տուգանքներ
- Հարկային արտոնությունների կորուստ
- Չհաստատում վճարումների
Հարկային պարտավորությունների վերահսկողություն
ՀՀ ՊԵԿ-ն իրականացնում է վերահսկողություն՝ կհայտնաբերի հարկային պարտավորությունների չկատարման դեպքերը։ Հարկ վճարողներն անպայման պետք է հետևեն իրենց պարտավորություններին՝ որպեսզի խուսափեն պատասխանատվությունից:
Հարկային պարտավորությունների վերահսկողության մեթոդները ներառում են՝
- Պարբերաբար ստուգումներ
- Վստահելի աղբյուրներից տեղեկատվության ստացում
- Հարկային համակարգի ինտեգրում
Միջոցառումներ և տեղեկատվություն
Կառավարության այս որոշումն ուղղված է հարկային պարտավորությունների պահպանմանը՝ հարկ վճարողների համար։ Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ պաշտոնական կայք, որտեղ կգտնեն բոլոր անհրաժեշտ տեղեկությունները:
Լրացուցիչ տեղեկություններ
Հարկ վճարողները կարող են օգտվել նաեւ առցանց ծառայություններից՝ դիմելուն կապված:
- Անձնական հաշվետվությունների ստացում
- Հարկային պարտավորությունների ստուգում
- Նորագույն փոփոխությունների հետևում
Այսպիսով, հարկ վճարողները կոչվում են ուշադիր լինել իրենց հարկային պարտավորություններին, որպեսզի խուսափեն հետագա խնդիրներից:
Բողոքարկման կարգը և գործընթացը
Եթե «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 670-Ա որոշումը ձեզ չի բավարարվում, դուք իրավունք ունեք ներկայացնելու բողոք կազմակերպությանը։ Բողոքարկման գործընթացը սկսվում է համապատասխան դիմումի լրացմամբ և ներկայացմամբ ՀՀ ՊԵԿ իրավաբանական վարչություն։ Դիմումը պետք է պարունակի տեղեկություններ, այդ թվում՝ ձեր անձնական տվյալները, հարկային պարտավորությունների մանրամասները, ինչպես նաև պատճառները, որոնց պատճառով դուք կարծում եք, որ որոշումը սխալ է:
Բողոքարկման դիմումը կարող եք ներկայացնել ինչպես առկա, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով անձնական էլեկտրոնային ստորագրությունը։ Բողոքարկման դիմումի ժամկետը սահմանված է 30 օր՝ որոշման հրապարակումից հետո։ Անհրաժեշտ է հետևել, որ դիմումը ներկայացվի նշված ժամկետում, քանի որ ուշացումներն ավտոմատ կերպով կարող են հանգեցնել բողոքի մերժման:
Հարկային պարտավորությունների կատարումը և պարտադիր վճարները
Հարկային պարտավորությունները, որոնք նշված են 670-Ա որոշման մեջ, կարող են ներառել տարբեր հարկատեսակներ, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը և այլն։ Այդ պարտավորությունների կատարումը պարտադիր է և ենթակա է համապատասխան հետևանքների, եթե դրանք չեն կատարվում:
Մասնավորապես, հարկային պարտավորությունների կատարումը կարող է հանգեցնել տուգանքների և տոկոսների գծով պարտավորությունների ավելացման։ ՀՀ ՊԵԿ-ը կարող է նաև կիրառել հարկային պարտավորությունների գանձման այլ մեթոդներ, ներառյալ, բայց ոչ սահմանափակվելով, շտապ միջոցառումներ, ինչպիսիք են հաշիվների բլոկավորումը կամ սեփականության առգրավումը:
Հարկային պարտավորությունները վճարելու կարգը սահմանված է ՀՀ հարկային օրենսդրությամբ։ Նաև, հարկային մարմինները պարտավոր են ապահովել քաղաքացիների իրավունքի պաշտպանությունը՝ տրամադրելով անհրաժեշտ տեղեկատվություն և աջակցություն:
Վերադարձի և վերանայման գործընթացները
Եթե դուք վճարել եք հարկային պարտավորությունները, սակայն նկատել եք, որ վճարումը սխալ է իրականացվել կամ ավելորդ վճարում է կատարել, կարող եք պահանջել գումարի վերադարձը։ Վերադարձի գործընթացը նախատեսում է հատուկ դիմումի լրացում՝ նշելով գումարի վերադարձի պատճառը և ներկայացնելով համապատասխան փաստաթղթեր՝ վճարման ապացույցներ:
Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ-ի տարբեր ստորաբաժանումներին, կախված նրանից, թե որ հարկատեսակի հետ է կապված վերադարձի հարցը։ Դիմումը պետք է ներկայացվի ոչ ուշ, քան 3 ամիս՝ վճարման օրվանից:
Վերանայման գործընթացը նույնպես հնարավոր է, եթե կասկածում եք, որ որոշումը իրավականորեն հիմնավորված չէ։ Որոշակի դեպքերում, հարկային մարմինը կարող է վերանայել նախկին որոշումը, եթե առաջացել են նոր փաստեր, որոնք կարող են ազդել որոշման իրավության վրա: