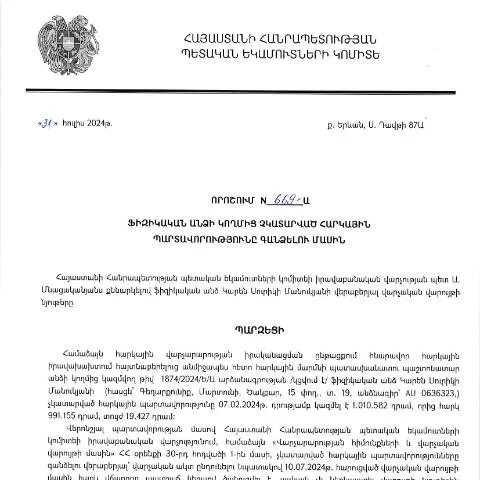
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման վտանգավոր դետալները
2024 թվականի հուլիսի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2024 թվականի սեպտեմբերի 17-ին, առաջացնում է բազմաթիվ հարցեր յուրաքանչյուր հարկ վճարողի համար: Այդ իսկ պատճառով, բարձրաձայնելու ենք որոշման առանձնահատկությունների, դրա թույլատրելիությունների և պահանջների մասին:
Գործողության շրջանակը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք ունակ չեն կատարել իրենց հարկային պարտավորությունները: Այն սահմանում է, թե ինչպես կավատվի հարկային պարտավորությունները, և ինչ ընթացակարգեր են նախատեսված հենց նրանց համար, ովքեր չեն կատարել իրենց պարտականությունները:
Որոշման բովանդակության մանրամասները
Այս որոշումը ներառում է մի շարք անբաժանելի բաժիններ, որոնք պարտադիր են լրացման համար:
- Լրացուցիչ տեղեկություններ - հարկ վճարողը պետք է ներկայացնի իր անձնագրի տվյալները և անձնական տեղեկատվությունը:
- Հարկային պարտավորությունների շրջանակը - պետք է հստակեցվի, թե որ հարկերի ու վճարների մասին է խոսքը:
- Հարկային պարտավորության չկատարելիության պատճառը - հարկ վճարողը պետք է պարզաբանի, թե ինչ պատճառով չի կարողացել կատարել պարտավորությունները:
Լրացման թերությունները
Խիստ կարևոր է, որ հարկ վճարողները ուշադրություն դարձնեն, որ յուրաքանչյուր կետի լրացումը լինի պատշաճ: Անճշտությունները կարող են հանգեցնել անհրաժեշտության կրկին ներկայացնել փաստաթուղթը, ինչը ավելացնում է հերթականության ժամանակը:
Ովքեր են ենթակա այս որոշման
Այս որոշումից կարող են օգտվել այն ֆիզիկական անձինք, որոնք ունեն հարկային պարտականություններ, սակայն որոշակի պատճառներով չեն կարողանում դրանք կատարել:
- Անհատ ձեռնարկատերեր - ովքեր ունեն հարկային պարտավորություններ համարվում են:
- Ընտանիքներում անապահովություն - այս ամենը կարող է լինել պատճառ, որը թույլ է տալիս դիմել նման կարգավորմամբ:
Առաջին քայլեր դիմելու համար
Եթե դուք մտադիր եք դիմել, ապա առաջին քայլը պետք է լինի ամբողջական և ճշգրիտ տվյալների հավաքումը: Առաջարկվում է նաև դիմել մասնագետների, որպեսզի պարզեք որոշման բոլոր կողմերը:
Որոնք են կարգավորումների հիմքերը
Այս որոշման հիմքերը պետք է հասկանալ, որպեսզի կարողանաք արդյունավետ կիրառել այն: Քաղաքացիական օրենսդրության որոշ դրույթները, որոնք վերաբերում են հարկերին և հարկային պարտավորություններին, հատկապես կարևոր են:
- Հարկային օրենսգիրքը - այդ օրենքները կազմում են հիմնարար հիմքերը, որոնց վրա հիմնված է այս որոշումը:
- ՀՀ վարչական գործընթացների օրենսգիրքը - սահմանում է ընթացակարգերը, որոնց պետք է հետևել:
Քայլերն ու ընթացակարգերը դիմելու համար
Դիմելու համար անհրաժեշտ է հետևել որոշակի ընթացակարգերի:
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայքում:
- լրացնել համապատասխան ձևը՝ նշելով պահանջվող տվյալները:
- Հաստատել փաստաթղթերի տրամադրումը՝ ստորագրելով էլեկտրոնային կնիքով:
Ռազմավարությունը անհաջողության դեպքում
Եթե դիմումը մերժվել է, հարկ վճարողը կարող է դիմել վերաքննիչ մարմնի՝ ներկայացնելով լրացուցիչ փաստաթղթեր, որոնք կարող են աջակցել դիմումի ընդունմանը:
Որպեսզի դիմումը լինի արդյունավետ
Ամենակարևոր բաներից մեկն այն է, որ դիմումը պետք է ներկայացվի ժամանակին, որպեսզի չբերի բացասական հետևանքների: Դրա համար պետք է ուշադրություն դարձնել նաև փաստաթղթերի տրամադրման ժամանակին:
Հետագա քայլերը
Ավարտելուց հետո, հարկ վճարողը պետք է սպասի արձակված որոշման հրապարակմանը: Եթե որևե խնդիր առաջանա, հարկ վճարողը պետք է դիմի նաև իրավաբանին կամ հարկային խորհրդատուին:
Փաստաթղթերի ներկայացման եղանակները
Ներկա ժամանակին, այս գործընթացը կարելի է իրականացնել ինչպես առցանց, այնպես էլ՝ անձամբ:
- Անցանց ուղարկելը - Հարկ վճարողը պետք է ունենա էլեկտրոնային ստորագրություն:
- Անձամբ ներկայացնելը - հարկ վճարողը կարող է դիմել անձամբ հարկային մարմին:
Ամենամեծ ռիսկերը
Ներկայացված փաստաթղթերի մեջ կարող են լինել տարբեր անճշտություններ, որոնք կարող են հանգեցնել մերժման:
| Անճշտություն | Հնարավոր հետևանքներ |
|---|---|
| Շեղում անձնական տվյալներում | Դիմումի մերժում |
| Չի ներկայացվել անհրաժեշտ փաստաթուղթ | Փաստաթղթի ավարտի երկարաձգում |
| Անհասկանալի պատճառի նշում | Դիմումի մերժում |
Պատասխանատվության ենթարկելու հարցերը
Երբ դիմումը մերժվում է, հարկ վճարողը կարող է դիմել նաև վերաքննիչ մարմնի, որը կարող է դիտարկել բնավորությունը:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ունի բազմաթիվ խնդիրներ և պահանջներ, որոնք հարկ է մանրակրկիտ ուսումնասիրել: Այն անհրաժեշտություն է, որպեսզի յուրաքանչյուր հարկ վճարող գիտակցի հետևանքները, և կարողանա կատարել իր պարտականությունները:
Եզրակացություն
Ռազմավարության և դիմումների կարգավորումները պահանջում են անհատական մոտեցում յուրաքանչյուր առանձին դեպքի համար: Առանց ուշադրության, կարող են առաջանալ բազմաթիվ խնդիրներ:
Դիտարկումներ Որոշման Հետ կապված
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 669-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ոչ միայն սահմանում է ընդհանուր իրավական շրջանակ, այլ նաև պարունակում է կարևոր մանրամասներ, որոնք կապահովեն հարկային պարտավորությունների կատարումը։ Այս որոշումը, որն ընդունվել է 31.07.2024 թվականին, պահանջում է մանրակրկիտ ուսումնասիրություն, որպեսզի ֆիզիկական անձինք հասկանան իրենց պարտավորությունները և հնարավոր հետեւանքները։ Հարկային պարտավորությունների մարման գործընթացը բարդ է և պահանջում է իրավական գիտելիքներ, որոնք հնարավորություն կտան ճիշտ կողմնորոշվել:
Հարկային Պարտավորությունների Որակի Ինտեգրումը
Այս որոշման մեջ առանձնահատուկ կարևորություն ունի հարկային պարտավորությունների որակի և չափի գնահատումը։ ՀՀ ՊԵԿ-ը վերահսկում է հարկային պարտավորությունների կատարման ընթացքը և դրանց չափը, որը կարող է կախված լինել տարբեր գործոններից, այդ թվում՝ ֆիզիկական անձի եկամուտներից, եկամտի աղբյուրից, այնպիսի հանգամանքներից, ինչպիսիք են մուտքերի ձևը և դրանց շրջանառությունը։ Հարկային պարտավորությունները կարող են փոփոխվել՝ կախված տնտեսական պայմաններից, ուստի հարկ վճարողները պետք է մշտապես թարմացնեն իրենց տվյալները՝ ապահովելով, որ դրանք համապատասխանում են իրականությանը։
Հարկային Իրավունքների Պաշտպանություն և Հնարավոր Վեճեր
Ֆիզիկական անձանց հարկային պարտավորությունները կատարելուց առաջ անհրաժեշտ է նաև հասկանալ իրենց իրավունքները։ ՀՀ օրենքը տրամադրում է հնարավորությունները՝ հարկ վճարողներին պաշտպանել իրենց իրավունքները, ինչպես նաև հակադարձել հարկային մուծումների վերաբերյալ իրավական վեճերի դեպքում։ Երբ հարկ վճարողները չեն համաձայնվում հարկային պարտավորությունների կատարումի գործընթացների կամ դրանց վերզնշման հետ, նրանք ունեն իրավունք՝ դիմել ՀՀ ՊԵԿ-ին կամ դատարան՝ պահանջելով բացատրություններ կամ վերանայում։ Երկու կողմերի միջև բացահայտված հակասությունները կարող են պահանջել լրացուցիչ փաստաթղթերի տրամադրում, ինչը կարող է շարունակել գործընթացը։