Հարկային պարտավորությունների գանձման գործընթացը
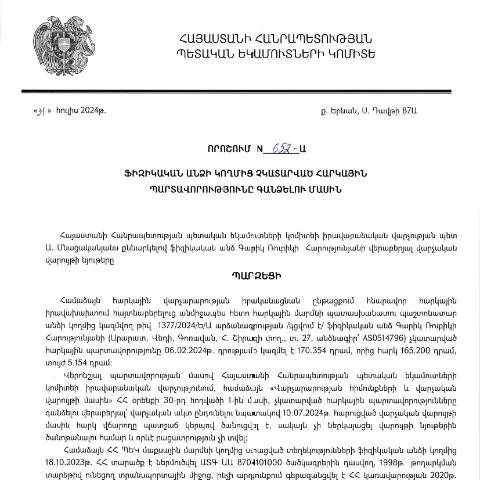
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 652-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացման գործընթացում: Այս որոշումը հստակեցնում է, թե ինչ քայլեր պետք է ձեռնարկվեն, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվում: Այդ պատճառով կարևոր է հասկանալ, թե ով և ինչպես պետք է տա այս փաստաթուղթը:
Ով կարող է ներկայացնել դիմումը
Այս փաստաթղթը կարող է ներկայացնել այն ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Հարկային մարմինները կարող են Initiate գործընթացը, երբ տվյալ ֆիզիկական անձը չի կատարում իր պարտավորությունները:
Դիմումի կազմավորման փուլերը
Դիմումը պետք է լրացվի համապատասխան ձևում, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Ձեր պատրաստած դիմումը պետք է ներառի համապատասխան տեղեկություններ, որոնք կօգնեն հաստատել ձեր անձը և հարկային պարտավորությունների առկայությունը:
Հիմնական բաժինները
- Անձնական տվյալներ: Ներդրեք ձեր անունը, ազգանունը, ՀՎՀՀ-ն և անձնագրի տվյալները:
- Հարկային պարտավորությունները: Նշեք բոլոր պարտավորությունները, որոնք չեն կատարվել, և դրանց գումարները:
- Հարկային ինֆորմացիայի հավելված: Անհրաժեշտ տեղեկություններ, որոնք կարող են ազդել ձեր իրավիճակի վրա:
Դիմումի ներկայացման եղանակները
Դիմումը կարող է ներկայացվել ինչպես օնլայն, այնպես էլ ձևակերպված ձևով: Օնլայն ներկայացնելու դեպքում դուք պետք է ունենաք ՀՀ նահանգային ID քարտ և էլեկտրոնային ստորագրություն:
Համեմատություն՝ օնլայն և թղթային ներկայացման
| Եղանակ | Պահանջվող փաստաթղթեր | Առավելություններ |
|---|---|---|
| Օնլայն | ID քարտ, էլեկտրոնային ստորագրություն | Անհրաժեշտության դեպքում արագ գնահատում |
| Թղթային | Անձնական փաստաթղթեր, լրացված դիմում | Ամենաարդյունավետ եղանակները բարդ իրավիճակներում |
Ինչ անել, եթե դիմումը մերժվի կամ լրացվի սխալ
Եթե ձեր դիմումը մերժվի, դուք պետք է ստանաք հիմնավորում: Հնարավորություններ կան դիմումը վերանայել և կատարել անհրաժեշտ փոփոխություններ, ապա նորից ներկայացնել: Վճարային պարտավորությունների հետ կապված սխալները կարող են հանգեցնել լրացուցիչ տուգանքների:
Դիմումի վերանայման գործընթաց
- Ստանալ մերժման մասին ծանուցում:
- Կարդալ հիմնավորումը:
- Անհրաժեշտության դեպքում հավաքել լրացուցիչ փաստաթղթեր:
- Լրացնել վերանայված դիմումը:
- Նորից ներկայացնել:
Ստուգումներ և ընթացակարգերի ժամանակացույց
Դիմումի ներկայացման ժամկետները շատ կարևոր են: Դիմումները պետք է ներկայացվեն օրենքով սահմանված ժամկետներում, որպեսզի հնարավորություն ունենաք լուծել ձեր պարտավորությունները:
Ժամկետների տարրեր
- Դիմումը ներկայացնել՝ առաջին ամսվա վերջին
- Հարկային պարտավորությունները վճարելու վերջնաժամկետ՝ հաջորդ տարվա առաջին ամսվա վերջին
Հնարավոր իրավիճակների առանձնահատկությունները
Փաստաթուղթը կարող է կիրառվել նաև հատուկ իրավիճակներում, օրինակ՝ եթե դիմողը գտնվում է արտերկրում կամ ունի կոմպլեքս իրավիճակ:
Արտերկրում գտնվող անձանց հատուկ կարգավիճակ
Եթե դուք գտնվում եք արտերկրում, ապա ձեր դիմումը պետք է ուղարկվի ՀՀ դեսպանությանը կամ հյուպատոսությանը: Համոզվեք, որ ձեր դիմումը լրացված է և որ բոլոր պահանջվող փաստաթղթերը պատրաստված են:
Կոմպլեքս իրավիճակների համար
Եթե դուք ունեք կոմպլեքս իրավիճակ, խորհուրդ է տրվում խորհրդակցել մասնագետների հետ, որոնք կարող են օգնել ձեզ հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
Հարկային պարտավորությունների կատարումը և արդյունքները
Դիմումի հաջող ներկայացումից հետո, հարկային մարմինները կգնահատեն ձեր պարտավորությունները և կկատարեն անհրաժեշտ գործողությունները: Վճարները, որոնք չեն կատարվել, կարող են լինել տարբեր չափերի, ուստի դիմողի պարտավորությունն է հետևել այդ գումարների կատարմանը:
Հարկային պարտավորությունների կատարումից հետո
- Ստանալ արժեկային տեղեկանք, որը հաստատում է, որ ձեր պարտավորությունները կատարվել են:
- Եթե անհրաժեշտ է, դիմել նոր վնասի կամ արտոնությունների համար:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ օրենքով սահմանված կարգով, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն օրենքի պահանջներին համապատասխան: Դրա համար հարկադիր կատարումը հնարավոր է միայն որոշման ընդունումից հետո:
Նախ, հարկային մարմինը դիմում է հանրային ծառայություն տրամադրող կազմակերպություններին, որպեսզի ստանա տվյալ անձի հարկային պարտավորությունների և մուծումների մասին տեղեկատվություն: Այդ նեղ դիմումատուները պետք է տրամադրեն ամբողջական տեղեկատվություն՝ ներառյալ անձնագրային տվյալները (ինչպես օրինակ՝ ի գիտություն ընդունել 31.07.2024-ին ընդունված որոշման տվյալները) և այլ անհրաժեշտ փաստաթղթեր:
Ներքին օրենքները լիազորում են հարկային մարմիններին կիրառել հարկային պարտավորությունների գանձումից առաջ նախազգուշացնող նամակների ուղարկում: Յուրաքանչյուր անձի իրավունք է ունենալու տեղեկություններ ստանալ իր հարկային պարտավորությունների վերաբերյալ, ինչն ապահովում է երկրի հարկային համակարգի թափանցիկությունը:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ, որոնք չեն սահմանափակվում միայն վարչական տույժերով: Այսպիսով, հարկային մարմինները կարող են սկսել հարկային պարտավորությունների հարկադիր կատարման գործընթաց, ինչը կարող է հանգեցնել ֆիզիկական անձի գույքի բռնագանձմանը:
Հարկային մարմնների որոշումները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, ունեն հաճախակի բողոքարկման ենթակա հատկություն: Հարկադիր կատարումը կարող է իրականացվել միայն դատարանի կողմից հաստատված որոշումների հիման վրա, ինչը նշանակում է, որ հարկային մարմիններն ունեն իրավասություն դիմել դատարան:
Նման դեպքերում, հարկային մարմինն է պատասխանատու ցուցաբերելու ամբողջական տեղեկատվություն դատարանին, ինչպիսիք են պարտավորությունների չափը, մարմնավորման ժամկետները և ներառյալ լրացուցիչ տույժերը: Այս գործընթացն ապահովում է հարկային պարտավորությունների թափանցիկությունը և արդարացիությունը:
Հարկային պարտավորությունների վերականգնման գործընթացը
Ընդհանուր առմամբ, հարկային պարտավորությունների վերականգնման գործընթացը մի քանի քայլեր է ներառում: Առաջին հերթին, հարկային մարմինը պետք է ընդունի դիմում՝ հարկային պարտավորությունները վերականգնելու վերաբերյալ: Դիմումի ձևը պետք է համապատասխանեցվի այն կանոններին, որոնք սահմանված են ՀՀ ՊԵԿ կողմից:
Դիմումը ներկայացնելու միջոցով, ֆիզիկական անձը կարող է ներկայացնել իր փաստարկները, որոնք հիմնված են օրենքների և հարկային համակարգի սկզբունքների վրա: Հարկային մարմինը պարտավոր է ուսումնասիրել դիմումը և արձագանքել համապատասխան ժամանակահատվածում:
Եթե դիմումը ընդունվում է, հարկային մարմինը կարող է առաջարկել վճարման թեթևացման տարբերակներ, ինչպիսիք են մասնակի վճարումները կամ ժամանակային ընդմիջումները: Այսպիսով, հարկային պարտավորություն հանդիսացող ֆիզիկական անձը կարող է խուսափել իր հարկային պարտավորություններից մինչև որոշակի ժամկետ և հնարավորություն ունենա ավելի արդյունավետ կերպով կազմակերպել իր ֆինանսները: