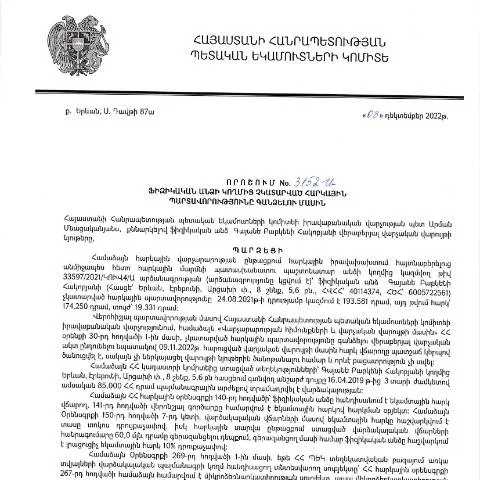
Պետական որոշման կարևորությունը հարկային պարտավորությունների հավաքագրության գործում
Րոպեերս տալիս են տարբեր իրավիճակներ, որտեղ քաղաքացիական անձը կարող է առաջանալ հարկային պարտավորությունների չկատարում: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3152-Ա որոշումը ներկայացնում է մի շարք կարևոր հանգամանքներ, որոնց միջոցով հանրության անդամներին տեղեկացնում է ոչ միայն իրենց պարտավորությունների մասին, այլև գանձման գործընթացի մասին:
Ովքեր կարող են ներկայացնել դիմումը
Այս որոշման շրջանակներում դիմումը կարող են ներկայացնել ֆիզիկական անձիք, ովքեր սուբյեկտների նկատմամբ ունեն հարկային պարտավորություններ: Դրանք կարող են լինել՝
- պաշտոնապես գրանցված քաղաքացիներ
- հասարակական կազմակերպությունների ներկայացուցիչներ
- այլ սուբյեկտներ, ովքեր պարտավորություններ ունեն ՀՀ հարկային օրենսդրության հիման վրա
Հայտարարության ներկայացման ժամկետները
Դիմումը պետք է ներկայացվի սահմանված ժամկետներում, որոնք սահմանված են ՀՀ հարկային օրենսդրությամբ: Առաջարկվում է դիմումը ներկայացնել հնարավորինս շուտ՝ խուսափելու պատճառով:
Որոշման առանձնահատկությունները
Տարբերումային կողմերից է, որ այս որոշումը հատկապես վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը, ինչը կարող է տարբեր իրավիճակներում հանգեցնել իրավական հետևանքների:
- Անձանց վարկանիշային ցուցանիշների փոփոխություն
- Իրավական գործընթացների սկսումը
- Հարկային մարմինների կողմից հարուցվող գործեր և այլն
Դիմումն ինչպես լրացնել
Դիմումը լրացնելու համար անհրաժեշտ է հետևել որոշակի քայլերին:
- Լրացնել դիմումը ՀՀ ՊԵԿ տրամադրած ձևի համաձայն:
- Սմանել բոլոր անհրաժեշտ տեղեկությունները, ինչպիսիք են՝ անձի անուն, ազգանուն, ծննդյան ամսաթիվ, և հարկային պարտավորությունների մանրամասները:
- Դիմումի վրա դնել էլեկտրոնային ստորագրություն՝ վայրի գրանցման կամ ֆիզիկական հայտի դեպքում:
Դիմման օրինակ
| Տեղեկատվության տեսակ | Նկարագրություն |
|---|---|
| Անուն | Դիմումի ներկայացնողի անունը |
| Ազգանուն | Դիմումի ներկայացնողի ազգանունը |
| Ծննդյան ամսաթիվ | Դիմումի ներկայացնողի ծննդյան ամսաթիվը |
| Հարկային պարտավորությունների մանրամասներ | Մասնավորապես նշված պարտավորությունների թվերը |
Դիմումը ներկայացնելու համակարգեր
Դիմումը կարող է ներկայացվել մի քանի եղանակներով:
- Էլեկտրոնային ձևով: Օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը՝ հեռախոսային դիմումի կամ էլեկտրոնային փոստի միջոցով:
- Ամփոփագիր: Հնարավորություն կա լրացնել և ներկայացնել դիմումը ՀՀ ՊԵԿ տարածքային կառույցներին:
- Անձնական ներկայություն: Դիմումը կարող է ներկայացվել նաև անձամբ՝ նշանակված ժամկետում:
Կտրվածները և ընթացքը
Դիմումը ներկայացնելուց հետո հարկային մարմինները պետք է արձագանքեն՝ հետևյալ գործընթացներով:
- Նշված տեղեկատվության ստուգում:
- Քննարկված դիմումը հաստատվում է կամ մերժվում:
- Հաջորդ քայլերը, որոնք կարող են առաջանալ՝ հարկային պարտավորությունների գանձման գործողությունների իրականացում:
Հարկային պարտավորությունների գանձման ընթացակարգը
Այս գործընթացը կարող է տարբեր փուլեր ներառել:
- Նախնական տեղեկությունների հավաքագրում
- Գանձման գործընթացի նախապատրաստման փուլ
- Վիճակագրական տվյալների ուսումնասիրություն
- Տեղեկատվական նշանակության որոշումների կայացում
Խնդիրների լուծման գործընթաց
Եթե դուք հանդիպում եք դժվարություններին, կարող եք դիմել:
- ՀՀ ՊԵԿ իրավաբանական վարչություն՝ խորհրդատվություն ստանալու համար
- Փորձագետներ և խորհրդատուներ՝ իրավագիտական խորհուրդների համար
Արդյունքային գնահատականը
Այս որոշումը կատարելուց հետո քաղաքացիները պետք է գնահատեն իրենց իրավիճակը և պարտավորությունները:
- Որքանով է կատարվել կամ չկատարվել պարտավորությունը
- Ինչ հետևանքներ կարող են առաջանալ իրավական ասպարեզում
- Ծրագրի իրականացման բարելավման հնարավորությունները
Հիշեցման բնույթը
Անհրաժեշտ է գիտակցել, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին՝ անհարկի պատիժներից խուսափելու համար:
Եթե անհրաժեշտություն կա, դիմեք մասնագետների, ովքեր կարող են օգնել ձեզ լուծել ձեր իրավիճակը:
Մարդու իրավունքների պաշտպանությունը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3152-Ա որոշումը աղմուկ բարձրացրեց հանրային կարծիքում, հատկապես այն պատճառով, որ հարկային պարտավորությունների գանձումը կարող է ուղեկցվել մի շարք խնդիրներով, որոնք խախտում են քաղաքացիների իրավունքները:
Հարկային պարտավորությունների կատարման գործընթացում, հարկ վճարողների իրավունքների պաշտպանությունը բարձր մտահոգություն է, հատկապես երբ խոսքը վերաբերում է այն դեպքերին, երբ քաղաքացիները չեն կարողանում կատարել իրենց պարտավորությունները: ՀՀ օրենսդրությունը, մասնավորապես «Հարկային օրենսդրության մասին» օրենքն ու «Իրավական գործընթացների մասին» օրենքը, նախատեսում են որոշակի երաշխիքներ, որոնք ուղղված են քաղաքացիների իրավունքների պաշտպանությանը:
Նախ, հարկային մարմինները պարտավոր են հաշվի առնել քաղաքացիների սոցիալական վիճակը և տրամադրել համապատասխան ժամանակահատվածներ, որպեսզի նրանք կարողանան կատարել իրենց պարտավորությունները: Այդ համատեքստում, հարկային մարմինները պետք է առաջարկեն տարբեր կարգավորումներ, որոնք վերաբերում են ողբերգական իրավիճակներում գտնվող անձանց:
Երկրորդ, օրենքները պարտադրում են, որ հարկային մարմինները պետք է տեղեկատվություն տրամադրեն հարկ վճարողներին իրենց պարտավորությունների մասին, իսկ մասնավորապես՝ հայտնում են այն մասին, թե երբ են կարողանում կիրառվել հարկային պատժամիջոցները: Այսօրինակ գործողություններն ուղղված են քաղաքացիների գիտակցմանը բարձրացնելու և նրանց իրավունքների պաշտպանության ապահովմանը:
Հարկային պարտավորությունների գանձման գործընթացի անցկացման ընթացակարգերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3152-Ա որոշման իրականացման գործընթացը ենթադրում է մի շարք քայլեր, որոնք հարկ վճարողները պետք է գիտակցեն:
Նախ, հարկային մարմինները պարտավոր են նախապես տեղեկացնել հարկ վճարողներին այն մասին, որ նրանք ունեն չկատարված հարկային պարտավորություն: Այս տեղեկացումը պետք է ուղարկվի գրավոր, և այն կարող է ներառել նաև տեղեկատվություն պարտավորությունների բուն բնույթի և չափերի մասին:
Ընդհանրապես, դատական գործընթացը սկսելուց առաջ հարկային մարմինները պետք է իրականացնել հարկ վճարողի պարտավորությունների մասին բոլոր հնարավոր տեղեկությունները, դիմել կոմունիկացիայի տարբեր եղանակներով, ներառյալ էլեկտրոնային հաղորդագրությունները, որ տեղյակ պահեն, թե ինչպիսի լրացուցիչ միջոցներ են ձեռնարկվելու:
Իր հերթին, հարկ վճարողները կարող են դիմել անհատական հեռախոսազանգերով կամ էլեկտրոնային միջոցներով, որպեսզի պարզեն իրենց պարտավորությունների հանգամանքները, ինչը կարող է օգնել նրանց հասկանալու իրենց իրավիճակը:
Եթե հարկ վճարողը շարունակում է չկատարել իր պարտավորությունները, ապա ՀՀ ՊԵԿ ակնկալում է, որ նրանք կհետևեն ընթացակարգերին: Պետք է նշել, որ յուրաքանչյուր քայլի ընթացքում հարկ վճարողը ունի իրավունք դիմել ղեկավար մարմիններին և ստանալ իրավաբանական օգնություն:
Հարկային պարտավորությունների գանձման միջոցառումների սոցիալական հետևանքները
Նախորդ հատվածներում նշված կարգերը և գործընթացները կարող են ունենալ սոցիալական նշանակություն, հատկապես, եթե այն վերաբերում է հասարակության տարբեր խավերի: Հարկային պարտավորությունների չկատարման հետևանքով կարող են լինել ֆինանսական խնդիրներ, որոնք կարող են ազդել քաղաքացիների սոցիալական վիճակի վրա:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, կարող են առաջանալ իրավիճակներ, երբ քաղաքացիները կարող են գտնել իրենց ֆինանսական կարողությունները ծայրահեղ սահմաններում: Այսպիսով, հարկային մարմինները պետք է հաշվի առնեն, որ որոշ քաղաքացիներ պարզապես չեն կարողանում կատարել իրենց պարտավորությունները ֆինանսական ծանրաբեռնվածության պատճառով:
Այս տեսանկյունից, կարևոր է, որ ՀՀ ՊԵԿ-ն և այլ հարկային մարմինները ունենան սոցիալական հեռանկար և ուսուցանեն դիմողներին, թե ինչպիսի օգնություն կարող է հայտնվել նրանց համար: Ավելին, հարկային մարմինները պետք է պարտավոր լինեն համագործակցել սոցիալական ծառայությունների հետ՝ առաջարկելու հնարավորություններ քաղաքացիներին, որպեսզի նրանք կարողանան կարգավորել իրենց պարտավորությունները և դուրս գալ ֆինանսական դժվարություններից:
Ավելի լայն տեսանկյունից, սոցիալական պաշտպանության մեխանիզմները կարող են ընդգրկել նաև ֆինանսական սոցիալական աջակցության ծրագրեր, վարկային պայմաններ կամ այլ ֆինանսական որակավորում: Այսպիսով, հարկային մարմինները կարող են իրականացնել սոցիալական ծրագրեր, որոնք կհեշտացնեն քաղաքացիների ֆինանսական իրավիճակը: