Հարկային պարտավորությունների գանձման գործընթացի հիմքերը
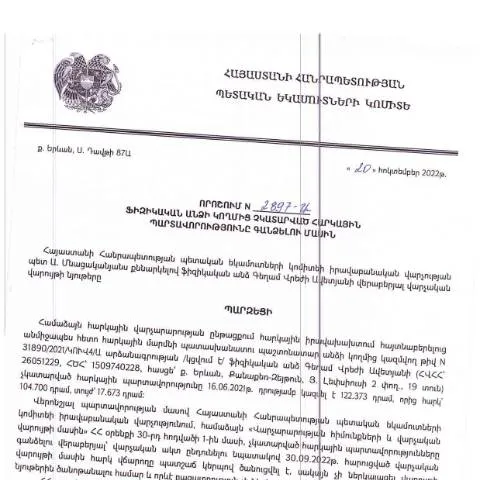
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2897-Ա որոշումը կնքել է կարևոր քայլ, որը ուղղված է հարկային դաշտի կարգավորման և պարտավորությունների կատարումը արդյունավետ վերահսկելու համար:
Այս որոշումը կարևոր է ինչպես պետության, այնպես էլ հարկ վճարողների համար, որովհետև այն սահմանում է ժամանակակից օրենսդրական հիմքերը հարկային պարտավորությունների իրականացման և գանձման գործընթացի վերաբերյալ:
Պետության հսկողությունը հարկային պարտավորությունների նկատմամբ
Հարկային համակարգի արդյունավետությունը պահանջում է, որ քաղաքացիները պատշաճ կատարել իրենց հարկային պարտավորությունները:
Երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, պետությունը իրավունք ունի էներգիա ներդնել պարտավորությունների գանձման գործընթացում:
Այդ իսկ պատճառով, այս որոշումը սահմանում է մեխանիզմներ և ընթացակարգեր, որոնք օգնում են պետությանը հետևել հարկային պարտավորություններին:
Նրվանդակները և կարգավորումները
Քանի որ այս փաստաթուղթը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին, կարևոր է հասկանալ, թե ինչ գործողություններ են նախատեսված:
- Անձնական տվյալների համալրում: Ընդգրկվում է անձի անունը, ազգանունը, և այլ տեղեկատվություն:
- Հարկային պարտավորությունների տեսակ: Սահմանվում են տարբեր հարկերի տեսակներ, որոնք ենթակա են գանձման:
- Գանձման պատճառները: Ինչու է իրականացվել գանձումը, ինչ են եղել պատճառները:
Ընդհանուր գործընթացի նկարագրությունն
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ նշված պարտավորությունները չեն կատարվում:
- Գրանցում: Հարկային մարմինը գրանցում է պարտավորությունների չկատարման փաստը:
- Տեղեկատվություն: Ներկայացվում է տեղեկություն խնդրած անձին:
- Գանձման հրաման: Իրանվանդում է հրաման, որի հիման վրա սկսվում է գանձման գործընթացը:
- Գանձման իրականացում: Պետությունը իրականացնում է գանձումը:
Իրավունքները և պարտավորությունները
Այս գործընթացի ընթացքում, քաղաքացիները ունեն որոշ իրավունքներ, որոնք պետք է պաշտպանել:
- Ինֆորմացիա ստանալու իրավունք: Նրանք՝ պարտավոր են տեղեկություն ստանալ գործընթացի վերաբերյալ:
- Հարկային իրավունքի պաշտպանություն: Կարևոր է, որ նրանք ունենան պաշտպանվածության իրավունք:
- Վեճի դեպքում, դիմելու իրավունք: Եթե հարկ վճարողները չեն համաձայնվում, նրանք կարող են դիմել դատարան:
Հնարավոր խնդիրները և դրանց լուծումները
Հարկային պարտավորությունների գանձման ընթացքում կարող են առաջանալ տարբեր խնդիրներ:
Պատրաստված փաստաթղթերի անհամապատասխանությունը կամ չարաշահումները կարող են առաջացնել խնդիրներ:
Ուստի, կարևոր է, որ քաղաքացիները ուշադիր լինեն իրենց ներկայացրած փաստաթղթերում:
Քաղաքացիների աջակցության և տեղեկատվության աղբյուրները
ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով քաղաքացիները կարող են ստանալ անհրաժեշտ տեղեկատվություն:
Նրանք կարող են նաև դիմել տարբեր պետական ծառայություններին իրենց հարցերով:
Ստացվող հետևանքները պարտավորությունների չկատարման դեպքում
Եթե քաղաքացիները չկատարեն իրենց հարկային պարտավորությունները, ապա կարող են հետևանքներ ունենալ:
Հարկային տույժեր: Հարկային մարմինը կարող է կիրառել տույժեր, որոնք կարող են ազդել քաղաքացիների ֆինանսական վիճակի վրա:
Վեճեր դատարանում: Չմատուցված հարկային պարտավորությունները կարող են դառնալ դատական վարույթի առարկա:
Այլ կարևոր տեղեկություններ
Ամփոփելով, հարկային պարտավորությունների գանձման գործընթացը կարևոր է: ՀՀ ՊԵԿ-ն իրականացնում է վարչական միջոցառումներ, որոնք անհրաժեշտ են հարկային դաշտի կարգավորման համար:
Երբ քաղաքացիները ազնիվ կատարեն իրենց պարտավորությունները, դա կնպաստի պետության ֆինանսական կայունությանը:
Նոր որոշումների ազդեցությունը հարկային պարտավորությունների կատարողականության վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2897-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարողականության ապահովման ուղղությամբ: Այս որոշման հիմնական նպատակն է բարձրացնել քաղաքացիների հարկային գիտակցության մակարդակը և կանխել հարկային պարտավորությունների չկատարման դեպքերը:
Այս որոշումը ենթադրում է նոր մեխանիզմների ներդում, որոնք հնարավորություն կտան ՊԵԿ-ին արդյունավետորեն վերահսկել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: Այստեղ, առաջին հերթին, կարևոր է նշելով, որ պատժամիջոցները, որոնք նախատեսված են որոշման շրջանակներում, կարող են լինել խստացնող:
Բացի այդ, որոշման մեջ նշված են նաև այն քայլերը, որոնք պետք է ձեռնարկվեն հարկային պարտավորություն կատարելու համար: Դրանք ներառում են հարկային տեղեկատվության տրամադրում, հարկային հաշվետվությունների ներկայացում ժամանակին և, հնարավորության դեպքում, անհապաղ կարգավորումներ: Սա կարևոր է ոչ միայն պետության եկամուտների համար, այլև արտադրողականության և տնտեսության զարգացում համար:
Հարկային պարտավորությունների կատարման գործընթացի իրավական կողմերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2897-Ա որոշումն իրավական առումով կարևոր փաստաթուղթ է, որի հիման վրա զարգանում են հարկային պարտավորությունների կատարման գործընթացները: Կառավարության կողմից ընդունված այս որոշման շրջանակներում հանրային և իրավաբանական անձանց իրավունքներն ու պարտականությունները ստանում են նոր իրավաբանական ձևակերպում:
Ներկայացված որոշումը ներառում է իրավական փաստաթղթերի ներկայացման և հարկային փաստաթղթերի ստուգման ժամկետները, ինչը հնարավորություն է տալիս քաղաքացիներին և կազմակերպություններին կողմնորոշվել իրենց իրավունքների և պարտականությունների շուրջ: Ավելին, որոշումը նախատեսում է նաև վարչական դատավարության նախաձեռնման ընթացակարգեր, ինչը նշանակում է, որ հարկային պարտավորութիւնների կատարումից հրաժարվելու դեպքում քաղաքացիներն ունեն իրազեկման և պաշտպանման իրավունքներ:
Հարկային պարտավորությունների կատարումը մի քիչ բարդացնում է այն հանգամանքը, որ հարկային իրավական շրջանակում փոփոխություններ և լրացումներ շարունակվում են: Իհարկե, յուրաքանչյուր փոփոխություն կարող է ազդել որոշման կիրառման տարբեր ասպեկտների վրա, ուստի հարկային փաստաբանների և մասնագետների օգնությունը այդ հարցում կարող է լինել անխուսափելի:
Հարկային պարտավորությունների վճարման ընթացակարգի տարբերակները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված հետևյալ որոշումը վերանայում է նաև հարկային պարտավորությունների վճարման ընթացակարգերը: Վճարման տարբերակները, որոնք հնարավոր է ընտրել որպես վճարման եղանակներ, ներառում են ինչպես ավանդական մեթոդները, այնպես էլ էլեկտրոնային վճարումներ:
Հարկային պարտավորությունները կարող են կատարվել բանկային փոխանցման միջոցով, որը հանդիսանում է ամենատարածված տարբերակը, սակայն վերջին տարիներին ավելի ու ավելի տարածվում են էլեկտրոնային վճարումների մեթոդները, որոնք թույլ են տալիս արագ և արդյունավետ իրականացնել հարկային վճարումները: Օրինակ՝ առցանց վճարումները հնարավորություն են տալիս քաղաքացիներին մինիմալացնել հերթերը և առձեռն դիմումները:
Ի լրումն, հարկային պարտավորությունների վճարման գործընթացի մաս են կազմում նաև հատուկ ծրագրեր, որոնք առկա են ՀՀ ՊԵԿ պաշտոնական կայքում: Այս ծրագրերը թույլ են տալիս քաղաքացիներին հեշտությամբ գտնել իրենց պարտավորությունները, ստանալ տեղեկատվություն և կատարել վճարումներ: Այսպիսով, քաղաքացիների համար նախատեսված է տրամադրել ժամանակակից տեխնոլոգիաների առավելությունները՝ հարկային գործընթացները հեշտացնելու նպատակով: