Մարդու իրավունքները և հարկային պարտավորությունները
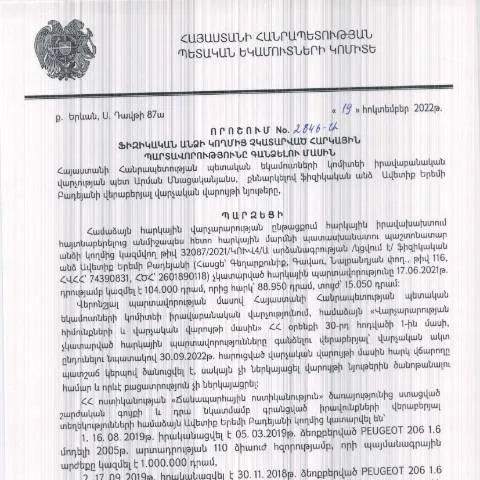
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումն ունի կարևոր նշանակություն ոչ միայն պետության, այլ նաև ֆիզիկական անձանց համար։ 2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2846-Ա որոշումը նախատեսում է, թե ինչպիսի քայլեր պետք է ձեռնարկվեն այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։
Ովքեր են պատասխանատու հարկային պարտավորությունները կատարելու համար
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ՀՀ-ում կատարում են տնտեսական գործունեություն կամ ունեն հարկային պարտավորություններ։ Այն կարող է կրել հետևյալ իրավիճակները՝
- Հարկային պարտավորություններ չունեցող անձինք;
- Այն անձինք, որոնց նկատմամբ առաջացել են հարկային պարտավորություններ, սակայն դրանք չեն կատարվել;
- Չհասկացված հարկային կանոններ կամ մոռացության պատճառով չկատարված պարտավորություններ։
Քայլեր հարկային պարտավորություններն իրականացնելու ընթացքում
Հարկային պարտավորությունների կատարումը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ ընթացակարգի։ Ընդհանուր առմամբ, գործընթացը կարելի է բաժանել հետևյալ փուլերին՝
- Հարկային հաշվառում: Անհրաժեշտ է ապահովել հարկային մարմինների հետ հաշվառումը, ինչը կարող է իրականացվել առցանց համակարգերի միջոցով:
- Հարկային վերադարձի ներկայացում. Անհրաժեշտ է լրացնել և ներկայացնել հարկային վերադարձի ձևը՝ համապատասխան փաստաթղթերով:
- Հարկային պարտավորությունների մարում. Դիմել հարկային մարմիններին, եթե պարտավորությունները չեն կատարվել:
Ինչպես լրացնել փաստաթղթերը
Այս որոշման շրջանակներում անհրաժեշտ է լրացնել որոշակի փաստաթղթեր՝ հատկապես հարկային վերադարձի ձևը։ Լրացման գործընթացը կարևոր նշանակություն ունի, և սխալները կարող են հանգեցնել խնդիրների:
Դիմումի հիմնական բաժինները- Անուն և ազգանուն: Պետք է լրացվեն ճիշտ, ինչպես նրանք նշված են նույնականացման փաստաթղթերում:
- Հասցե: Լրացնելիս անհրաժեշտ է որոշել բնակության հասցեն:
- Հարկային կոդ: Հարկային մարմիններում սահմանված հարկային կոդը պետք է ներառել:
Փաստաթղթերի ներկայացման կարգը
Փաստաթղթերը անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ համապատասխան բաժիններին՝ էլեկտրոնային կամ թղթե ձևով։ Կարևոր է հիշել, որ բոլոր փաստաթղթերը պետք է լինեն լրացված համապատասխանաբար:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային վերադարձ | Պարունակում է տեղեկություններ ֆիզիկական անձի եկամուտների և հարկային պարտավորությունների մասին: |
| Հաստատող փաստաթղթեր | Բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են եկամուտները և պարտավորությունները: |
| Նորաբաց հաշիվների տեղեկանք | Այն պարունակում է տեղեկություններ նորաբաց հաշիվների մասին: |
Ի՞նչ անել մերժման դեպքում
Եթե Ձեր ներկայացրած փաստաթղթերը մերժվում են, ապա կարևոր են հետևյալ քայլերը՝
- Վերհիշել, թե ինչ պատճառներով է մերժվել դիմումը:
- Պատասխանել մերժման վերաբերյալ գրությունից:
- Նոր փաստաթղթեր պատրաստել և կրկին ներկայացնել:
Քաղաքացիական իրավունքներ և պարտավորություններ
Ֆիզիկական անձը, հիմնվելով պետության կողմից ամրագրված իրավունքների և պարտավորությունների վրա, իրավունք ունի ստանալ տեղեկություններ հարկային պարտավորությունների մասին։ Քաղաքացիական իրավունքների պաշտպանության ոլորտում՝ ՀՀ օրենքների համաձայն, ցանկացած ֆիզիկական անձ ունի իրավունք զբաղվել իր հարկային պարտավորությունների կատարմամբ:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունները չկատարելու արդյունքում կարող են առաջանալ բազմաթիվ հետևանքներ, այդ թվում՝
- Ակնկալվող ֆինանսական տույժեր;
- Նոր պարտավորությունների ձևավորում;
- Պետական մարմինների կողմից գործողությունների ձեռնարկում:
Այսպիսով, հարկային պարտավորությունների կատարումը և համապատասխան փաստաթղթերի լրացումը կարևոր է բոլոր ֆիզիկական անձանց համար, ովքեր ցանկանում են օրենքի շրջանակներում իրականացնել իրենց ֆինանսական պարտավորությունները:
ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր իրավասությունների շրջանակներում, պատասխանատու է հարկային պարտավորությունների գանձման գործընթացների համակարգման համար: Այս վարչությունը օգտագործում է բազմազան մեթոդներ և միջոցներ, որոնք ուղղված են հարկային պարտավորությունների կատարման ապահովմանը: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները սահմանված ժամկետներում:
Առաջին հերթին, ՊԵԿ-ը տեղեկացնում է պարտավորություն ունեցող անձին իր պարտավորությունների մասին, ինչը հնարավորություն է տալիս նրան կարգավորել իր ֆինանսական պարտավորությունները: Այս գործընթացը ներառում է նախապատրաստական քայլեր, ինչպես օրինակ՝ հաղորդագրությունների ուղարկումը և նախնական զգուշացումները: Եթե այս նախապատրաստական միջոցները արդյունք չեն տալիս, վարչությունը սկսում է հարկային պարտավորությունների գանձման գործողությունները:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր միջոցներով, այդ թվում՝ գումարային տուգանքներ, հաշիվների bloqueo և նույնիսկ դատական գործընթացներ: Վարչությունը նաև կարող է օգտագործել տեխնոլոգիական լուծումներ, այդ թվում՝ էլեկտրոնային համակարգեր և տվյալների բազաներ, որոնք թույլ են տալիս ավելի արդյունավետ հետևել պարտավորությունների կատարմանը:
Ավետիք Բադեյանի նշանակությունը և ազդեցությունը իրավաբանական վարչության աշխատանքների վրա
Ավետիք Բադեյանը, որպես ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար, ունի խոշոր նշանակություն վարչության գործունեության արդյունավետության բարձրացման և հարկային պարտավորությունների գանձման համակարգի զարգացման գործում: Նրա ղեկավարության ներքո, վարչությունը ձեռք է բերել նորարարական մոտեցումներ՝ համալրելով ոչ միայն ընթացակարգերը, այլև հարկային իրավունքի կիրառման պայմանները:
Բադեյանի ներդրումները ներառում են իրավաբանական նորարարական լուծումների մշակումները, որոնք նպաստում են կազմակերպության աշխատանքների թափանցիկության բարձրացմանը: Նա ակտիվորեն համագործակցում է այլ պետական մարմինների և միջազգային կազմակերպությունների հետ՝ գտնելու նորարարական եղանակներ հարկային պարտավորությունների մշակման և գանձման համար:
Վարչությունն այսօր արդեն համախմբում է մասնագետների թիմ, որոնք նվիրված են իրավաբանական հարցերի լուծմանը, ինչպես նաև քաղաքացիների կրթմանը հարկային պարտավորությունների վերաբերյալ: Ավետիք Բադեյանի ղեկավարությամբ, վարչությունն նախատեսում է կատարել շարունակական բարեփոխումներ, որոնք կբարելավեն նաև քաղաքացիների համար ծառայությունների մատուցումը:
Վիճակագրական տվյալներ և համեմատական վերլուծություններ
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը և վիճակագրական տվյալները կարևոր նշանակություն ունեն իրավաբանական վարչության աշխատանքների գնահատման համար: ՀՀ ՊԵԿ-ի հրապարակած վիճակագրական հաշվետվությունները ներկայացնում են գանձման մակարդակները, խնդիրները, որոնք առաջանում են հարկային պարտավորությունների կատարման ընթացքում, և արդյունքները, որոնք ձեռք են բերվել տարբեր ժամանակահատվածներում:
Վիճակագրական տվյալների վերլուծությունը ցույց է տալիս, որ վերջին տարիների ընթացքում հարկային պարտավորությունների գանձումը զգալիորեն աճել է, ինչը կօգնի պետությանը ապահովել ֆինանսական կայունությունը: Այս համատեքստում, վարչությունը նաև կատարում է համեմատական վերլուծություններ տարբեր հարկային իրավակարգավորումների արդյունավետության գնահատման համար:
Հետազոտությունների հիման վրա, իրավաբանական վարչությունը մշակում է նոր ռազմավարություններ և միջոցառումներ, որոնք ստիպում են բարելավել հարկային պարտավորությունների կատարման մակարդակը: Փորձը ցույց է տալիս, որ քաղաքացու և պետության միջև վստահության կառուցումը՝ հարկային պարտավորությունների կատարման աճեցման համար, հատկապես կարևոր է: