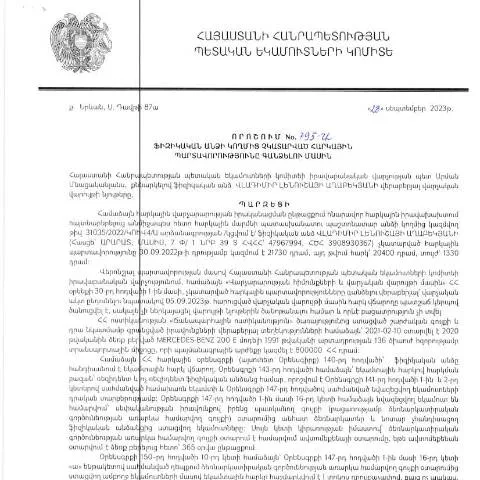
Նոր որոշման նշանակություն և դրա բովանդակությունը
2023 թվականի սեպտեմբերի 28-ին Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 795-Ա որոշումը: Այս որոշումը նախատեսում է այն ակտը, որը պետք է լրացվի և ներկայացվի քաղաքացիական իրավաբանական անձանց կողմից, ովքեր պարտավոր են կատարել հարկային վճարումներ, սակայն ունեն չկատարված պարտավորություններ:
Նման որոշումները կարևոր են հարկային համակարգի արդյունավետության ապահովման և հարկային պարտավորությունների կատարման վերահսկման համար: Տվյալ որոշման նպատակը հարկային արձանագրությունների, իսկապես, հարկային պարտավորությունների անհապաղ որոշումն է, այնպես որ քաղաքացիներն ու հարկ վճարողները կարող են խուսափել խնդիրներից, որոնք առաջանում են չկատարված պարտավորությունների պատճառով:
Հարցումները և ներկայացման գործընթացը
Որոշումը վերաբերում է քաղաքացիական անձանց, որոնք ունեն վճարման դելիկտներ՝ անկախ նրանց սոցիալական կարգավիճակից կամ ֆինանսական իրավիճակներից: Դրանում ընդգրկվում են ինչպես գործարարները, այնպես էլ քաղաքացիները, ովքեր որևէ պատճառով չեն կատարել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունները կատարվում են Հայաստանի Հանրապետության հարկային օրենսդրության համապատասխան, և քաղաքացիական անձանց անհրաժեշտ է լիովին և ճիշտ լրացնել համապատասխան ձևաթուղթ՝ պատշաճ ընթացակարգով:
Ինչպե՞ս լրացնել ձևաթուղթը
- Համապատասխան տեղեկություններ: Սկզբում հարկավոր է տրամադրել անձի մասին տեղեկություններ, ինչպիսիք են անունը, ազգանունը, ծննդյան ամսաթիվը և նույնականացման համար:
- Հարկային պարտավորությունների տեսակները: Հաջորդը, անհրաժեշտ է նշել բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել, և դրանց առնչվող գումարները:
- Ամսաթվեր: Արտահերթ հարկային պարտավորությունների մուտքագրում կատարեք՝ ղեկավարելով հարկային օրակարգը:
Այս ձևաթուղթը պետք է լրացվի մինչև որոշման ուժի մեջ մտնելու սպասվող ժամկետները, որպեսզի քաղաքացիական անձանց ակնկալեն, որ նրանց խնդրանքները կբավարարվեն:
Ներկայացման ընթացակարգը
Ֆորմալ ներկայացման գործընթացը կարող է իրականացվել ինչպես անձամբ, այնպես էլ առցանց: Առաջին տարբերակը ենթադրում է, որ հարցումը պետք է ուղարկվի տեղական հարկային մարմիններ, իսկ երկրորդը՝ ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով:
Ներկայացման կարգը հետևյալն է:
- Լրացված ձևաթուղթը պետք է ներկայացվի համապատասխան հարկային մարմնին:
- Հարկային մարմինը ստանում է հայտը և հաստատում դրա ընդունումը:
- Հայտը մշակելուց հետո, հարկային մարմինը կտրամադրի պատասխանը՝ հաստատելով կամ մերժելով ներկայացված պարտավորությունների կատարումը:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, հարկային մարմինը պետք է տրամադրի պատճառները, որոնք հանգեցրել են մերժմանը: Այս դեպքում քաղաքացիները կարող են դիմել վերաքննիչ մարմին և ներկայացնել ապացույցներ, որոնք հաստատում են իրենց իրավունքը:
Այս ընթացակարգի միջոցով քաղաքացիները կարող են ապահովել, որ նրանց իրավունքները պաշտպանված են, և շարունակելու են պայքարել իրենց հարկային պարտավորությունների համար:
Պատճառները, որոնք կարող են հանգեցնել մերժման
| Պատճառ | Նկարագրություն |
|---|---|
| Մանրամասն տվյալների բացակայություն | Եթե ձևը լրացված չէ ամբողջականությամբ կամ պարունակում է սխալներ: |
| Դրամական տվյալների անհամապատասխանություն | Եթե ներկայացված գումարները չեն համարժեք տեղեկատվությանը: |
| Անվավեր տեղեկություններ | Եթե հայտում նշված տեղեկություններն անհամապատասխան են պետական ռեգիստրի տվյալներին: |
Հարկային պարտավորությունների տեսակները
Հարկային պարտավորությունները կբնորոշվեն՝ ըստ դրանց տեսակի, որոնք կարող են ներառել, սակայն չեն սահմանափակվում միայն՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլն: Յուրաքանչյուր հարկային պարտավորություն ունի իր առանձնահատկությունները և ժամկետները:
Ֆիզիկական անձինք պարտավոր են գիտակցել իրենց պարտավորությունները և ժամանակին կատարել վճարումները, որպեսզի խուսափեն ավելորդ ծախսերից կամ տուգանքներից:
Հարկային պարտավորությունների կատարումը և հետևանքները
Եթե քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, ապա կարող են խախտել օրենքը և ենթարկվել վարչական պատասխանատվության: Արդյունքում, կարող են կիրառվել տուգանքներ կամ այլ իրավական միջոցներ:
Բացի այդ, հարկային մարմինները կարող են սկսել հարկային խախտումների վարույթներ, որոնք կհանգեցնեն ձեր ֆինանսական շահերի կորուստներին:
Բազմաթիվ դեպքեր
Ըստ որոշման, տարբեր իրավիճակներ կարող են նրանք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները. օրինակ, արտասահմանում բնակություն հաստատած քաղաքացիները, ովքեր կարող են ունենալ ֆինանսական բարդություններ և պարտավորություններ հայրենիքում:
Այդպիսի դեպքերում, անհրաժեշտ է ավելացնել այլ փաստաթղթեր, որոնք հաստատում են ֆինանսական իրավիճակը, և ներկայացնել դրանք իրավաբանական վարչությանը:
Ծանրաբեռնվածության և ճգնաժամային իրավիճակներ
Նմանատիպ իրավիճակներում հարկային մարմինները կարող են գնահատել յուրաքանչյուր դեպքը առանձին և տրամադրել ժամանակահատված, որպեսզի քաղաքացիները կարողանան կատարել իրենց պարտավորությունները:
Միաժամանակ, հարկային մարմինները կարող են տրամադրել խորհրդատվական ծառայություններ, որոնք կօգնեն քաղաքացիներին հասկանալ իրենց իրավունքները:
Ավելի լայն ճանաչում ստանալու հնարավորություններ
Ներկայացված որոշման շրջանակներում ձևաթուղթը, պահանջվում է և՛ համաձայնություն, և՛ համապատասխան տեղեկություններ պետական մարմիններին: Պետական ծառայությունները կարող են տրամադրել խորհրդատվություն և աջակցություն, որպեսզի քաղաքացիները ճիշտ լրացնեն փաստաթղթերը:
Այս գործընթացի շրջանակներում, հարկային մարմինները պետք է անընդհատ բարելավեն իրենց աշխատանքը, որպեսզի քաղաքացիներն ավելի լավ տեղեկացված լինեն իրենց իրավունքների և պարտավորությունների մասին:
Էլեկտրոնային հարթակների օգտագործում
Ելնելով ժամանակակից տեխնոլոգիաներից, քաղաքացիները կարող են օգտագործել էլեկտրոնային հարթակներ՝ փաստաթղթերի ներկայացման համար՝ այդպես հեշտացնելով գործընթացը: Այս առումով, հարկային մարմինները պետք է ապահովեն անվտանգ ծրագրակազմ, որը հնարավորություն կտա քաղաքացիներին կատարել իրավահավասարություն:
Այսպիսով, հարկային պարտավորությունների մասին որոշումը կարևոր իրողություն է, որն ուղղված է հարկային համակարգի բարելավմանը և քաղաքացիների իրավունքների պաշտպանության վերահսկմանը:
ՊԵԿ-ի բյուջետային քաղաքականությունը և հարկային պարտավորությունների կրիչներին ուղղված աջակցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 28.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 795-Ա որոշումը կարևոր քայլ է, որը ուղղված է ոչ միայն հարկային պարտավորությունների կատարմանը, այլև հարկային իրավունքի և պարտականությունների գիտակցության բարձրացմանը: Այս որոշման նպատակն է ոչ միայն հարկային պարտավորությունների գանձումը, այլև հարկ վճարողներին հարկային համակարգի մեջ ներգրավելու և նրանց գիտակցության բարձրացմանը նպաստելը:
Չնայած որոշման կիրառմանը, ՀՀ ՊԵԿ-ը նաև հատուկ ծրագրեր է մշակել, որպեսզի աջակցի հարկային պարտավորություններ ունեցող անձանց, ովքեր ֆինանսական դժվարություններ են ունենում: Այս ծրագրերը կարող են ներառել ժամկետային երկարաձգումներ, տուգանքների նվազեցումներ կամ նույնիսկ հարկային պարտավորությունների մասամբ բեկում:
Միաժամանակյա հարկային պարտավորությունների մարումը և վարչական բողոքի գործընթացը
Որոշումը նաև կարևոր նշանակություն ունի վարչական բողոքի գործընթացների համար: Ֆիզիկական անձինք, ովքեր չեն համաձայնում իրենց հարկային պարտավորությունների գանձման որոշման հետ, իրավունք ունեն պահանջել վարչական բողոք, որը պետք է ներկայացնել ՀՀ ՊԵԿ իրավաբանական վարչությանը: Այս գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում:
Վարչական բողոքի գործընթացի շրջանակներում հարկային պարտավորություն ունեցող անձինք պետք է ներկայացնեն իրենց հիմնավորումները, որում պետք է մանրամասնվեն մատնանշված բոլոր հանգամանքները: Այս պահանջը ապահովում է, որ հարկ վճարողներին տրվի հնարավորություն պաշտպանել իրենց իրավունքները հստակ և օրենսդրական հիմքի վրա:
Հարկային պարտավորությունների կատարման դանդաղեցման և պայմանավորվածությունների կառավարումը
Հարկային պարտավորությունների ֆոնդային մարումը կարող է դառնալ հարկ վճարողներին մարտահրավեր, հատկապես այն անձանց համար, ովքեր հանդիպել են ֆինանսական դժվարությունների կամ այլ խոչընդոտների: 795-Ա որոշման մեջ նշվում է, որ հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ, որպեսզի ստանան տեղեկատվություն և խորհրդատվություն իրենց պարտավորությունները դանդաղեցնելու կամ պայմանավորվածություններ կատարելու վերաբերյալ:
Այս գործընթացը կրում է իրավական պատասխանատվություն, սակայն նաև հնարավորություն է տալիս, որ հարկ վճարողները տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին: ՀՀ ՊԵԿ-ը նաև կոչ է անում հարկ վճարողներին լինել ակտիվ և ներգրավվել գործընթացներին, որպեսզի ապահովվի հարկային պարտավորությունների պատասխանատվության բարձրացում: