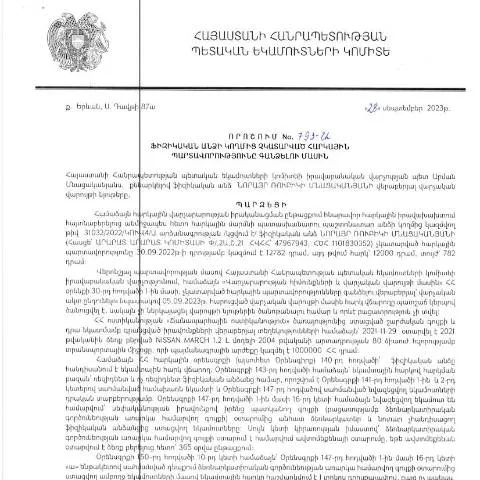
ՀՀ ՊԵԿ իրավաբանական վարչությանNewest 28.09.2023թ․ որոշում. Գրանցման գործընթացի կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 28.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 793-Ա որոշումը կարևոր փաստաթուղթ է, որն ուղղված է հարկային պարտավորությունների կատարման ապահովմանը: Այդ որոշման շրջանակներում ձևակերպվում է, թե ինչպես են հարկային մարմինները կարողանալու հետևել ֆիզիկական անձանց պարտավորություններին և ձեռնարկել միջոցներ դրանց կատարման ուղղությամբ:
Որոշման նշանակությունը և նպատակները
Այս որոշումը ուղղված է հարկային պարտավորությունների կատարման ապահովմանը, ինչը նշանակում է, որ այն նպատակ ունի նվազեցնել հարկային պարտավորությունների կատարումը խոչընդոտող պատճառները: Համաձայն այդ որոշման, հարկային մարմինները կարող են կիրառել համապատասխան միջոցներ, որոնց միջոցով կհետևեն հարկային պարտավորությունների կատարմանը:
Որոշման շրջանակները
- Ֆիզիկական անձինք: Որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Հարկային պարտավորությունների կատարումը: Նշվում են այն հարկային պարտավորությունները, որոնց կատարումը կարող է լինել ոչ բավարար:
- Միջոցներ: Որոշվում են համապատասխան միջոցներ, որոնք կարող են կիրառվել պարտավորությունների կատարման ապահովման ուղղությամբ:
Ապահովումն ու հրամանագիրը
Համանման որոշումը ենթադրում է, որ հարկային մարմինները կարող են դիմել կոնկրետ միջոցների, երբ ֆիզիկական անձի հարկային պարտավորությունները չեն կատարվում: Այդ միջոցները կարող են ներառել թղթային հաղորդագրություններ, հիշեցումներ, ինչպես նաև հարկային պարտավորության վճարումները:
Որոնք են պահանջները որոշման համար
Սույն որոշման շրջանակներում հարկային մարմինները պարտավոր են հաշվի առնել որոշակի պահանջներ, այդ թվում:
- Վճարման ժամկետները: Ֆիզիկական անձը պետք է ներկայացնի իր պարտավորությունները որոշված ժամկետներում:
- Մատչելիության հարցը. հարկային մարմինները պետք է ապահովեն, որ բոլոր անձինք իրազեկված լինեն իրենց պարտավորությունների մասին:
- Հարկային պարտավորությունների բովանդակությունը: Պարտավորությունները պետք է լինել հստակ և հասկանալի:
Նորարարություններ և կիրառման մեթոդներ
Դիմումն ու իրականացումը նախատեսում են նորարարական մոտեցումներ, որոնք ներառում են էլեկտրոնային տեխնոլոգիաների կիրառումը. Ֆիզիկական անձանց հարկային պարտավորությունների նկատմամբ իշխանության վերահսկողությունը կարող է իրականացվել էլեկտրոնային ձևով, ինչը կհեշտացնի ինչպես շահառուների, այնպես էլ հարկային մարմինների աշխատանքը:
Խնդիրներ, որոնք կարող են առաջանալ
Այդ որոշման կիրառման ընթացքում կարող են առաջանալ որոշակի խնդիրներ, ինչպիսիք են:
- Հեռահաղորդակցման ճանապարհով հաղորդագրություններ ուղարկելիս հնարավոր սխալներ:
- Ծրագրային միջավայրերում տեխնիկական խնդիրներ:
- Ֆիզիկական անձանց կողմից գուցե սխալ կերպով ներկայացված տեղեկություններ:
Գրանցման գործընթացը և պահանջվող փաստաթղթերը
Ֆիզիկական անձը, որը ենթարկվում է հարկային պարտավորությունների, պետք է դիմի համապատասխան մարմնի կողմից: Գրանցման գործընթացը ներառում է մի շարք քայլեր:
Գրանցման գործընթացի քայլերը
- Մուտքագրում անձնական տվյալները: Անհրաժեշտ է լրացնել անձնական տվյալները, որոնք ներառում են ազգանուն, անուն, ծննդյան ամսաթիվ, և այլ անհրաժեշտ տեղեկություններ:
- Փաստաթղթերի ներկայացում: Ֆիզիկական անձինք պետք է ներկայացնեն իրենց հարկային պարտավորություններին առնչվող փաստաթղթեր:
- Հաստատում: Համակարգը պետք է հաստատի ներկայացված բոլոր փաստաթղթերը:
Հարկային պարտավորությունների վճարման հնարավորությունները
Ֆիզիկական անձինք կարող են կատարել իրենց հարկային պարտավորությունները տարբեր եղանակներով, այդ թվում:
- Բանկային փոխանցումներ:
- Հեռախոսային վճարմամբ:
- Ինտերնետ բանկինգի միջոցով:
Ժամանակացույցը՝ մինչև և հետո
Հարկային պարտավորությունների կատարման ժամանակացույցը պայմանավորված է որոշմամբ և կարող է տևել տարբեր ժամկետներով:
Ժամանակացույցի բաշխումը
| Իրավական գործողություն | Ժամկետ |
|---|---|
| Հարկային պարտավորությունների ներկայացում | Մինչև ամսվա ավարտը |
| Վճարման ժամկետ | Ամսվա 15-ը |
| Կառավարության որոշման ուժի մեջ մտնելու ժամկետ | Նույն օրը |
Իրավական շրջանակ և պատմական կոնտեքստ
Այս որոշումը ի հայտ է եկել հարկային պարտավորությունների կատարելության ապահովման նպատակով, որը հիմնված է հանրային շահի վրա: Այնուամենայնիվ, անհրաժեշտ է նշել, որ նախկինում գոյություն ունեցող խնդիրները, որոնք կապված են եղել հարկային պարտավորությունների կատարման հետ, շատ հաճախ բարդացրել են այդ գործընթացը:
Պատմական գործընթացը
Այս որոշման հիմքում ընկած են մի շարք նախադեպեր, որոնք ընթերցողին կարող են օգնել հասկանալու, թե ինչպես է զարգացել հարկային համակարգը Հայաստանում:
- Անցյալ տարիների ընթացքում հարկային պարտավորությունների գործառնությունները ներդրվել են նոր տեխնոլոգիաների միջոցով:
- Հարկային մարմինների իշխանության ամրապնդումը:
- Ֆիզիկական անձանց նկատմամբ կիրառվող հարկային քաղաքականությունը:
Ֆիզիկական անձանց իրավունքները և պարտականությունները
Ֆիզիկական անձի իրավունքներն ու պարտականությունները, որոնք վերաբերում են հարկային պարտավորություններին, պետք է լինեն հստակ սահմանված:
Իրավունքներն ու պարտականությունները
- Իրավունքներ: Ֆիզիկական անձինք իրավունք ունեն պահանջել իրազեկում իրենց պարտավորությունների մասին:
- Պարտավորություններ: Սեփական ժամանակին կատարել հարկային պարտավորությունները:
Իրավական միջոցներ՝ խնդիրների դեպքում
Եթե ֆիզիկական անձը ստանում է որևէ խնդիր, կապված հարկային պարտավորությունների կատարման հետ, նա կարող է դիմել համապատասխան մարմիններին:
Ինչ անել խնդիրների դեպքում
- Առաջին հերթին անհրաժեշտ է կապվել հարկային մարմինների կամ իրավաբանների հետ:
- Հնարավոր այլընտրանքների ուսումնասիրություն:
- Բողոքարկել որոշման կամ գործողությունների հիման վրա:
Հարկային մարմինների կողմից կատարած գործընթացի դիտարկումը
Հարկային մարմինները պարտավոր են դիտարկել և վերանայել բոլոր ներկայացված փաստաթղթերը, որպեսզի հնարավոր լինի հասնել արդյունավետ արդյունքի:
Ինչպես հետևել դիմումի ընթացքին
- Հարկային մարմինների միջոցով իրազեկում:
- Բեռնված փաստաթղթերի վիճակի վերահսկում:
- Էլեկտրոնային հաղորդակցման միջոցով ունեցած տեղեկությունները ստուգել:
Մասնագիտական օգնություն և աջակցության հնարավորությունները
Ֆիզիկական անձինք կարող են ստանալ մասնագիտական օգնություն, եթե նրանք չեն կարողանում ինքնուրույն լրացնել և ներկայացնել իրենց փաստաթղթերը:
Որտեղ կարելի է ստանալ օգնություն
- Հարկային մարմինների գրասենյակներում:
- Իրավաբանական ընկերություններում:
- Իրավական խորհրդատվության կենտրոններում:
Վերջնական քննարկումներ և ակնկալիքներ
ՀՀ ՊԵԿ իրավաբանական վարչության 28.09.2023թ․ որոշման իրականացման գործընթացը այն փուլում է, երբ հարկային մարմինները պետք է շարունակեն իրենց հետևողականությունն ու բարելավեն բոլոր գործընթացները, որպեսզի հասնեն իսկական արդարության:
Որոնք են սպասելիքները
- Հարկային պարտավորությունների կատարումը պետք է դառնա առավել արդյունավետ:
- Ֆիզիկական անձինք պետք է կարողանան հետևել իրենց պարտավորություններին:
- Հարկային մարմիններն իրենց հերթին պետք է շարունակում ապահովել հանրային շահի պաշտպանությունը:
Դիմելու կարգ և պահանջներ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը սկսվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման հիման վրա։ Դիմելու համար հարկավոր է նախապես ապահովել անհրաժեշտ փաստաթղթերը, որոնք կվավերացնեն հարկային պարտավորությունների առկայությունը։ Դիմողը պետք է հանդես գա որպես պարտավորություններ կրող անձ, և այդ պատճառով պետք է ներկայացնի իրենից կախված բոլոր անհրաժեշտ տեղեկությունները՝ ներառյալ իր ՀՎՀՀ-ն (հետադարձելի վարկանիշային համարը) և ՀԾՀ-ն (հատուկ դրամարկղային համարը).
Հարկային պարտավորությունները գանձելու գործընթացը մեծամասամբ իրականացվում է էլեկտրոնային եղանակով։ Դիմողը կարող է օգտվել ՀՀ ՊԵԿ պաշտոնական կայքից՝ լրացնելով համապատասխան ձևաթուղթը, որն արդեն իսկ հասանելի է համակարգում։ Պահանջվող փաստաթղթերը կարող են ներառել հարկային հաշվետվություններ, ֆինանսական հաշվետվություններ, ինչպես նաև այլ փաստաթղթեր, որոնք փաստում են հարկային պարտավորությունների առկայությունը։ Այս փաստաթղթերը պետք է ուղարկվեն էլեկտրոնային ձևով, օգտագործելով անձնական թվային ստորագրություն:
Հարկային պարտավորությունների գանձումը և դրանց հետևանքները
Հարկային պարտավորությունների գանձումը ենթադրում է, որ ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է իրականացնել հարկային պարտավորությունների գանձման գործընթացը, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները օրինական ժամկետներում։ Դա կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլ նաև այլ իրավաբանական հետևանքների, որոնք կարող են բարձրացնել պարտքերի ընդհանուր գումարը։
Երբ հարկային պարտավորությունները չեն կատարվում, ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել հարկային լուծումներ, այդ թվում՝ հարկային հաշվետվությունների ուսումնասիրություն, անձնական հաշիվների փակման կամ հարկային պարտքերի գանձման միջոցներ։ Այդ պատճառով, կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ, ով առնչություն ունի հարկային պարտավորությունների հետ, մշտապես վերահսկի իր ֆինանսական վիճակը և կատարյալ կատարի բոլոր պահանջվող վճարումները։
Իրավաբանություն և վիճակագրություն
ՀՀ ՊԵԿ իրավաբանական վարչությունը ստանձնում է ոչ միայն հարկային պարտավորությունների գանձման գործընթացը, այլ նաև իրավաբանական խորհրդատվություն տրամադրելու պարտականություն։ Վարչությունն իրականացնում է ուսումնասիրություններ և统计ներ՝ մեր հանրային համակարգում հարկային պարտավորությունների կատարողականության վերաբերյալ։ Այս վիճակագրությունը չափազանց կարևոր է՝ ինչպես պետական մարմինների, այնպես էլ հասարակության համար, որպեսզի ավելի լավ հասկանալ հարկային պարտավորությունների գնահատականները և դրանց նկատմամբ հանրային վերաբերմունքը։
Իրավաբանական վարչության կողմից իրականացվող ուսումնասիրությունները նաև օգնում են բացահայտել և կանխել ֆինանսական խարդախությունները, որոնք կարող են առաջանալ հարկային համակարգում։ Այսպիսով, յուրաքանչյուր ֆիզիկական անձ, ով դասվում է հարկային պարտավորություն կրող կատեգորիային, պետք է գիտակցի իր իրավական պարտականությունները և հետևի համապատասխան օրենքներին, որպեսզի իր գործողությունները չառաջացնեն իրավաբանական խնդիրներ: