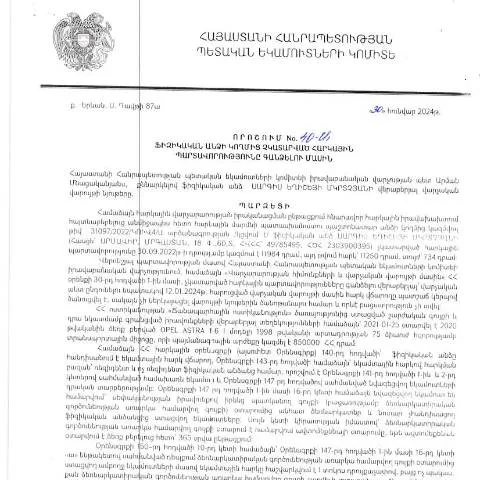
ՊԵԿ իրավաբանական վարչության որոշում. Ամբողջական ուղեցույց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հունվարի 30-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 40-Ա որոշումը կարևոր փաստաթուղթ է, որը ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկմանը: Այս որոշումը օգնում է պարզել ընթացակարգերը՝ կապված չկատարված հարկային պարտավորությունների գանձման հետ:
Ովքեր են ենթակա որոշման կիրառմանը
Այս որոշումն առավելապես վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեցել են պարտադիր հարկային պարտավորություններ, բայց դրանք չեն կատարել տարբեր պատճառով, ինչպիսիք են:
- Հարկային հաշիվների բացակայություն կամ տհաճություններ:
- Կառավարական ակտերով սահմանափակված իրավիճակներ:
- Շահութաբեր գործունեության դադարեցում:
Հավելապես, որոշման կիրառման շրջանակներում կարող են ընդգրկվել նաև այն անձինք, ովքեր մերժել են հարկային պարտավորություններին առնչվող գրավոր հաղորդագրությունները:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելու գործընթացը պահանջում է զգույշ մոտեցում: Այն պետք է ներառի հետևյալ տեղեկությունները:
- Լիպորի տեղեկություններ: Անուն, ազգանուն, ծննդյան तारիժ, անձնագիրը (ՀԾՀ) և ՀՎՀՀ:
- Հարկային պարտավորությունների մանրամասները: Պարտավորությունների տեսակները, ժամկետները և չկատարված գումարները:
- Դիմումի նպատակը: Հարկային պարտավորությունները վճարելու կամ դրանց սխալների վերացման խնդրանք:
Հարկային մարմինները նախընտրում են, որ դիմումները ներկայացվեն էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրությունը:
Դիմումը ներկայացնելու ժամկետները
Դիմելու ընթացակարգը ունի հստակ ժամկետներ. դիմումը պետք է ներկայացվի ոչ ուշ, քան 30 օր՝ որոշման հրապարակումից հետո: Արտակարգ իրավիճակների դեպքում՝ ժամկետները կարող են փոփոխվել, սակայն դա պետք է հաստատվի պաշտոնական ծանուցագրով:
Հարկային մարմիններն ակնկալում են, որ մարմնին ներկայացված դիմումները պետք է մշակվեն մինչև 14 աշխատանքային օր: Այս ընթացքում հնարավոր է լրացուցիչ տեղեկություններ կամ փաստաթղթեր պահանջել:
Որոշման առանձնահատկությունները մյուս փաստաթղթերից
Այս որոշումը տարբերվում է այլ հարկային փաստաթղթերից, քանի որ այն կենտրոնանում է բացառապես ֆիզիկական անձանց վրա և սահմանում է գանձման հատուկ կարգը: Այսպիսով, այն համեմատելի չէ հարկային հայտարարությունների կամ վճարումների այլ ձևերի հետ:
Կարևոր է նշել, որ այս որոշման շրջանակում կիրառվող ընթացակարգերը ենթադրում են կամայականություն՝ հաշվի առնելով յուրաքանչյուր անհատի իրավիճակը:
Համակարգի առանձնահատկությունները՝ դիմումների ընդունման և մշակման
Դիմումները կարող են ներկայացվել երեք հիմնական եղանակներով:
| Ուղեցույց | Էլեկտրոնային եղանակ | Պատմական եղանակ | Գործնական եղանակ |
|---|---|---|---|
| Հեշտություն | Բարձր | Միջին | Բարձր |
| Ժամանակի պահանջ | Արագ | Արտաքին | Միջին |
| Անհրաժեշտ փաստաթղթեր | Անձնական թվային ստորագրություն | Հղման տեղեկություններ | Ֆիզիկապես ներկայացված փաստաթղթեր |
Այսինքն, էլեկտրոնային եղանակը առավելագույնս արդյունավետ է, քանի որ թույլ է տալիս ավելի արագ և հեշտ ընդունել դիմումները:
Դիմումի մերժման կամ լրացուցիչ փաստաթղթերի պահանջի դեպքում
Եթե դիմումը մերժվել է կամ անհրաժեշտ են լրացուցիչ փաստաթղթեր, դիմողը պետք է ուշադրություն դարձնի մերժման պատճառներին: Այդ մասին պետք է տրամադրվի գրավոր ծանուցում: Դիմողը ունի իրավունք՝ պահանջել պարզաբանումներ, և 10 աշխատանքային օրում լրացնել բոլոր պահանջված փաստաթղթերը:
Պետք է իմանալ, որ դիմումը կարող է կրկին ներկայացվել՝ հաշվի առնելով գործ ընթացում առկա բոլոր փոփոխությունները:
Վերջնական դիտարկումներ և ակնկալիքներ
Այս որոշումը, ի վերջո, կարող է ունենալ նշանակալի ազդեցություն ֆիզիկական անձանց հարկային պատմության վրա: Իրականացնելով այս ընթացակարգերը, անձինք կարող են խուսափել ավելի լուրջ հետևանքներից, որոնք կարող են առաջանալ հարկային պարտավորությունների չկատարման դեպքում:
Իրականացման ընթացքում հարկային մարմինները պահանջում են տարբեր փաստաթղթեր, որոնք հաստատում են դիմողի սուբյեկտի կամայականությունն ու անկեղծությունը: Հետևաբար, հարկավոր է ուշադրություն դարձնել բոլոր մանրամասներին:
Ընդհանուր տեղեկություններ 40-Ա որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն իրականացվել է Սարգսիս Մկրտչյանի միջոցով, ազդարարում է հարկային պարտավորությունների կատարման խստացման մասին։ Այս որոշման հիմքում ընկած է Հայաստանի Հանրապետության վարչական օրենսդրության հիմանական սկզբունքները, որոնց նպատակն է ապահովել հարկային համակարգի արդարացիությունը և հետևողականությունը։ ՀՀ ՊԵԿ-ն ակնկալում է, որ քաղաքացիները պարտաճանաչ մոտենան իրենց հարկային պարտավորություններին և կատարեն դրանք ժամանակին, ինչը կօգնի տնտեսության կայուն զարգացմանը։
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ մի շարք հետևանքներ, որոնք բացասաբար ազդում են ինչպես անհատի ֆինանսական վիճակի, այնպես էլ երկրի տնտեսության վրա։ Որոշում 40-Ա-ն նախատեսում է հատուկ մեթոդներ ու գործիքներ, որոնց օգնությամբ պետությունը կարող է իրականացնել հարկային պարտավորությունների գանձում։ Այս մեթոդները կարող են ներառել ՝
- ֆիզիկական անձի ունեցվածքի գանձում,
- պետական ֆինանսական ծառայությունների ժամանակավոր սահմանափակումներ,
- ներդրվածք անջատում կամ այլ ֆինանսական սահմանափակումներ,
- հարկային պարտավորությունների չկատարելու դեպքերի վերաբերյալ տեղեկատվության տրամադրում պետական դրույթների մասին,
- հարկային կարգի վերաբերյալ մասնագիտական խորհրդատվություն տրամադրող մարմինների հետ համագործակցություն։
Այս ամենը նպատակ ունի խրախուսել քաղաքացիներին կատարել իրենց հարկային պարտավորությունները ժամանակին, որպեսզի նրանք կարողանան խուսափել ֆինանսական դժվարություններից։
Որոշման կիրառման պրակտիկան և արձագանքները
Դժվար չէ նկատել, որ ՀՀ ՊԵԿ որոշման կիրառումը լայն արձագանքներ է առաջացրել հանրության շրջանում։ Այնուամենայնիվ, որոշման արձագանքը տարբեր կողմերից տարբեր է։ Մեկ կողմից, հարկ վճարողները կարող են զգալ, որ իրենց նկատմամբ կիրառվող հարկային պարտավորությունները դարձել են շատ խիստ, իսկ մյուս կողմից, որոշ շրջանակներ ընդունում են, որ նման միջոցառումները անհրաժեշտ են տնտեսության կայունացման և հարկային խախտումների կանխարգելման համար։
Հատուկ ուշադրություն է դարձվում որոշման արդյունավետ կիրառմանը և դրա հետևանքներին։ Որոշումն ուժի մեջ մտնելուց հետո սպասվում է, որ անհրաժեշտ կլինի մշակել հատուկ ծրագրեր և միջոցառումներ, որոնք կօգնեն հարկ վճարողներին բարելավել իրենց հարկային գիտակցությունը։ Կառավարությունն ու ՊԵԿ-ը նաև նախատեսում են կազմակերպել տեղեկատվական հանդիպումներ և սեմինարներ, որոնց ընթացքում քաղաքացիները կարող են ուղղակիորեն հարցադրումներ անել և ստանալ պատասխաններ իրենց հարցերին։
Դրանով իսկ, ՀՀ ՊԵԿ-ը ցանկանում է ապահովել, որ քաղաքացիները ունեն բավարար տեղեկություններ և գիտելիքներ հարկային պարտավորությունների մասին, որպեսզի նրանք կարողանան կատարել դրանք առանց դժվարությունների։ փաստաթղթերը կարող են ներկայացվել էլեկտրոնային համակարգերի միջոցով, ինչը կհեշտացնի գործընթացը և կնվազեցնի ողջ գործընթացի բյուրոկրատականությունը։