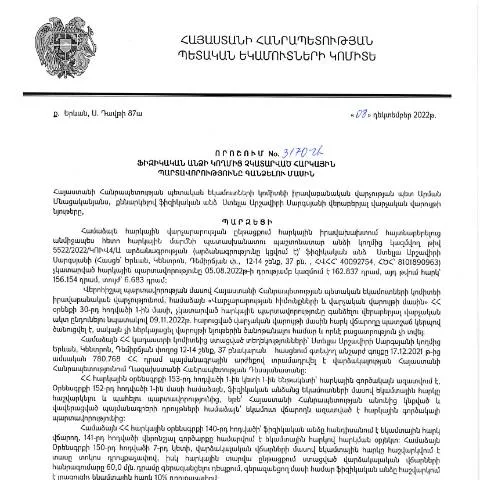
Նկարագրություն և նպատակ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվով 3170-Ա որոշումը, որը հրապարակվել է Կառավարության պաշտոնական կայքում 07.02.2023թ., ներկայացնում է կարևոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը:
Այս փաստաթուղթը կարևոր դեր է խաղում հարկային կարգավորումների շրջանակներում, քանի որ այն կատարվում է այն ժամանակ, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Օրենքներով նախատեսված է, որ հարկային պարտավորությունների չկատարման դեպքում, ՊԵԿ-ը կարող է ձեռնարկել համապատասխան միջոցներ՝ այդ պարտավորությունները գանձելու նպատակով:
Դիմումի ներկայացման անհրաժեշտություն
Դիմումը ներկայացնելը պարտադիր է այն ֆիզիկական անձանց համար, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այս դեպքում, որովիցե որոշում, որը նախատեսում է հարկային պարտավորությունների գանձումը, չի կարող ընդունվել առանց դիմումի: Դիմումը կարող են ներկայացնել միայն այն անձինք, ովքեր ունեն համապատասխան իրավաբանական կարգավիճակ:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր խնդիրների, ներառյալ ֆինանսական տուգանքներ և այլ պատժամիջոցներ, այդ իսկ պատճառով անհրաժեշտ է չհետաձգել դիմումը:
Դիմումի կառուցվածքը և լրացման կարգը
Դիմումը կազմված է մի շարք կետերից, որոնք պետք է լրացվեն մանրամասնորեն: Չնայած որ յուրաքանչյուր դիմումի ձևաչափ կարող է տարբեր լինել, ընդհանուր առմամբ, այն պարունակում է հետևյալ բաժինները:
- Անուն ազգանուն: Պահանջվում է լրացնել դիմող ֆիզիկական անձի ամբողջական անունը:
- Հասցե: Դիմողի բնակության հասցեն:
- Հարկային համարը: Անհրաժեշտ է նշել հարկային նույնականացման համար:
- Հարկային պարտավորությունների մանրամասները: Նշել համապատասխան հարկային պարտավորությունները, որոնց համար դիմում է ներկայացվում:
Բացի այդ, դիմումի ձևում պետք է համապատասխանաբար նշել նաև օրենքի մեջ ամրագրած դրույթները, որոնք ավարտի դեպքում կարող են օգտագործվել որպես հիմք:
Ինչպես ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով: Եթե դիմողը ցանկանում է օգտագործել էլեկտրոնային եղանակը, ապա նա պետք է ունենա էլեկտրոնային ստորագրություն և ID քարտ. Առաջարկվում է դիմումը ներկայացնել ՊԵԿ-ի պաշտոնական կայքի միջոցով, որտեղ հնարավոր է ընտրել համապատասխան բաժինը:
Դիմումը ներկայացնելուց հետո, անհրաժեշտ է ստանալ դրա գրանցման մասին հաստատվող տեղեկագիր, որն ապացուցում է, որ դիմումը ընդունվել է:
Հաստատման ընթացակարգը
Դիմումը ներկայացնելուց հետո, ՊԵԿ-ը սկսում է իր ուսումնասիրությունները: Այս գործընթացը կարող է տևել տարբեր ժամկետներ, սակայն օրենքի համաձայն, որոշումը պետք է ընդունվի ոչ ուշ, քան 30 աշխատանքային օր:
Եթե ՊԵԿ-ը որոշում կայացնի հարկային պարտավորությունները գանձելու վերաբերյալ, դիմողը կստանա համապատասխան ծանուցում, որտեղ մանրամասնորեն կբացատրեն՝ ինչպիսի միջոցներ են ձեռնարկվելու:
Հարկային պարտավորությունների գանձման արդյունքում հնարավոր հետևանքները
ՊԵԿ-ի կողմից կայացված որոշման արդյունքում, հարկային պարտավորությունների գանձումը կարող է կանխել ֆիզիկական անձի ֆինանսական խնդիրները: Սակայն, եթե դիմողը չհետևի նամակին կամ ապօրինաբար անտեսի այն, կարող են կիրառվել ֆինանսական տուգանքներ, որոնք կհանգեցնեն լրացուցիչ ֆինանսական պարտավորությունների:
Հարկային պարտավորությունների գանձման հատուկ դեպքերը
Կան մի շարք իրավիճակներ, երբ դիմումը կարող է ունենալ հատուկ պայմաններ. օրինակ, եթե դիմողը հանդիսանում է արտաքին քաղաքացի կամ ունի հատուկ սոցիալական կարգավիճակ, ինչպիսիք են՝ մանկատան սաները, հաշմանդամները կամ այլ սոցիալապես անապահով խմբերը:
- Արտաքին քաղաքացիներ: Նրանք, ովքեր չեն հանդիսանում Հայաստանի Հանրապետության քաղաքացի, պետք է ներկայացնեն լրացուցիչ փաստաթղթեր:
- Մանկատան սաները: Այս խմբի անդամները կարող են ազատվել որոշակի հարկային պարտավորություններից:
- Հաշմանդամներ: Հանրապետությունում հաշմանդամություն ունեցող անձինք կարող են դիմել հատուկ կարգով:
Դիմումն ընդունելու ժամկետները
Դիմումը ներկայացնելու համար սահմանված ժամկետները կարող են տարբերվել: Ընդհանուր առմամբ, եթե հարկային պարտավորությունները չկատարվեն, դիմումը պետք է ներկայացվի հնարավորինս շուտ:
Սակայն, եթե դիմողը ցանկանում է պաշտպանել իր իրավունքները, նա կարող է դիմել դատարան՝ վիճարկելու ՊԵԿ-ի որոշումները:
Դիմումի ընդունման ժամկետը սկսվում է այն ժամանակ, երբ դիմողը պաշտոնապես ներկայացնում է իր դիմումը համապատասխան մարմնին:
Դիմումի գործընթացը փուլերով
- Դիմումի լրացում: Լրացրեք բոլոր պահանջվող բաժինները:
- Դիմման ներկայացում: Ընտրեք՝ անձամբ կամ էլեկտրոնային եղանակով:
- Դիմման ստացում: Ստացեք գրանցման մասին տեղեկագիր:
- Որոշման սպասում: Հետևեք վարչական գործընթացին:
- Հայտարարություն: Ստացեք ՊԵԿ-ից ծանուցում:
Առնչվող փաստաթղթերը
Դիմման հետ միասին անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք հասարակությանը պետք է պատրաստել. օրինակ:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հետաքրքրվածության հայտ | Անհրաժեշտ է ներկայացնել հարցման վերաբերյալ: |
| Նվազագույն եկամտի ապացույց | Այլընտրանքային աղբյուրներից եկամուտը հաստատող փաստաթուղթ: |
| Ազգային փաստաթուղթ | Հարկային նույնականացման համարը հաստատող փաստաթուղթ: |
Դիմումի անձնական փուլը
Դիմումի ընդունման ընթացքում, դիմողին կարող է անհրաժեշտ լինել անձամբ ներկայանալ ՊԵԿ-ի գրասենյակ:
Դիմողը կարող է նաև դիմել իրավաբանական խորհրդատվության համար, եթե իրեն անհրաժեշտ է օգնություն դիմումի լրացման կամ ներկայացման գործընթացում:
Այս գործընթացը կարող է լինել բարդ, և իրավաբանական խորհրդատվությունը կարող է նվազեցնել հնարավոր սխալները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3170-Ա որոշումը հանդիսանում է կարևոր իրականություն Հայաստանի Հանրապետության հարկային համակարգում, որը հիմնականում ուղղված է հարկային պարտավորությունների կատարման խթանմանը:
Հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 08.12.2022 թիվ 3170-Ա որոշումը սահմանում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման ընթացակարգերը։ Այս որոշումը նախատեսում է որոշակի քայլեր, որոնք հարկադիր են հարկատուների համար, եթե նրանք անտեսում են իրենց հարկային պարտավորությունները: Ըստ օրենքի, հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, հարկեր ավելի լայն իմաստով, որոնք կարող են կիրառվել ֆիզիկական անձանց նկատմամբ: Այս գործընթացը սկսվում է հարկային մարմնի կողմից հարկային պարտավորությունների չկատարման՝ անհատական զեկույցների հիման վրա։
Հարկային մարմնի կողմից կարող են իրականացվել համապատասխան փաստաթղթավորումներ, որոնց արդյունքում տրամադրվում են հատուկ ծանուցագրեր՝ պարտավորությունների կատարելու համար։ Ծանուցման գործընթացը կարևոր է, քանի որ այն թույլ է տալիս հարկ վճարողին իմանալ, որ նա ունի պարտավորություններ, որոնք պետք է կատարվեն: Այսպիսով, հարկ վճարողները կարող են օգտվել իրենց իրավունքներից և, անհրաժեշտության դեպքում, դիմել մասնագիտական խորհրդատվության:
Դիմումների և ազատումների համակարգը
ՀՀ ՊԵԿ-ի որոշումը նախատեսում է նաև տարբեր դիմումների և ազատումների համակարգ, որը հնարավորություն է տալիս ֆիզիկական անձանց դիմելու՝ հարկային պարտավորություններից ազատվելու կամ դրանց կատարելու ժամկետները երկարացնելու համար։ Յուրաքանչյուր քաղաքացի կարող է ներկայացնել իր դիմումը, որտեղ մանրամասն նկարագրված կլինի իր ֆինանսական վիճակը, ինչն էլ կարող է հիմնավորել իրենց հարկային պարտավորությունների ընթացքում առաջացած խնդիրները։
Դիմումները պետք է ներկայացվեն առցանց ձևաչափով, որտեղ հարկ վճարողը կարող է օգտագործել իր անձնական համարն ու էլեկտրոնային ստորագրությունը՝ դիմումը ստորագրելու և ներկայացնելու համար։ Բացի այդ, անհրաժեշտ է նաև հավելել համապատասխան փաստաթղթեր, որոնք ապացուցում են դիմողի ֆինանսական վիճակը։ Այսպիսով, քաղաքացու համար պարզվում է, որ անհրաժեշտ է լինել ուշադիր՝ բոլոր պահանջները և փաստաթղթերի ներկայացման ժամանակն անպայման պահպանել, որպեսզի խուսափեն ուշացումների և լրացուցիչ խնդիրներից:
Հարկային պարտավորությունների կատարումը և բողոքարկման հնարավորությունները
Հարկային պարտավորությունների կատարումը պետք է կատարվի ՀՀ օրենսդրության սահմաններում, ինչի շրջանակներում հարկ վճարողները ունեն իրավունք բողոքարկելու իրենց հարկային պարտավորությունների վերաբերյալ ընդունված որոշումները։ Այս հենքի վրա, որոշված է, որ յուրաքանչյուր քաղաքացին իրավունք ունի ներկայացնելու բողոք, եթե կարծում է, որ իր վերաբերյալ ընդունված որոշումը անհիմն է կամ սխալ է:
Բողոքարկման գործընթացը սկսվում է համապատասխան փաստաթղթի տրամադրումից, որը պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչությանը: Բողոքը պետք է լինի հիմնավորված, որը նշանակում է, որ հարկ վճարողը պետք է ներկայացնի փաստարկներ կամ ապացույցներ, որոնք հիմնավորում են իր մոտեցումը։ Հարկային մարմինը պարտավոր է կարճ ժամկետում, բայց ոչ ուշ քան 30 աշխատանքային օրում, արձագանքել բողոքին:
Եթե բողոքի հիմքերով հարկ վճարողը չի կարողանում հասնել գոհացուցիչ արդյունքի, նա կարող է դիմել դատարան՝ համապատասխան պահանջներով: Պետք է նկատի ունենալ, որ հարկային պարտավորությունների կատարումը և բողոքարկման գործընթացները կապված են օրենքի չկատարումից առաջացած խնդիրների հետ, ուստի հարկ վճարողները պետք է լինեն զգուշավոր և պատրաստ լինեն իրենց պարտավորությունները կատարելու: