Բռնքներից դուրս: Ներդրումային հարկային պարտավորությունների գանձման գործընթացը
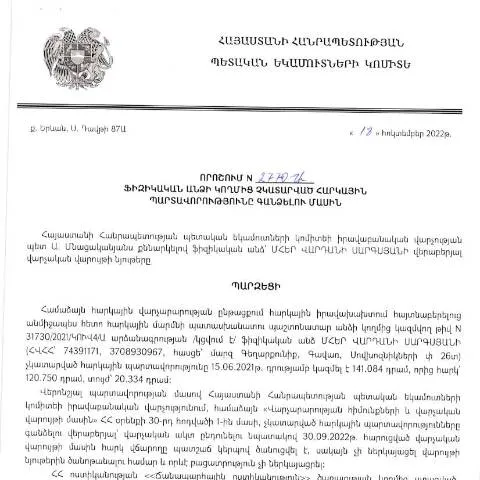
Հիմնականում հարկային պարտավորությունները քաղաքացիների համար չեն հանդիսանում որպես բեռ, սակայն որոշ դեպքերում դրանք կարող են մեծ խնդիրներ առաջացնել: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2770-Ա որոշումը մշակվել է հենց այս խնդիրների լուծման համար: Իսկ ի՞նչ դեր է խաղում այս փաստաթուղթը հարկային պարտավորությունների գանձման գործընթացում:
Հարկային պարտավորությունների գանձման ռազմավարությունը
Այս որոշումը սահմանում է հարկային պարտավորությունների պատշաճ գանձման մեխանիզմը, որը ներառում է մի շարք միջոցառումներ: Դրանցից են.
- Ծանոթացում հարկային պարտավորությունների իմաստին և չափերին:
- Անձնական տեղեկությունների ստացում և վերլուծություն:
- Իրավական միջոցառումների կիրառման գործընթաց:
Այս ամենը իրականացվում է ՀՀ ՊԵԿ կողմից, որն ունի իրավասություն պարտավորությունները պատշաճ կերպով հավաքելու համար:
Ով կարող է ներկայացնել պարտավորությունները
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է տեղյակ լինեն, թե ով կարող է ներկայացնել կամ պահանջել պարտավորությունների գանձումը: Այս փաստաթուղթը նախատեսում է, որ հարկային պարտավորություններ կարող են ներկայացնել.
- Հարկային պարտավորություն չունեցող, բայց հարկային պարտավորություն ունեցող անձինք:
- Հաշվարկները ներկայացնող իրավաբանական իրավասություններ:
- Տրամադրող ընկերությունները:
Հարկային պարտավորությունների մշակման հերթականությունը
Այս գործընթացում առաջին քայլը հարկային պարտավորությունների հայտնաբերումն է: Սա կատարվում է ՀՀ ՊԵԿ կողմից, որն իրականացնում է ստուգումներ և վերլուծություններ:
Ինչպես լրացնել ու ներկայացնել դիմումը
Դիմումը լրացնելու գործընթացը կարող է թվալ բարդ, սակայն դրա պարզությունը կարելի է պատկերացնել հետևյալ քայլերի միջոցով:
-
Ընտրել համապատասխան ձևը: Հարկային պարտավորությունների համար նախատեսված պաշտոնական ձևը պետք է ընտրվի ըստ անհրաժեշտության:
Դիմումի նմուշները կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
-
Լրացնել անհրաժեշտ տեղեկատվություն: Այս փուլում կարևոր է մանրամասն լրացնել բոլոր անհրաժեշտ կետերը.
- Անուն և ազգանուն:
- Հասցե:
- Հարկային քննության տվյալներ:
- Ներկայացնել դիմումը: Դիմումը կարելի է ներկայացնել առցանց, ինչի համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն.
Ժամկետները և կարգերը
Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետներում, հակառակ դեպքում կարող են կիրառվել վարչական պատասխանատվություններ:
- Առաջին դիմումը պետք է ներկայացվի 10 օրվա ընթացքում:
- Եթե դիմումը մերժվել է, ապա նոր դիմումի ներկայացման ժամկետը 5 օր:
Որոնք են սովորական խնդիրները
Նման գործընթացներում հաճախակի խնդիրներ են առաջանում: Դրանք կարող են լինել.
- Հեռակապի կամ անձնական փաստաթղթերի բացակայություն:
- Պատճառաբանություն, որը չի բավարարում հարկային մարմիններին:
- Վճարումը չկատարելը՝ պատճառներ, որոնք իրավասու մարմինների կողմից չեն ընդունվում:
Այս բոլոր խնդիրները կարող են ազդել վերջնական արդյունքի վրա:
Մասնավոր դեպքեր և բացառություններ
Որոշ դեպքերում, օրինակ՝ մինորները կամ արտասահմանում գտնվող քաղաքացիները, ունեն իրենց հատուկ պահանջները:
- Մինորներ: Խնդիրները, որոնք վերաբերում են 18 տարեկանից ցածր անձանց, ենթադրում են օրենքով սահմանված ներկայացուցիչների միջամտություն:
- Արտասահմանում գտնվող քաղաքացիները: Նրանք պետք է դիմեն ՀՀ MFA (արտաքին գործերի նախարարություն) և ներկայացնեն կից փաստաթղթեր, որոնք վկայում են իրենց իրավունքները:
Փաստաթղթերի հստակեցումը
Հարկային պարտավորությունների վերականգնման գործընթացում կարևոր է համապատասխան փաստաթղթերի տրամադրումը. եթե փաստաթղթերը չեն հստակեցված, ապա գործընթացը կարող է ձախողվել:
Մանրամասներ հարկային պարտավորությունների գանձման հետ կապված
Հարկային պարտավորությունների գանձման գործընթացում հիմնականում ընդգծվում են երեք հիմնական բաղադրիչներ.
| Պարամետր | Նկարագրություն |
|---|---|
| Նվազագույն պարտավորություններ | Նվազագույն հարկային պարտավորությունները, որոնք պահանջվում են բոլոր քաղաքացիներից. |
| Առաջին դատական կարգադրություն | Հարկային պարտավորությունների առաջին գանձումը, որը գործի է դրվում մինչև 30 օր: |
| Վարչական պատասխանատվություն | Ուրիշ կերպ չի լուծվում, իրավաբանական պատասխանատվություն կարող է լինել մինչև 1 տարի: |
Ուշադրությունը՝ իրավական գործիքներին
Այս գործընթացում կարևոր է նաև իրավական գործիքների կիրառումը: Դրանք ներառում են.
- Դատարան դիմելու իրավունք:
- Պաշտոնական գրություններ և պատասխաններ, որոնք պետք է համապատասխանեն վարչական գործընթացներին:
- Պատճառների ներկայացում՝ փաստաթղթերի հիման վրա:
Այս ամենը շատ կարևոր է, որպեսզի հասկանանք, թե ինչպես կարելի է արդյունավետ լուծել հարկային պարտավորությունների գանձման հարցերը:
Դատարանի և վարչական մարմինների միջև փոխհարաբերությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կայացրած 18.10.2022թ.-ի որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, սակայն հարկավոր է հասկանալ նաև, թե ինչպես են կազմակերպվում դատարանի և վարչական մարմինների հարաբերությունները նման բոլոր գործընթացներում:
Ըստ ՀՀ վարչական դատավարության օրենսդրության, դատարանները ունակ են վերահսկելու վարչական մարմինների գործողությունները, և անհրաժեշտության դեպքում՝ տրամադրում են պաշտպանություն հարկատուների իրավունքներին: Մասնավորապես, հարկատուները կարող են դիմել դատարան, եթե նրանց կարծիքով վարչական մարմինը խախտել է օրենսդրությունը կամ գերազանցել իր լիազորությունները:
Ստեղծված իրավիճակներում հարկատուներն իրավասու են ներկայացնելու իրենց փաստարկները, որոնց հիման վրա դատարանը որոշում կայացնում է արդարացիության և իրավաչափության մասին: Բացի այդ, հարկատուները կարող են նաև դիմել վարչական մարմինների ներքին վերանայման գործընթացներին՝ ապահովելու իրենց իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների ծախսային և սոցիալական հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ տարբեր հետևանքներ, որոնք չեն սահմանափակվում միայն ֆինանսական հետևանքներով: Նման որոշումներ, ինչպես 2770-Ա, կարող են ազդել նաև սոցիալական իրավիճակի վրա, հատկապես, երբ այդ պարտավորությունները վերաբերեն սոցիալապես խոցելի խավերին:
Ծախսային հետևանքները կարող են ներառել՝
- Ֆինանսական բեռի ավելացում՝ կապված այն սակագների հետ, որոնք քաղաքացիները պարտավոր են վճարել:
- Հարկային պարտավորությունների կատարումը կարող է խոչընդոտել սոցիալ-տնտեսական զարգացմանը, քանի որ քաղաքացիներն ավելի սահմանափակ հնարավորություններ կունենան ներդրումներ կատարելու կամ սպառողական գործունեություն ծավալելու:
- Սոցիալական ծառայությունների հասանելիության խնդիրներ կարող են առաջանալ, ինչպիսիք են կրթությունը կամ բուժօգնությունը, որոնք որոշ դեպքերում կապված են հարկային վճարումների կատարման հետ:
Տվյալ համակարգի բարեփոխումները և զարգացումը
Հարկային վարչարարությունն ու պարտավորությունների գանձումը մշտապես գտնվում են բարեփոխումների գործընթացում: Ըստ ՀՀ կառավարության քաղաքականության, նպատակ է դրվել ներդնել նոր տեխնոլոգիաներ և էլեկտրոնային ծառայություններ՝ հաշվի առնելով միջազգային փորձը, որպեսզի հարկացուցակները համապատասխանեն ժամանակակից պահանջներին:
Այս բարեփոխումները կարող են ներառել՝
- Էլեկտրոնային վճարումների համակարգերի ներդրում՝ քաղաքացիների համար ավելի հարմարավետ պայմաններ ստեղծելու նպատակով:
- Հարկային գիտակցության բարձրացման ծրագրեր՝ քաղաքացիների իրավագիտակցության մակարդակի բարձրացման համար և հարկային պարտավորությունների կատարման խթան:
- Վարչական վարույթի արագացման՝ օրենսդրական փոփոխությունների միջոցով, որպեսզի հարկային պարտավորությունների գանձման գործընթացը լինի ավելի արդյունավետ:
Այս բարեփոխումները, ի վերջո, կնպաստեն երկրի տնտեսական կայունությանը և սոցիալական արդարությանը, եթե իրականացվեն համապարփակ և համակարգված կերպով: