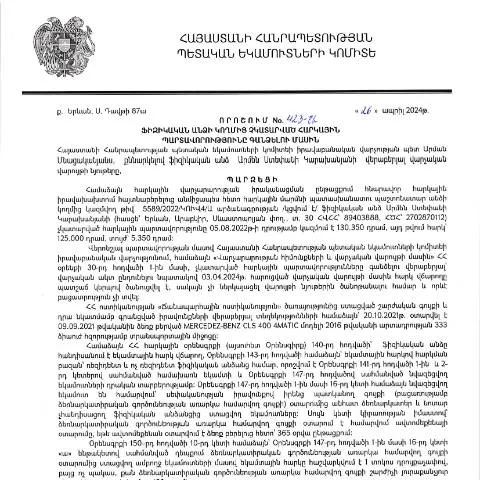
Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի համար կարևորագույն պարտավորություն են, որոնք պետք է կատարվեն ժամանակին: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 26.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 423-Ա որոշումը նպատակ ունի կարգավորել այն գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների չկատարմանը:
Այս որոշման շրջանակներում օգտվողները կարող են հաշվի առնել, թե ինչու է այս փաստաթուղթ կարևոր, ովքեր են այն ներկայացնում, և ինչ քայլեր պետք է ձեռնարկվեն:
Ովքեր են պարտավոր ներկայացնել այս փաստաթուղթ
Այս փաստաթուղթը ներկայացնում են այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային պարտավորությունների կարգավորման գործընթացը կարող է վերաբերվել տարբեր իրավիճակներին, օրինակ՝
- Հարկային արտոնություններից օգտվելու պարագայում:
- Ժամանակին հարկային հաշվետվություններ չներկայացնելու դեպքում:
- Հարկային պարտավորությունների ժամանակին չկատարելու արդյունքում:
Ինչպես լրացնել փաստաթուղթը
Փաստաթղթի լրացման գործընթացը կարող է լինել բազմակողմանի, կախված պահված իրավիճակից: Գործողությունները ներառում են հետևյալ քայլերը:
- Անձնական տվյալների լրացում: Հարկային պարտավորությունների մասին տեղեկությունները պետք է ճշգրիտ լրացվեն, այդ թվում՝ անուն, ազգանուն, ՀՎՀՀ, ՀԾՀ:
- Հարկային պարտավորությունների մանրամասներ: Պետք է նշել, թե ի՞նչ հարկային պարտավորություններ չեն կատարվել, և ինչ ժամկետներում:
- Հաստատող փաստաթղթերի հայցում: Ծանոթացեք, եթե անհրաժեշտ են հավելյալ փաստաթղթեր:
Փաստաթղթի ներկայացման կարգը
Փաստաթղթի ներկայացումը կատարվում է էլեկտրոնային եղանակով կամ անձամբ ՀՀ ՊԵԿ համապատասխան բաժիններում: Էլեկտրոնային ներկայացման դեպքում օգտվողները կարող են օգտվել ID քարտից կամ էլեկտրոնային ստորագրությունից:
Անձամբ ներկայացնելու դեպքում, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի հետևյալ կերպ:
- Հարկային ուղղորդմամբ արգելափակված գումարների պարզաբանում:
- Ներկայացնել փաստաթուղթը համապատասխան բաժնում:
- Ստանալ գրավոր տեղեկություն և հաստատում:
Վերջին քայլերը և սպասելիքները
Փաստաթղթի ներկայացումից հետո օգտվողները պետք է սպասեն որոշման ընդունմանը, որը կարող է տևել մինչև 30 օր. Նպատակահարմար է դեպի հարկային մարմին հետևել իրավիճակին և ստանալ տեղեկատվություն:
Այն դեպքում, եթե որոշումը դրական է, ապա հարկային պարտավորությունները կընդունվեն կատարված համար, իսկ բացասական դեպքում օգտվողին կհայտնվի պատճառը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Այս փաստաթուղթը առանձնանում է հետևյալ հատկանիշներով:
- Անհրաժեշտության դեպքում, կարող է լինել լրացուցիչ տեղեկությունների պահանջ:
- Փաստաթուղթը պահանջում է որակյալ և ճիշտ տեղեկություններ:
- Կարևոր է, որպեսզի բոլոր լրացումներ կատարվեն ժամանակին:
Կանխատեսված ժամկետները
Այս գործընթացի ընթացքում կարևոր է հետևել ժամկետներին:
| Գործողություն | Ժամկետ |
|---|---|
| Փաստաթղթի ներկայացում | 30 օր |
| Որոշման ընդունում | 30 օր |
| Հարկային պարտավորությունների կատարում | Ժամանակին |
Եզրակացություն. Ի՞նչ անել, եթե հարկային պարտավորությունները չկատարվեն
Եթե հարկային պարտավորությունները չեն կատարվել, օգտվողներին խորհուրդ է տրվում:
- Ներկայացնել փաստաթուղթը հնարավորինս շուտ:
- Հետագայում նախատեսել միջոցառումներ, որպեսզի նման իրավիճակներ չունենան:
- Հետևել հարկային մարմինների կողմից տրվող տեղեկություններին:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմնավորումները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 423-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է ՀՀ հարկային օրենսդրության հիմունքների վրա: Հարկային պարտավորությունների կատարումը կարևոր է պետական բյուջեի ստացումներում, և օրենքը սահմանում է ընթացակարգեր, որոնք պետք է պահպանվեն հարկային մարմինների կողմից:
Փաստորեն, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլերի իրականացում, որոնք սկսվում են հարկ վճարող անձի հարկային պարտավորությունների մասին տեղեկությունների ստուգմամբ: Այս գործընթացը հաճախ ներառում է հարկային մարմնի կողմից հարկային ուսումնասիրություններ, որոնք կարող են իրականացվել ռիսկերի գնահատման հիման վրա:
Բացի այդ, հարկային մարմինը պարտավոր է տրամադրել բոլոր անհրաժեշտ տեղեկությունները և փաստաթղթերը հարկ վճարողին, որպեսզի վերջինս կարողանա ներկայացնել իր դիրքորոշումը: Եթե հարկ վճարողը չունի հիմնավորումներ կամ չկարողանա վճարել պարտավորությունները, ապա որոշումը պաշտպանում է պետական շահերը:
Ծրագրեր և միջոցառումներ, որոնք նպաստում են հարկային պարտավորությունների կատարմանը
ՀՀ ՊԵԿ-ի կողմից իրականացվող ծրագրերը և միջոցառումները, որոնք նպաստում են հարկային պարտավորությունների կատարմանը, կարևոր դեր են կատարում հարկային թափանցիկության ապահովման գործում: Այս ծրագրերի շրջանակներում իրականացվում են կրթական և տեղեկատվական միջոցառումներ, որոնք ուղղված են հարկ վճարողների գիտակցման բարձրացմանը:
Օրինակ, հարկային մարմինը կազմակերպում է սեմինարներ և դասախոսություններ, որտեղ տեղեկություններ են տրամադրվում հարկային օրենսդրության, պարտավորությունների և իրավունքների վերաբերյալ: Նման միջոցառումները հնարավորություն են տալիս հարկ վճարողներին հասկանալ իրենց պարտավորությունները և խուսափել հարկային խնդիրներից:
Բացի այդ, ՀՀ ՊԵԿ-ն մշտապես աշխատում է նորարար կապերի ստեղծման ուղղությամբ, որոնք թույլ կտան հարկ վճարողների համար ավելի հեշտ հասանելի դարձնել հարկային տեղեկատվությունը: Առցանց ուսուցման և ինքնասպասարկման գործիքները, որոնք ստեղծվել են հասարակայնության համար, մեծապես նպաստում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը:
Հարկային պարտավորվածությունների հետևանքները և դրանց կանխարգելումը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են ունենալ բազմաթիվ հետևանքներ, որոնք ընդգրկում են ոչ միայն վարչական, այլև քրեական պատասխանատվություն: ՀՀ ՊԵԿ-ի որոշման շրջանակներում, հարկ վճարողը կարող է ենթարկվել վարչական տուգանքների, իսկ առանձին դեպքերում՝ նույնիսկ քրեական վարույթի:
Նման հետևանքներից խուսափելու նպատակով հարկ վճարողներին անհրաժեշտ է ժամանակին տեղեկանալ իրենց հարկային պարտավորությունների մասին և համապատասխան գործողություններ կատարել: Հարկային մարմինները, ինչպես արդեն նշվել է, պարտավոր են հարկ վճարողների համար հասանելի դարձնել բոլոր անհրաժեշտ տեղեկատվությունները:
Միաժամանակ, հարկային մարմինների կողմից իրականացվող կանխարգելիչ միջոցառումները, որոնց ներառյալ են հարկային վերահսկողությունը և քաղաքացիների տեղեկացվածության բարձրացումը, կարող են էապես նվազեցնել չկատարված հարկային պարտավորությունների քանակը: Այս առումով, հարկ վճարողները պետք է համագործակցեն պետական մարմինների հետ և իրազեկվեն իրենց իրավունքների և պարտավորությունների մասին: