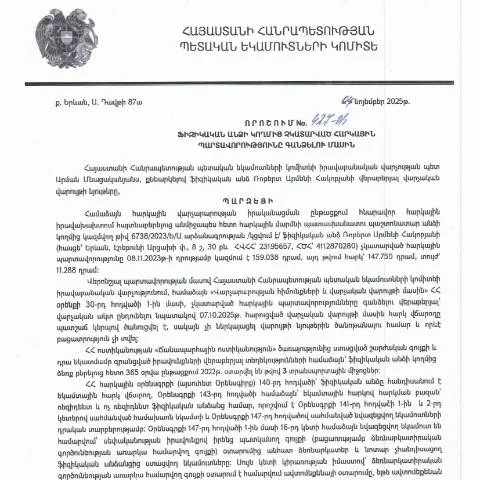
ՊԵԿ իրավաբանական վարչության 427-Ա որոշման նշանակություն
ՀՀ ՊԵԿ իրավաբանական վարչության 427-Ա որոշումը, որը կայացվել է 2025 թվականի նոյեմբերի 4-ին, ունի կարևոր նշանակություն հարկային պարտավորությունների կատարումն ապահովելու և հարկային համակարգի կայունությունը պահպանելու առումով: Այս որոշումը նախատեսում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումից առաջացած պարտավորությունները գանձելու գործընթացը:
Որոշման շրջանակներում նշվում է, որ ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ունենան հնարավորություն արագ և արդյունավետ կերպով կարգավորելու իրենց պարտքերը: ՊԵԿ-ը, որպես հարկային մարմին, պարտավոր է ապահովել պարտավորությունների գանձման գործընթացի թափանցիկությունը և օրինականության պահպանումը: Այս որոշումը նաև ընդգծում է, որ հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել վարչական պատասխանատվություն և այլ միջոցներ, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա:
Դիմումի գործընթացը և ժամանակային սահմանները
Դիմումը, որ անհրաժեշտ է լրացնել 427-Ա որոշման շրջանակներում, պետք է ներկայացվի ՊԵԿ համապատասխան ստորաբաժանմանը: Դիմումի ձևը նախատեսված է ներբեռնելու համար ՊԵԿ-ի պաշտոնական կայքում, որտեղ յուրաքանչյուր դիմորդ կարող է գտնել անհրաժեշտ տեղեկությունները: Օրինակ, դիմումը պետք է պարունակի հետևյալ տվյալները՝ դիմողի անձնական տեղեկատվություն, հարկային պարտավորությունների մանրամասն նկարագրություն և անհրաժեշտ փաստաթղթեր:
Դիմումի ներկայացման ժամկետները հատուկ նշված են որոշման մեջ, և դրանք պետք է պահպանվեն համապատասխանաբար, որպեսզի ապահովվի դիմողի օրինական իրավունքները: Նշվում է, որ դիմողները պետք է ունենան նաև հնարավորություն դիմել էլեկտրոնային եղանակով, օգտագործելով իրենց ID քարտերը և էլեկտրոնային ստորագրությունները:
Հարկային պարտավորությունների գանձման հնարավոր հետևանքները
427-Ա որոշումն, բացի պարտավորությունները գանձելու գործընթացից, նաև նախատեսում է հետևանքներ, որոնք կարող են առաջանալ ֆիզիկական անձանց համար, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Այս հետևանքները կարող են ներառել վարչական տույժեր, գույքի բռնագանձում, ինչպես նաև այլ միջոցներ, որոնք կարող են խաթարել անձի ֆինանսական կայունությունը:
Հարկային պարտավորությունների չկատարումն, ինչպես նշված է որոշման մեջ, կարող է հանգեցնել նաև իրավաբանական գործողությունների, որոնք կարող են ծանոթացնել դիմողներին իրենց իրավունքների և պարտականությունների մասին: ՊԵԿ-ն իր հերթին պարտավոր է քաղաքացիներին տեղեկացնել օրենքի պահանջների վերաբերյալ և առաջարկել անհրաժեշտ աջակցություն, որպեսզի նրանք կարողանան ժամանակին կարգավորել իրենց պարտադրանքները: