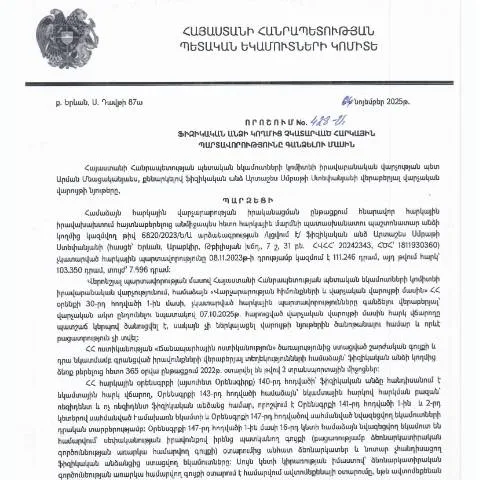
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը՝ 428-Ա, և դրա նշանակությունը
Արագ փոփոխվող տնտեսական միջավայրում հարկային պարտավորությունների ճիշտ կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի պարտականությունը: 2025 թվականի նոյեմբերի 4-ին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 428-Ա որոշումը կարևոր քայլ է՝ ուղղված հարկերի հավաքագրմանը: Այս որոշումը ենթադրվում է, որ օրենսդրական հիմք է տալիս հարկային պարտավորությունների պահպանմանը:
Ոմանք, ովքեր պետք է քաղաքացիական պարտավորություն կրեն
Այս փաստաթղթում նշված է, որ բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, այն են՝ եկամտային հարկեր, կարող են ենթարկվել հարկային պարտավորությունների գանձման պրոցեսին: Հարկային օրենսդրությունը չի տարբերում քաղաքացիների սոցիալական կարգավիճակը, ուստի բոլոր ֆիզիկական անձինք՝ անկախ իրենց զբաղմունքներից, մասնակցելուն են ենթարկվում:
Ինչպես լրացնել թվանշանները՝ քայլ առ քայլ
Այս փաստաթուղթը ներառում է բազմաթիվ բաժիններ, որոնք պետք է լրացվեն ճշգրիտ: Դրանք ներառում են:
- Անուն և ազգանուն: Լրացրեք ձեր ամբողջական անունը:
- Հասցե: Հստակ նշեք ձեր մշտական հասցեն:
- Հարկային պարտավորությունները: Հստակ տվեք, թե որ հարկային պարտավորություններն են չկատարվել:
- Վճարման ամսաթիվը: Լրացրեք ամսաթիվը, երբ պարտավորությունը պետք է կատարվեր:
Ուշադրություն՝ Մասնավորապես 5-րդ բաժինը
Անհրաժեշտ է ուշադիր լինել 5-րդ բաժնի լրացման ժամանակ, քանի որ այստեղ նշվում են նախորդ պարտավորությունների գումարներն ու ձևաչափերը: Հնարավոր է, որ որոշ մանրամասներ թողնվեն անուշադրության արդյունք, ինչն էլ կարող է հանգեցնել ֆինանսական պատիժների:
Դեպոզիտ և ընթացակարգեր
Դուք կարող եք այս փաստաթղթերը ներկայացնել տարբեր եղանակներով՝ առցանց կամ անձամբ: Երկու տարբերակները ունեն իրենց առավելություններն ու թերությունները:
- Առցանց՝ արագ և կատարված աշխատանքը անմիջապես տեսանելի է:
- Անձամբ՝ հնարավորություն կա անմիջական հարցեր տալ իշխանություններին:
Հետագա քայլերը
Այն բանից հետո, երբ փաստաթուղթը ներկայացվել է, հարկային մարմինները սկսում են քննարկել, թե արդյոք այդ պարտավորությունները պետք է անցկացվեն: Հարկային մարմինները կարող են նաև դիմել լրացուցիչ տեղեկությունների համար:
Ինչպես հետևել ձեր դիմումի վիճակին
Հարկային մարմինների կայքում հնարավոր է հետևել ձեր դիմումի ընթացքին. դուք կարող եք տեսնել, թե արդյոք այն ընդունվել է, և եթե ընդունվել է, ապա՝ որ փուլում է:
Ամսաթիվներ, որոնց անհրաժեշտ է ուշադրություն դարձնել
Անհրաժեշտ է նկատի ունենալ, որ դիմումը պետք է ներկայացվի սահմանված ժամկետին: Այսօրինակ երեք հիմնական ժամկետները կարող են լինել՝
- Դիմումի ներկայացման սկիզբը՝ 2023 թվականի դեկտեմբերի 1-ից:
- Վերջնաժամկետը՝ 2024 թվականի հունվարի 15-ը:
- Ամփոփիչ որոշումը՝ 2024 թվականի փետրվարի 1-ը:
Փաստաթղթի առանձնահատկությունները
Այս կարևոր փաստաթուղթը տարբեր է այլ հարկային դիմումներից, քանի որ այն ուղղակիորեն վերաբերում է արդեն իսկ չկատարված պարտավորություններին: Օրինակ, քանի որ այն վկայում է, որ քաղաքացիները արդեն իսկ պարտավորություններ ունեն, և այս փաստաթղթի միջոցով նրանք ի վիճակի են իրականացնել վճարումները:
Վերջնական քայլերը. ինչ ակնկալել
Հարկային մարմինների կողմից որոշումը կարող է լինել տարբեր. հնարավոր է, որ ձեզ ուղարկվի նոր տեղեկություն կամ սպառնալիք, եթե պարտավորությունները չկատարվեն: Այդ պատճառով, կարևոր է ուշադրություն դարձնել ստացված տեղեկություններին և արագ արձագանքել:
Հնարավորությունները և հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքով կարող են լինել ֆինանսական պատիժներ, որոնք կարող են լինել մինչև 1.500.000 ՀՀ դրամ: Վճարելու դեպքում, հարկային մարմինները կարող են նաև առաջարկել կարգադրություն կամ շտկման հնարավորություն:
Այս պատճառներով, հարկային պարտավորությունների կատարումը շատ կարևոր է յուրաքանչյուր քաղաքացու համար: Օգտվեք վերոնշյալ տեղեկություններից, որպեսզի ճիշտ կատարեք ձեր պարտավորությունները:
Դրական ազդեցությունները հարկային պարտավորությունների գանձման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.11.2025 թիվ 428-Ա որոշումը, որով նախատեսվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը, կարևոր ազդեցություն է ունենում ինչպես պետության, այնպես էլ քաղաքացիների համար: Այս որոշման հիմքում ընկած են հարկային պարտավորությունների կատարումը և պետության բյուջեի լրացումը, ինչը, ի վերջո, պետք է նպաստի հասարակական ծառայությունների բարելավմանը:
Դիտարկենք որոշման դրական ազդեցությունները:
- Հարկային պաշտպանության բարելավում: Հարկային պարտավորությունների կիրառումով, համաշխարհային փորձառության հիման վրա, պետությունը փորձում է ապահովել ավելի կայուն հարկային համակարգ, ինչը կնպաստի հարկ վճարողների պաշտպանությանը և արդար մրցակցության ապահովմանը:
- Հասարակական բարեկեցության աճ: Հարկային պարտավորությունների կատարումը ավելի շատ գումարներ է ապահովում պետության համար, ինչը հնարավորություն է տալիս ներդրումներ կատարել հասարակական ծառայությունների, կրթության և առողջապահության ոլորտներում:
- Տնտեսական կայունություն: Հարկային պարտավորությունների պատշաճ իրականացումը բարձրացնում է տնտեսության կայունությունը, քանի որ պետությունը կարող է ավելի արդյունավետ կառավարել իր ֆինանսները:
Հարկային պարտավորությունների գանձման ընթացակարգը
2025 թվականի նոյեմբերի 4-ի 428-Ա որոշումն նախատեսում է հատուկ ընթացակարգ ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար: Այս ընթացակարգը ընդգրկում է մի շարք փուլեր, որոնք պետք է լինի հստակ և հետևողական:
Նախ, հարկային վարչությունը պետք է իրականացնի պարտավորությունների վիճակի գնահատում, որից հետո սկսվում է գանձման գործընթացը: Հարկային պարտավորությունների քննարկման համար նախատեսվում են որոշակի ժամկետներ, որոնց ընթացքում հարկ վճարողները կարող են առաջարկել իրենց դիրքորոշումները:
Ապա, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա տեղի կունենա հարկային պարտավորության կատարումը խոչընդոտելու միջամտություն: Սա կարող է ներառել գանձման միջոցների կիրառումը, օրինակ՝ հուսահատություն:
Հարկային պարտավորությունների գանձումն իրականացվում է պահպանումով օրենքի պահանջները, ինչն է կարևոր, որպեսզի պաշտպանել հարկ վճարողների իրավունքները:
Հարկային պարտավորությունների վերահսկողության մեթոդներն ու տեխնոլոգիաները
ՀՀ ՊԵԿ-ը կիրառելով ժամանակակից տեխնոլոգիաներ, փորձում է արդյունավետ վերահսկել հարկային պարտավորությունների կատարումը: Այս հարցում կարևոր է թվային լուծումների կիրառումը, ինչպիսիք են հարկային տվյալների էլեկտրոնային համակարգերը:
Դրանք հնարավորություն են տալիս արագ և արդյունավետ կերպով ստուգել հարկ վճարողների տվյալները, և ապահովել, որ յուրաքանչյուր ֆիզիկական անձ կատարում է իր հարկային պարտավորությունները:
Այս տեխնոլոգիաների կիրառումը նաև թույլ է տալիս պետությանը կատարել կանխատեսումներ հարկային մուտքերի վերաբերյալ, ինչը շատ կարևոր է բյուջեի պլանավորման համար:
Անշուշտ, հարկային պարտավորությունների վերահսկողության մեթոդները պետք է շարունակաբար բարելավվեն, որպեսզի համապատասխանեն ժամանակակից պահանջներին և կատարվող փոփոխություններին: