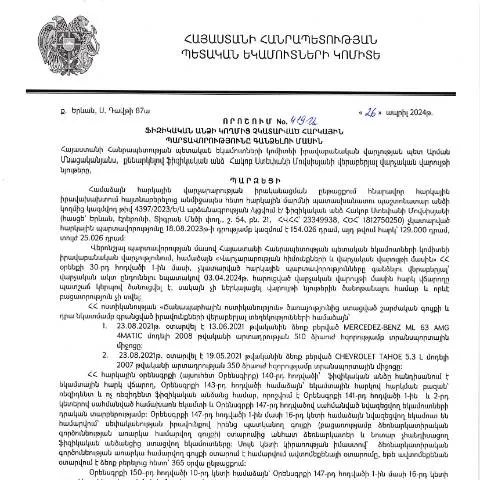
Իրազեկում՝ հարկային պարտավորությունների կատարման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կազմված որոշումներն ունեն կարևոր դերակատարություն հարկային պարտավորությունների իրականացման գործընթացում։ Այս որոշումն ընդունվել է 2024 թվականի ապրիլի 26-ին և հրապարակվել 2024 թվականի մայիսի 14-ին, ինչն ունի կարևոր նշանակություն ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների համար։ Այս փաստաթուղթը կարևոր է, քանի որ այն վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին, որոնց կատարումը կարող է ստիպել միջազգային համեմատական կարգավորումներին համապատասխանել։
Օրենսդրական շրջանակն ու պատմական զարգացումները
Այս որոշման ընդունման հիմքում ընկած է ՀՀ վարչական գործընթացների օրենսգիրքը (HO-139-N), որը սահմանում է վարչական գործընթացների և որոշումների վերաբերյալ հիմնական սկզբունքները։ Դրա նպատակն է ապահովել հարկային պարտավորությունների կատարման թափանցիկությունն ու արդյունավետությունը:
Հարկային օրենսդրության պատմությունը Հայաստանում անցել է մի շարք փուլեր, որոնք նպաստել են հարկային համակարգի բարեփոխմանը։ Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ հարկ վճարողը չի կատարել իր հարկային պարտավորությունները, ինչը հանգեցնում է պետական բյուջեի լրացման անբավարարությանը:
Դեպositionի տարբերակները և դրանց առանձնահատկությունները
Հարկային պարտավորությունները գանձելու վերաբերյալ որոշումը հնարավոր է ներկայացնել մի քանի տարբերակներով՝ ներառյալ.
- Էլեկտրոնային եղանակով՝ անձնական տվյալներով հաստատված գրանցված օգտատերերի համար:
- Փոստային ուղարկմամբ՝ լրացված ձևը ուղարկելով համապատասխան մարմիններին:
- Նվիրված կիրառությունում՝ հարկային մարմնում կամ քաղաքացու ընդունարանը:
Էլեկտրոնային եղանակը, որպես առավել արդյունավետ տարբերակ, պահանջում է էլեկտրոնային ստորագրություն, որը նպաստում է տվյալների անվտանգությանը:
Ֆորմայի բաժինները և լրացման կարևորությունը
Ներկա փաստաթղթի լրացման ընթացքում կարևոր է ուշադրություն դարձնել յուրաքանչյուր բաժնին:
- Հարկ վճարողի տվյալներ: Այստեղ պետք է լրացնել ամբողջական անունը, ազգությունը, ծննդյան ամսաթիվը և ՀՎՀՀ (հավաքական Վարկանիշի համար)։
- Հարկային պարտավորության տեսակը: Սա ներառում է տեղեկություններ այն հարկերի մասին, որոնք չեն կատարվել, օրինակ՝ եկամտային հարկ, շրջանառության հարկ և այլն։
- Պատճառները: Լրացուցիչ տեքստի մասում հարկավոր է պատկեսնել, թե ինչու գումարը չի վճարվել, ինչը կարող է ներառել ֆինանսական դժվարություններ կամ տեխնիկական խնդիրներ։
Կարևոր է, որ յուրաքանչյուր բաժին լրացվի ճիշտ և մանրամասն, քանի որ սա կարող է ազդել ընթացքի վրա:
Աջակցություն և գործընթացի վերահսկում
Անհրաժեշտ է գիտակցել, որ հարկային պարտավորությունների գանձման գործընթացի հաջողությունը կախված է ինչպես դատական, այնպես էլ վարչական մարմինների համագործակցությունից:
Շարունակական վերահսկում իրականացնելու համար հարկ վճարողները կարող են:
- Հետևել իրենց դիմումների կարգավիճակին՝ օգտագործելով էլեկտրոնային ծառայությունները;
- Հետադարձ կապ հաստատել հարկային վարչության հետ՝ հարցեր կամ պարզաբանումներ ստանալու համար;
- Շարունակել տեղեկատվություն ստանալ հարկային պարտավորությունների կատարման գործընթացի վերաբերյալ:
Փաստաթղթի առանձնահատկությունները ու հարակից կանոնակարգեր
Այս որոշումը առանձնահատուկ է այլ համանման փաստաթղթերից, քանի որ այն ուղղակիորեն վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման անկարգություններին:
Այն նաև տարբերություն ունի այն փաստաթղթերից, որոնք վերաբերում են իրավաբանական անձանց, որտեղ առկա են լրացուցիչ պահանջներ և կարգավորումներ:
Օրինակ, իրավաբանական անձինք կարող են ենթարկվել անհատական հարկման ու այլ կանոնակարգերին, որոնք կարող են էականորեն տարբերվել ֆիզիկական անձանց համար:
Գործընթացի արդյունավետության բարձրացում
ՀՀ ՊԵԿ-ի կողմից մշակված այս որոշումն ունի նպատակային ուղղվածություն՝ հարկերի կատարման գործընթացը առավել արդյունավետ դարձնելու:
Երբ հարկ վճարողները լիարժեքորեն լրացնում են փաստաթուղթը և ներկայացնում համապատասխան մարմիններին, դա օգնում է՝
- Բարձրացնել պետության եկամուտները;
- Նպաստել հարկատուների գիտակցության բարձրացմանը;
- Կարգապահության և իրավական պատասխանատվության խթանումը:
Եզրափակում՝ պարտավորությունների կատարումն ապահովելու ուղիները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գլոբալ կատարումն ապահովելու համար կարևոր է, որ բոլոր կողմերը՝ ինչպես պետությունը, այնպես էլ քաղաքացիները, համագործակցեն:
ՀՀ ՊԵԿ-ի որոշման դրույթները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, պետք է դիտարկվեն որպես կառուցողական միջոցառումներ, որոնք նպաստում են պետության տնտեսական կայունությանը:
Իմացեք, որ գործունեության ընթացքում հարկերի կատարման գործընթացում մասնակցելը պահանջում է պատրաստվածություն, գիտելիք և հետևողականություն:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 419-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, որը իրականացվում է ՀՀ հարկային օրենսդրության շրջանակներում: Գանձումը կարող է տեղի ունենալ ինչպես վարչական, այնպես էլ իրավաբանական ճանապարհով:
Գանձման գործընթացի առաջին փուլը ներառում է հարկային պարտավորությունների սահմանումը և դրանց հաստատումը: Այս փուլում հարկային մարմինը գնահատում է, թե որքան գումար է հարկային պարտավորություններից մնացել չկատարված, և ինչպիսին է տվյալ անձի ֆինանսական վիճակը:
Հաջորդ փուլում իրականացվում է հարկային պարտավորությունների գանձման նախապատրաստական աշխատանքներ, որոնց ընթացքում հարկ վճարողին տեղեկացնում են պարտավորությունների մասին: Առաջարկվում են տարբեր միջոցներ պարտավորությունների կատարումն ապահովելու համար, ինչպիսիք են վճարային պլաններ կամ այլ ֆինանսական լուծումներ:
Եթե հարկ վճարողը չի արձագանքում ու պարտավորությունները չեն կատարվում, ապա իրականացվում են իրավաբանական միջոցառումներ: Այդպիսի դեպքերում կարող է կիրառվել հարկային պարտավորությունների հարկադիր գանձումը, որի շրջանակներում հնարավոր է նաև ակտիվների բռնագանձում:
Խնդիրների և հակասությունների լուծում
Հարկային պարտավորությունների գանձմանը առնչվող հնարավոր խնդիրները և հակասությունները ներառում են հայտարարությունների, հաշվարկների և ապացույցների ոչ համակարգվածություն, որոնք կարող են առաջացնել հարկ վճարողի և հարկային մարմնի միջև տարաձայնություններ:
Օրինակ, եթե հարկ վճարողը կարծում է, որ իր պարտավորությունները ստուգվել են սխալ, ապա նա կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ դիմում ներկայացնելով: Այդ դիմումը պետք է լինի գրավոր, և դրանում պետք է մանրամասն նկարագրվեն բոլոր հանգամանքները, որոնք վերաբերում են ոչ ճիշտ գնահատմանը:
Դիմումի քննության ընթացքում իրավաբանական վարչությունը կարող է իրականացնել լրացուցիչ ստուգումներ և պահանջել նոր փաստաթղթեր, որոնք հստակեցնեն իրավիճակը: Այս գործընթացը կարող է տևել որոշ ժամանակ, սակայն հարկ վճարողը պետք է պահպանի օրենքի պահանջները և լրացնի բոլոր անհրաժեշտ փաստաթղթերը:
Ավելի արդյունավետ գանձման մեթոդներ
Այսօրինակ իրավիճակներում, ՀՀ ՊԵԿ-ը կարող է կիրառել նորագույն տեխնոլոգիաների և էլեկտրոնային ծառայությունների արդյունավետություն: Հարկային պարտավորությունների գանձման գործընթացն ավելի արդյունավետ կարող է լինել, եթե օգտագործվեն թվային գործիքներ, որոնք ապահովում են արագ և ճշտագրված տվյալների հավաքում:
Օրինակ, հարկ վճարողները կարող են օգտվել էլեկտրոնային հարթակներից՝ իրենց պարտավորությունների վերաբերյալ տեղեկատվություն ստանալու և վճարումների կատարելու համար: Ելնելով թվային լուծումների կիրառումից, ՀՀ ՊԵԿ-ը կարող է նաև ավելի արագ արձագանքել պատկերներով և տվյալներով հիմնված հարցերին:
Նմանատիպ լուծումները կարող են նպաստել ավելի բաց ու թափանցիկ հաղորդակցությանը հարկ վճարողների և պետական մարմինների միջև, ինչի արդյունքում նվազել են դատական վեճերը ու բարձրացել է վճարումների կատարման մակարդակը: