Երիտասարդ հարկ վճարողների իրավունքներն ու պարտականությունները
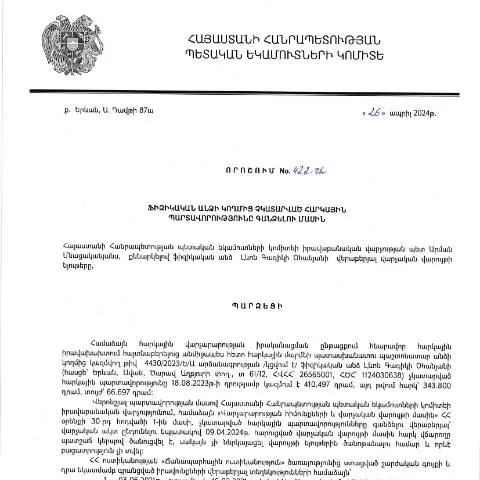
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 26-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 422-Ա որոշումը նպատակ ունի պարզեցնել հարկային պարտավորությունների գանձման գործընթացը: Այդ նպատակով, հարկ վճարողները պետք է գիտակցեն իրենց իրավունքներն ու պարտականությունները:
- Իրավունքներ:
- Հարկային օրենսդրության նկատմամբ հնարավորություն ունենալու է դիմել լրացուցիչ տեղեկություն ստանալու համար:
- Քաղաքացիական մեծ խորհուրդներին մասնակցելու հնարավորությունները:
- Պարտականություններ:
- Վճարելու իրենց հարկային պարտավորությունները խստորեն սահմանված ժամկետներում:
- Ապահովել, որ հարկային հաշվետվությունները ներկայացվեն ճշգրիտ և ժամանակին:
Մասնակցությունը հարկային գործընթացներին
Մասնավորապես, հարկ վճարողները պարտավոր են ներկայացնել հարկային հայտարարագրերը և վճարել հարկերը սահմանված ժամկետներում: Եթե նրանք չեն կատարվում, նրանց կարող են մասնավորաբար գանձվել մի շարք տուգանքներ և հավելավճարներ:
Այս որոշման առանձնահատկությունն ու նշանակությունը
Բազմաթիվ քաղաքացիներ հաճախ շփոթում են սա այլ հարկային ձևերի հետ, ինչպիսիք են հարկային հայտարարագրերը: Սակայն, այս որոշումը կապված է կոնկրետ կրիտերիաների և պարտավորությունների կատարման հետ, որոնք կարող են ուղղակիորեն ազդել անձնական ֆինանսական վիճակի վրա:
Նախորդ օրենքների պատմական վերլուծություն
Այս որոշման հիմքում ընկած են մի շարք պետական օրենքներ և կարգադրություններ, որոնք նպատակ ունեն վերահսկել հարկային գործընթացները: Տարիների ընթացքում կատարելագործվել են քաղաքականություններ և օրենսդրական նախաձեռնություններ, որոնք աջակցում են հարկ վճարողների իրավունքները և պարտականությունները:
ՀՀ օրենսդրության մեջ, հարկային պարտավորությունները գանձելու մասին կոչված որոշումները միշտ էլ եղել են կարևոր, քանի որ դրանք պարզեցնում են ընթացակարգերը և բարձրացնում են պետական եկամուտները:
Դիմումի ձևը և դրա լրացման կարգը
Հարկ վճարողները պետք է լրացնեն համապատասխան ձևը, որը կոչվում է 'ֆիզիկական անձի հայտարարություն' (Dimum Dzev N2): Այս ձևը պետք է ներառի հետևյալ տեղեկությունները:
- Անձնական տվյալներ (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Հարկային պարտավորությունների մանրամասները:
- Աջակցող փաստաթղթերը՝ հարկային հաշվետվությունների պատճենները:
Դիմումի ներկայացման գործընթացը
Այս փաստաթուղթը ներկայացնելու համար հարկ վճարողները պետք է հետևեն որոշակի քայլերի:
- Անհրաժեշտ տեղեկությունների հավաքում:
- Ֆորմայի լրացում՝ հիմնված առկա փաստաթղթերի վրա:
- Ելնելով տեխնոլոգիական առաջընթացից, հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրությունից՝ այս գործընթացը իրականացնելու համար:
Առաջատար տեխնոլոգիաներ և գործընթացի ավտոմատացում
Այսօր հարկային վարչությունները կարող են զարգացնել լայնածավալ էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս ավելի արդյունավետ կերպով ցանկացած հարցերի լուծում գտնել: Հարկ վճարողների համար էլեկտրոնային համակարգերը՝ QR կոդերով, հնարավորություն են ընձեռում արագ ստանալ տեղեկատվություն և ստուգել իրենց պարտավորությունները:
Վերջնական քայլերն ու սպասումներ
Ուշադրություն պետք է դարձնել այն հանգամանքին, որ որոշումից հետո հարկ վճարողները կարող են ստանալ լրացուցիչ տեղեկություններ՝ առաջարկվող գործողությունների մասին, մասնավորապես, եթե նրանք ցանկանում են վիճարկել որոշումը:
Բացի ուժեղացված վերահսկողությունից, հարկային մարմինները նաև առաջարկում են խորհրդատվություններ՝ հարկային իրավաբաններին կամ մասնագետներին ներգրավելով:
Նոր որոշման իրավական հիմքերը և համակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 422-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության հիմնական սկզբունքների վրա՝ ներառելով այն դրույթները, որոնք նախատեսված են Հարկային օրենսգրքում: Ծրագրային իրավական հիմքերը, որոնց շրջանակներում կատարվում է այդ որոշման ընդունումը, նաև վերաբերվում են ՀՀ վարչական իրավական ակտերի գործողությանը: Արևմտյան երկրների օրինակները ցույց են տալիս, որ նման ընթացակարգերը նպաստում են հարկային կարգապահության բարձրացմանը: Հարկային պարտավորությունների կատարումը՝ ինչպես պետական, այնպես էլ տեղական մակարդակներում, պահանջում է քաղաքացիներից առավել անհատական մոտեցում՝ հաշվի առնելով նրանց սոցիալ-տնտեսական պայմանները:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան և լուրջ: Նախ, դա կարող է հանգեցնել վարչական տույժերի և պատասխանատվության՝ ըստ ՀՀ վարչական իրավախախտումների օրենսգրքի: Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է ազդել նաև քաղաքացիների ֆինանսական կարգավիճակի վրա, մասնավորապես՝ բանկային վարկերի, ապահովագրության և այլ ֆինանսական ծառայությունների մատչելիության վրա: Այնուամենայնիվ, որոշումներում՝ հատկապես այս 422-Ա որոշման մեջ, նշվում են նաև քաղաքացիների պաշտպանական միջոցները, որոնք կարող են կիրառվել՝ ներառյալ վերաքննիչ կարգով բողոքարկումը: Այս կարևորագույն և իրավական ասպեկտները անպայման պետք է հաշվի առնվեն, հատկապես այն դեպքում, երբ քաղաքացիները որոշում են հակազդել իրենց դեմ հարուցված վարչական գործին:
Ընդհանուր մոտեցումներ և պրակտիկ օրինակներ
Արդյունավետ հարկային վարչարարությունը պահանջում է ոչ միայն վարչական մարմինների, այլ նաև քաղաքացիների ակտիվ մասնակցություն: Այս առումով, կարևորվում են համայնքային միջոցառումները, որոնց միջոցով քաղաքացիները կարող են տեղեկանալ իրենց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև շփվել հարկային պաշտոնյաների հետ: Օրինակ, որոշ համայնքներում կազմակերպվում են հարկային տեղեկատվական սեմինարներ՝ ուղղված քաղաքացիներին, որտեղ նրանք կարող են անմիջական հարցեր ուղղել մասնագետներին: Համապատասխանաբար, նման նախաձեռնությունները նպաստում են հարկային գիտակցության բարձրացմանը և քաղաքացիների պատրաստվածությանը հարկային պարտավորությունները ժամանակին կատարել: Միաժամանակ, հարկային վարչության կողմից մշակվող էլեկտրոնային ծառայությունները նույնպես մեծապես նպաստում են գործընթացի պարզեցմանը: Այդ ծառայությունները թույլ են տալիս քաղաքացիներին հետևել իրենց հարկային պարտավորություններին՝ առանց հարկային մարմիններ այցելելու: