Դրականությունների բեռնաթափում՝ հարկային պարտավորությունների նկատով
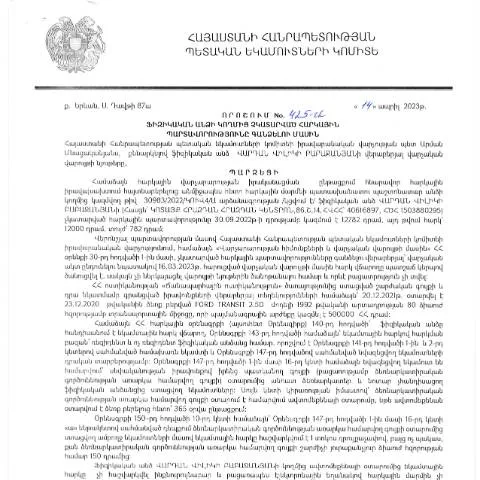
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 425-Ա որոշումը ունի հիմնարար դեր այն գործընթացում, որով պետությունը հնարավորություն է ստանում գանձել նրանց հարկային պարտավորությունները, ովքեր չեն կատարել իրենց պարտականությունները ըստ օրենսդրության: Այս որոշումը հրապարակվել է 21․06․2023թ․, ինչը նշանակում է, որ այն արդեն ուժի մեջ է:
Որոնք են որոշման նպատակը և նշանակությունը
Այս որոշման հիմնական նպատակը այն է, որպեսզի պատժի այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ համաձայն ՀՀ հարկային օրենսդրության: Դա, առաջին հերթին, նպաստում է հարկային համակարգի արդյունավետությանը և ֆինանսական կայունության ապահովմանը:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր պարտավոր են հարկ վճարել, սակայն տարբեր պատճառներով չեն կատարել իրենց պարտականությունները: Նշված խմբին կարող են վերաբերել.
- Հին և նոր հարկային պարտավորությունները:
- Նախկինում պարզաբանված, բայց չկատարված պարտավորությունները:
- Նոր հարկային պարտավորությունները, որոնք առաջացել են վերջին տարիների ընթացքում:
Որոնք են որոշման կատարումը հսկող մարմինները
Այս գործընթացի գլխավոր պատասխանատուն ՀՀ ՊԵԿ-ն է, որը, բացի հարկային պարտավորությունների գանձման պատասխանատվությունից, նաև վերահսկում է որոշման կիրառում և ապահովում է, որ այն իրականացվի օրենսդրությանը համապատասխան:
Որոնք են պարտադիր քայլերը
Այս որոշումը ճանաչելիս կարևոր է կատարել մի շարք պարտադիր քայլեր, ինչպես հետևյալները:
- Հարկային պարտավորությունների առկա լինելու և դրանց չափը վերահսկել:
- Ընդունել տեղեկություններ, որոնք ներկայացված են ՀՀ ՊԵԿ-ի կողմից:
- Ստանալ և ուսումնասիրել ծանուցումները:
Ծրագրի ժամանակացույցը
Ծրագրի իրականացման ժամանակացույցը հետևյալն է:
| Ծրագիրը սկսելու ամսաթիվ | Ամսաթիվ, մինչև երբ պարտավորությունն իրականացվի | Ստուգման ամսաթիվ |
|---|---|---|
| 14.04.2023 | 21.06.2023 | 30.12.2023 |
Այն, ինչ քննարկվում է ֆիզիկական անձանց համար
Հարկային պարտավորությունների ձեռքբերումը կարող է ազդել ֆիզիկական անձանց իրավունքի վրա, և նրանք պետք է լինեն տեղեկացված իրենց պարտականությունների մասին:
Այս որոշումն ունի հետևյալ հետևանքները:
- Հարկային պարտականությունների չկատարումը կարող է հանգեցնել ֆինանսական տուգանքների:
- Պարտավորությունները կարող են գնալ դատարան:
- Իրավական հետևանքներ, եթե չեն կատարվում օրենքով սահմանված ժամկետները:
Ինչ անել նպատակային գործողությունների դեպքում
Եթե դուք գտնում եք, որ որոշման մեջ սխալ կա, կամ որոշման պահանջներին համապատասխան չեք, պետք է կատարել հետևյալ քայլերը:
- Պահպանել բոլոր փաստաթղթերը, որոնք կարող են աջակցել ձեր դիրքորոշմանը:
- Հնարավորության դեպքում դիմել իրավաբանների հետ խորհրդատվության:
- Ստանալ մերժման հիմնավորումները, եթե որոշումը մերժվում է:
Փաստաթղթերի պատրաստման և ներկայացման ընթացակարգ
Հարկային պարտավորությունների կատարելու համար անհրաժեշտ է պատրաստել և ներկայացնել որոշակի փաստաթղթեր, որոնք կարող են ընդգրկել.
- Անձնական տվյալների փաստաթղթեր:
- Հարկային հաշվետվություն:
- Անձնական հաշվետվություն՝ հարկային պարտավորությունների վերաբերյալ:
Գնահատեք նաև, թե ինչու կարող է չլինել անհրաժեշտ փաստաթղթեր:
Ինչ կարող է լինել մերժման պատճառները
Որոշման մերժման հնարավոր պատճառները կարող են լինել.
- Հիմնանախագծի բացակայություն:
- Պատրաստված փաստաթղթերի ոչ համապատասխան լինելը:
- Հարկային պարտավորությունների չհամապատասխանությունը:
Ընտրության դեպքում՝ դիմելու հնարավորությունները
Եթե դուք գտնում եք, որ ձեր իրավունքները խախտվել են, ունեք право դիմել տարբեր մարմիններ՝ ձեր իրավունքները պաշտպանելու նպատակով:
Դիմելու գործընթացը կարող է ներառել:
- Անձնական դիմում՝ իրավաբանական աջակցություն ստանալու համար:
- Դատարան դիմելու իրավունք, եթե հարցը չի լուծվում:
- Նախարարության միջոցով հարցը վերանայել:
Ավարտական խոսքեր
Այսօրինակ որոշումները, ինչպիսին է 425-Ա որոշումը, կարևոր են պետության ֆինանսական կայունության համար: Ֆիզիկական անձանց հարկային պարտականությունները կատարելու անհրաժեշտությունն ուղղակիորեն ազդում է երկրի տնտեսության վրա:
Անհրաժեշտ է ուշադիր մոտեցում ցուցաբերել և կատարել բոլոր պարտականությունները, որպեսզի խուսափեք խնդիրներից:
Հարկային պարտավորությունների կատարման վերահսկում և վարչական պատիժներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 425-Ա որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկման գործընթացում։ Այս որոշումը սահմանում է, թե ինչպես պետք է գանձվեն այն հարկերը, որոնք չեն վճարվել ժամանակին։ Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատիժների, որոնք առավելագույնը կարող են հասնել մինչև 50% հարկի չափի։ Հատուկ ուշադրություն է պետք դարձնել այնպիսի դեպքերի վրա, որտեղ հարկատուները պարտավոր չեն եղել լրացնել հարկային վերադարձները։
Նախատեսված է նաև, որ հարկային պարտավորությունների չկատարումից առաջ, հարկ վճարողին պետք է ուղարկվի նախազգուշացում, որի միջոցով նրան տրվում է հնարավորություն ինքնակամ կատարել պարտք ունեցող գումարը։ Եթե հարկ վճարողը չի արձագանքում նախազգուշացմանը, ապա ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը՝ հիմնվելով նախկինում ներկայացված փաստաթղթերի վրա։
Անհրաժեշտ փաստաթղթերը և դրանց ներկայացման կարգը
425-Ա որոշման հիման վրա հարկային պարտավորությունները գանձելու գործընթացում, հարկ վճարողը պետք է ներկայացնի որոշակի փաստաթղթեր, որոնք կարող են ներառել՝ հարկային հաշիվներ, վարձատրական տեղեկանքներ և այլ անհրաժեշտ փաստաթղթեր։ Այդ փաստաթղթերը պետք է ներկայացվեն Դիմումի ձևով, որը պետք է լրացվի հասանելի ֆորմատով՝ օրինակ «Դիմում Դզեն N2»։
Դիմումի ներկայացման ընթացակարգը երևում է ՊԵԿ պաշտոնական կայքում՝ www.petek.am։ Այդտեղ դուք կգտնեք բոլոր անհրաժեշտ ձևաթղթերը, ինչպես նաև կարող եք դիմել էլեկտրոնային միջավայրում, ինչը մեծապես պարզեցնում է գործընթացը։ Հարկ է նշել, որ դիմումները կարող են ներկայացվել նաև առաքելության միջոցով, սակայն այդ դեպքում հարկ է հաշվի առնել ժամկետների պահպանումը։
Հարկային պարտավորությունների կատարման խթանման մեթոդներ
Հարկային պարտավորությունները կատարելու խթանման համար ՀՀ ՊԵԿ-ը կիրառելու է մի շարք մեթոդներ, որոնք ենթադրում են հարկ վճարողների կրթության և տեղեկացվածության բարձրացում։ Մասնավորապես, նախատեսվում է իրականացնել կրթական ծրագրեր, որոնց միջոցով հարկ վճարողները կարող են ծանոթանալ հարկային օրենսդրությանը և պարտավորություններին։
Նախատեսվում է նաև կազմակերպել բաց դռների օրեր, որտեղ հարկ վճարողները կարող են հանդիպել ՊԵԿ աշխատակիցների հետ, հարցեր տալ և ստանալ պատասխաններ իրենց պարտավորությունների վերաբերյալ։ Այդպիսով, նպատակ է դրվում բարձրացնել հարկային գիտակցությունը հասարակության շրջանում և նվազեցնել հարկային պարտավորությունների չկատարումը։