Առաջին քայլերը. Ինչ է հարկային պարտավորությունների գանձումը
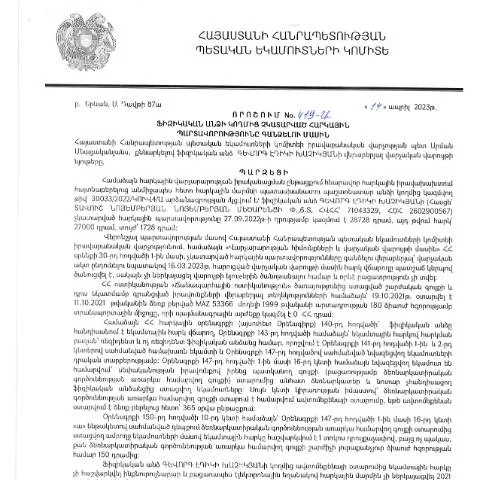
2023 թվականին ՀՀ Կառավարության կողմից ընդունված 419-Ա որոշումը, որը վավերացվել է Գևորգ Էդիկի Խաչիկյանի կողմից, կարևոր նշանակություն ունի ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Սա մի գործընթաց է, որն ուղեկցվում է իրավական ակտերով, որոնք նպատակ ունեն ապահովել հարկային կարգապահությունը և կանխել հարկերի չհատկացումը:
Ովքե՞ր կարող են դիմել
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն պետք է լրացվի այն դեպքերում, երբ հարկային մարմինները որոշում են զբաղվել պարտավորությունների գանձմամբ:
Վարկածային Գործողությունների Քարոզարշավ
Հասկանալի է, որ այս գործընթացը չի սկսվում անմիջապես: Հարկային մարմինները նախ պետք է գրանցեն, վերլուծական աշխատանք կատարեն և միայն այնուհետեւ որոշեն, թե ովքեր են ենթակա հարկային պարտավորությունների գանձմանը:
Դիմելու ընթացակարգը
- Հարկային մարմնի կողմից ծանուցում. Հարկ վճարողի անունով ուղարկվում է ծանուցում, որում նշվում են չկատարված պարտավորությունների չափերն ու ժամկետները:
- Կողմերի միտումնավոր գործողություններ. Եթե ֆիզիկական անձը չի արձագանքում, ապա հարկային մարմինը սկսում է իրավական գործընթաց:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Այս գործընթացի հիմնական առանձնահատկությունները ներառում են հետևյալը:
- Դիմումի լրացում: Ընդունված գրանցման դեպքում հարկ վճարողը պետք է լրացնի համապատասխան ձև:
- Իրավական հետևանքներ: Չի կարելի մոռանալ, որ պարտավորությունների չկատարման դեպքում հնարավոր են իրավական գործողություններ՝ մինչև դատական պատասխանատվություն:
Պահանջվող փաստաթղթերի շարքը
Ֆիզիկական անձը պետք է ներկայացնի որոշակի փաստաթղթեր, որոնց թվում են:
- Նվազագույն ինքնության ապացույց (լուսանկարով անձնագիր կամ այլ փաստաթուղթ):
- Հարկային պարտավորությունների բնութագրումը, ըստ որի գանձումը կատարվում է:
- Հարկային մարմնի կողմից տրամադրված ծանուցման պատճենը:
Համակարգի աշխատանքն ու վարչական ընթացակարգերը
Հարկային մարմինները պարտավորվում են հետևել մուտքագրված տվյալներին: Դիմումը ներկայացնելուց հետո, հարկային մարմինը կատարում է հետևյալ քայլերը:
- Առաջին՝ տվյալների ստուգման գործընթաց: Հարկային մարմինները ստուգում են ներկայացված փաստաթղթերը:
- Երկրորդ՝ հարկային պարտավորությունների հաշվարկ: Հարկային մարմինը հաշվարկում է պարտավորությունների գումարը:
- Երրորդ՝ որոշման կայացում: Արդյունքում ընդունվում է որոշում՝ տվյալ պարտավորությունների գանձման վերաբերյալ:
Հարկային պարտավորությունների գանձման ժամկետները
Կառավարության 419-Ա որոշման հիման վրա տարբեր փուլերի ժամկետները հետևյալ են:
| Փուլ | Ժամկետ |
|---|---|
| Ծանուցման ուղարկում | Առաջին 30 օր |
| Մերժման կամ պատասխան պատրաստելու ժամկետ | 30-60 օր |
| Վերջնական որոշման կայացում | 60-90 օր |
Ինչպես կարող եք հետևել ձեր դիմումի վիճակին
Դիմումը ներկայացնելուց հետո, հարկ վճարողները կարող են հետևել իրենց դիմումի ընթացքին՝ օգտագործելով համապատասխան ծառայություններ:
- Էլեկտրոնային կառավարում՝ անձնական տեղեկատվության մուտք:
- Հիմնական կայքում գրանցվելով, հարկ վճարողները կարող են տեսնել իրենց դիմումների իրավիճակը:
Հարկային պարտավորությունների գանձման առավելությունների ու թերությունների համեմատություն
Այս գործընթացում հարկ վճարողները կարող են ունենալ տարբեր առավելություններ ու թերություններ:
| Առավելություններ | Թերություններ |
|---|---|
| Օգտագործելով էլեկտրոնային գործիքներ՝ գործընթացը արագանում է: | Պակաս գիտելիքներ ունեցող դիմումատուները կարող են դժվարություն ունենալ: |
| Հեշտ կիրառելիություն՝ դիմումի լրացման նկատառումներով: | Հնարավոր է, որ որոշ մարդիկ չհամարյա չեն դիմում: |
Հարկային պարտավորությունների գանձման եզրափակում
Պետք է հիշատակել, որ այս գործընթացը պատասխանատու գործառնություն է, որը միաժամանակ ճանաչում է պարտավորությունների կատարումը և իսկապես օգնում է ապահովել երկրի տնտեսական կայունությունը, որում յուրաքանչյուր քաղաքացի պարտավոր է հանդես գալ որպես բարեխիժ հարկ վճարող:
Դիտարկումներ և քննություն՝ որոշման իրականացման գործընթացում
14.04.2023թ․ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 419-Ա որոշումը ներկայացնում է մի քանի կարևոր քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման ուղղությամբ: Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը կարևոր է պետության ֆինանսական կայունության համար, բայց նաև անհատների և տնտեսվարողների իրավունքների պաշտպանության տեսանկյունից:
Այս որոշման իրականացումը ենթադրում է, որ հարկային մարմինները պետք է ջանքեր ներդնեն՝ ապահովելու համար, որ ի հաշիվ հարկային պարտավորությունների կատարելու գործընթացն անցնի պարզ և նպաստավոր: Այս առումով պետք է հաշվի առնվեն բոլոր անհրաժեշտ փաստաթղթերն ու տեղեկատվությունը, որոնք պետք են համարարկման համար:
Ավելին, պետք է պահպանվի հանձնարարության կատարումը՝ ապահովելու համար հարկային վճարումների ճիշտ և ժամանակին իրականացումը: Հարկային մարմինների կողմից կազմակերպվող միջոցառումները պետք է ուղղվեն նաև ուսուցողական աշխատանքների իրականացմանը, հարկ վճարողների իրազեկման բարձրացմանը, ինչը կնպաստի հարկային պարտավորությունների ավելի լավ կատարմանը:
Զրուցակցային մեխանիզմներ և իրավական պաշտպանություն
Նշված 419-Ա որոշման շրջանակներում կարևոր է նաև այն, թե ինչպիսի զրուցակցային մեխանիզմներ և իրավական պաշտպանության հնարավորություններ կան հարկ վճարողների համար: Հարկային մարմինների կողմից իրականացվող գործողությունները կարող են բախվել շահերի պաշտպանության և իրավական ժամկետների հարցերի:
Հարկ վճարողներն ունեն իրավական պաշտպանություն պահանջելու իրավունք, իսկ հարկային մարմինները պարտավոր են ապահովել, որ հարկ վճարողները կարողանան բողոքարկել կամ հարցեր տալ իրենց գործողությունների վերաբերյալ: Այս առումով, ՀՀ ՊԵԿ-ին անհրաժեշտ է նաև ստեղծել արդյունավետ համակարգեր՝ հարկ վճարողների դիմումներն ու բողոքները արագ արձագանքելու համար:
Այս խնդրի լուծումը կարող է ներառել նաև էլեկտրոնային համակարգերի ակտիվացումը, որտեղ հարկ վճարողները կարող են իրենց տվյալները, դիմումները և բողոքները ներկայացնել: Կարևոր է, որպեսզի հարկ վճարողները կարողանան ստանալ նաև համապատասխան խորհրդատվություն, ինչը կնպաստի նրանց իրավական գիտակցության բարձրացմանը:
Ապագայում ենթադրվող փոփոխություններ և բարեփոխումներ
Ավելի հեռանկարային տեսանկյունից՝ հարկային քաղաքականության շրջանակներում պետք է դիտարկվեն նաև հնարավոր բարեփոխումները, որոնք կարող են իրականանալ 419-Ա որոշման հիման վրա: Ունենալով այս որոշման արդյունքները, հարկային մարմինները կարող են ավելի լավ հասկանալ, թե ինչպես կարելի է բարելավել հարկային պարտավորությունների կատարման գործընթացը:
Նման բարեփոխումները կարող են ներառել հարկային ակտերի պարզեցում, ինչպես նաև տեղեկությունների փոխանակման համակարգերի բարելավում, ինչի արդյունքում հարկ վճարողները կարող են ավելի հեշտությամբ կատարել իրենց պարտավորությունները: Այս ոլորտում փոփոխությունների իրականացումը կարող է նաև ընդլայնել վարչական գործընթացների թվայնացման հնարավորությունները:
Որպես հետագա քայլ, կարևոր է նաև իրականացնել տարբեր մակարդակներում համատեղ աշխատանք՝ պետական մարմինների, մասնավոր հատվածի և հասարակական կազմակերպությունների մասնակցությամբ, ինչն էլ կնպաստի օրենսդրական և վարչական բարեփոխումների ավելի արդյունավետ իրականացմանը: