Բիզնեսի հարկային պարտավորությունների գանձման գործընթացը
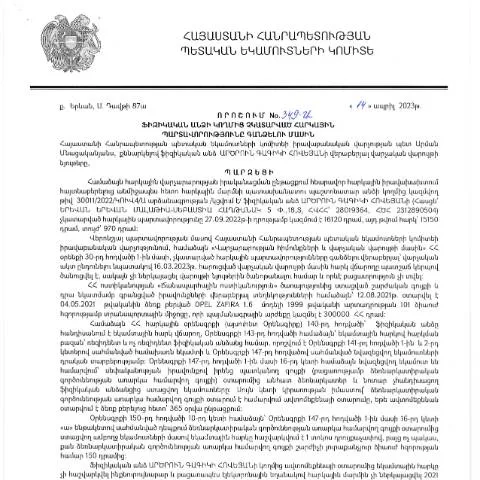
2023 թ․ ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 349-Ա որոշումը ուղղված է այն ֆիզիկական անձանց հարկման պարտավորությունների կատարումը չկատարելու հետևանքների կարգավորմանը։ Այս որոշման նպատակն է հարկային վճարումների արդյունավետ հավաքագրման և հարկային կարգապահության ամրապնդման ապահովումը։ Ուստի, հարկային պարտավորությունների առկայությունը կարող է հանգեցնել որոշակի իրավական գործընթացների, որոնք են հարկային պարտավորությունների գանձումը:
Ովքե՞ր են ներգրավված՝ պարտավորությունների գանձման գործընթացում
- Ֆիզիկական անձինք: Որոնք ունեն հարկային պարտավորություններ և չեն կատարել դրանք ժամանակին։
- ՀՀ ՊԵԿ: Հարկային մարմին, որը պատասխանատու է պարտադրելու հարկային վճարումները և վերահսկելու դրանց կատարման գործընթացը։
- Իրավաբաններ: Անհրաժեշտության դեպքում, իրավաբանների ներգրավումը կարող է լինել արդյունավետ, հատկապես բարդ իրավիճակներում։
Հարկային պարտավորությունների կարգավորման փուլերը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի փուլեր, որոնք պետք է հետևողականորեն իրականացվեն՝ սկսած նախնական տեղեկացվածությունից մինչև վերջնական վճիռը:
- Հարկային պարտավորությունների հայտնաբերում: ՀՀ ՊԵԿ, ըստ հարկային տվյալների, պարզում է, թե ովքեր չեն կատարել իրենց պարտավորությունները:
- Ձեռք բերելու մասին ծանուցում: ՊԵԿ-ը տեղեկացնում է ֆիզիկական անձին՝ անհրաժեշտ պարտավորությունների մասին:
- Հարկային պարտավորությունների կատարումը: Ֆիզիկական անձը կարող է կամավոր կատարել պարտավորությունները, կամ անհրաժեշտության դեպքում կարող է դիմել փաստաբանի ծառայություններին:
- Վիճարկում և իրավական գործընթաց: Եթե պարտավորությունները չեն կատարվում, կարող է սկսվել իրավական գործընթաց:
Դիմումի և փաստաթղթերի պատրաստում
Դիմումի պատրաստումը, որն անհրաժեշտ է հարկային պարտավորությունները գանձելու գործընթացում, կարևոր փուլ է, որը կարող է ազդել գործընթացի արագության վրա։ Այսպիսով, անհրաժեշտ փաստաթղթերը պետք է ճիշտ և ժամանակին պատրաստվեն:
Ինչ փաստաթղթեր են պահանջվում
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Պարտադիր է ներկայացնել վերջին 2 տարվա հաշվետվությունները։ |
| Քարտուղարական գրություն | ՊԵԿ-ին ներկայացնելու համար, նշելով պարտավորությունների չկատարումը։ |
| Իրավաբանական փաստաթղթեր | Եթե կա իրավական ներկայացուցչություն, ապա անհրաժեշտ է իրավաբանական փաստաթղթեր։ |
Դիմումի ներկայացման ալիքներ
ՀՀ ՊԵԿ-ում հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր ձևերով, որոնցից յուրաքանչյուրը ունի իր առավելություններն ու անհարմարությունները:
Առցանց դիմումի ներկայացում
Առցանց դիմումը հնարավորություն է տալիս տնտեսվարողներին արագ և արդյունավետ կերպով ներկայացնելու իրենց դիմումները:
- Առավելություններ: արագությունը, ստացման անկախությունը, և փաստաթղթերի ամրագրման հեշտությունը։
- Հնարավոր դժվարություններ: տեխնիկական խնդիրներ կամ համակարգի ընդմիջումներ, որոնք կարող են խոչընդոտել գործընթացը։
Գրավոր դիմումի ներկայացում
Այս եղանակով տրամադրվող դիմումները կարող են լինել ավելի պաշտոնական, սակայն ավելի ժամանակատար:
- Առավելություններ: ավելի պաշտոնականություն, որը կարող է լրացուցիչ վստահություն առաջացնել։
- Հնարավոր դժվարություններ: ժամանակատար գործընթաց, անհրաժեշտություն է սպասել երկար ժամանակ, մինչև դիմումը մշակվի:
Ստորագրման և հաստատման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև կնքման և հաստատման փուլեր, որոնք կարող են ազդել դեմոխարական ընթացակարգերին:
Բարձրացված պահանջները
Նույնիսկ եթե անհրաժեշտ փաստաթղթերը ներկայացված են, հարկային մարմինը կարող է պահանջել լրացուցիչ տեղեկատվություն կամ փաստաթղթեր:
Ինչ անել, եթե պահանջները չապահովվեն
- Գործարկել իրավական գործընթացներ՝ պահանջելով որոշումների վերանայում:
- Հետադարձ կապ հաստատել ՊԵԿ-ի հետ՝ պարզաբանելով պատճառները:
Հարկային պարտավորությունների գանձման արդյունքում առաջացող սպառնալիքները
Սրա միակ արդյունքը կարող է լինել թե՛ ֆինանսական վնասները, թե՛ իրավաբանական խնդիրները:
Հնարավոր հետևանքներ
- Ֆինանսական տուգանքներ: Եթե պարտավորությունները չեն կատարվում, ապա կարող են կիրառվել ֆինանսական տուգանքներ:
- Իրավաբանական գործընթացներ: Այս գործընթացները կարող են երկար տևել, և բավականին բարձր ծախսեր են պահանջելու:
Դիմումի արդյունավետ ազդեցությունը
Վերջապես, հարկային պարտավորությունների գանձման գործընթացը կարող է ուղեկցվել օգտակար հետևանքներով՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական:
- Աջակցություն տնտեսական աճին: Պետությունը կարող է բարելավել ֆինանսական վիճակը:
- Իրավաբանական համակարգի ամրացում: Հարկային կարգադրությունների կատարումը կարող է ամրապնդել իրավաբանական համակարգը:
Այսպիսով, կարևոր է, որ ֆիզիկական անձինք ճիշտ և ժամանակին կատարեն իրենց հարկային պարտավորությունները՝ խուսափելով հնարավոր իրավական և ֆինանսական խնդիրներից:
Հարկային պարտավորությունների վարչության աշխատանքը և առանցքային խնդիրները
Հարկային պարտավորությունների վարչությունը (ՀՀ ՊԵԿ), որի ղեկավարը Արծրուն Գագիկի Հովեյանն է, պատասխանատվություն է կրում հարկային օրենսդրության կիրառման, հարկային պարտավորությունների հետևման և դրանց կատարումը վերահսկելու համար: 14.04.2023թ․ կայացված 349-Ա որոշումը, որը վերաբերում է ֆիզիկական անձինքց չկատարված հարկային պարտավորությունները գանձելու գործընթացին, կարևոր է տարբեր տեսակի խնդիրների լուծման համար: Վարչությունը, իրականացնելով վերահսկողություն և խախտումների հայտնաբերում, ձգտում է ապահովել հարկայինեցքների դյուրին իրականացումը, ինչպես նաև հանրային շահերի պաշտպանության բարձր մակարդակը:
Վարչությունը, նույն կերպ, գործ ունի խնդիրների հետ, ինչպիսիք են հարկային ժամկետների միչև տարանջատման պահանջները, ինչպես նաև հարկային պարտավորությունները չկատարած անձանց նկատմամբ պատժամիջոցների կիրառումը: Վերջինս կարող է ներառել ֆինանսական տուգանքներ, իրավական պատասխանատվություն և նույնիսկ դատական գործեր: Այս տեսանկյունից, վարչության քաղաքականությունը հիմնված է փոխադարձ հարգանքի, սուբյեկտիվություն և արդյունավետ համագործակցություն կառավարական մարմինների և քաղաքացիական հասարակության միջև:
Հարկային պարտավորությունների գանձման մեթոդաբանություն
ՀՀ ՊԵԿ-ի կողմից կիրառվող հարկային պարտավորությունների գանձման մեթոդաբանությունը բազմազան և բազմաբնույթ է: 349-Ա որոշման շրջանակներում նշված են նաև տարբեր մոտեցումներ, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարած անձանց նկատմամբ: Այս մեթոդները ներառում են, օրինակ, հարկային հաշվետվությունների տրամադրումը, հարկային ստուգումների իրականացումը և հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության ուժեղացումը:
Գանձման գործընթացը հաճախ ենթադրում է տարբեր հաշիվների և փաստաթղթերի ստուգում, ինչը պահանջում է, որ հարկ վճարողները պահպանեն իրենց հարկային հաշվետվությունները կարգապահորեն և ժամանակին: Կառավարությունը, որպես պատասխանատվություն, պետք է ապահովի, որ հարկային պարտավորությունների կատարումը լինի արդար և պայմանավորված, իսկ հարկ վճարողները պետք է իրենց հերթին պատրաստ լինեն այդ պարտավորությունները կատարելու:
Անվտանգությունը և գաղտնիության պաշտպանությունը հարկային տեղեկատվության վերամշակման ընթացքում
Վերջին տարիներին հարկային տեղեկությունների անվտանգության և գաղտնիության պաշտպանությունը դարձել է կարևորագույն խնդիր, հատկապես թվայնացման գործընթացների ֆոնին: ՀՀ ՊԵԿ-ը, ձեռնարկելով հարկային պարտավորությունների գանձման գործընթացը, պարտավորվում է ապահովել տվյալների անվտանգությունը և օգտագործողների գաղտնիությունը: 349-Ա որոշման շրջանակներում նշված են նաև անվտանգության միջոցառումները, որոնք պետք է իրականացվեն հարկային տեղեկությունների առաջացման, հավաքման և պահպանման ընթացքում:
Հարկային տեղեկատվության անվտանգությունը ենթադրում է, որ ֆինանսական տվյալները պետք է պաշտպանված լինեն անօրինական մուտքից, ինչպես նաև տվյալների կորուստից: Այդ նպատակով, ՊԵԿ-ը կիրառում է էլեկտրոնային ստորագրություններ, QR-կոդեր և 16-հիշվածի վավերացման մեխանիզմներ, որոնք ապահովում են տեղեկությունների անվտանգությունը: Տվյալ հարթակներում իրականացվող բոլոր գործողությունները վերահսկվում են, և ցանկացած խախտման դեպքում համապատասխան մարմինները կարող են անմիջապես արձագանքել: