Ինչպե՞ս է կազմավորվում հարկային պարտավորությունների գանձման գործընթացը
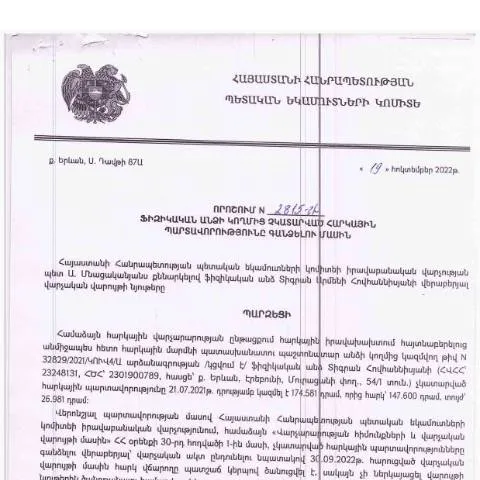
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2022 թվականի հոկտեմբերի 19-ին ընդունված N2815-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, նպատակ ունի կարգավորել ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը կարևոր նշանակություն ունի հարկային վարչարարության մեջ, որտեղ նշվում են այն հանգամանքները, երբ հարկային պարտավորությունները չեն կատարվում, ինչպես նաև ինչ քայլեր պետք է ձեռնարկվեն այդ պարտավորությունները կատարելու համար:
Ժամկետային հարցեր՝ պարտավորությունների կատարման համար
Ինչպես նշված է N2815-Ա որոշման մեջ, հարկային պարտավորությունների կատարումը պետք է լինի ժամանակին: Որոշման շրջանակներում նշվում են այն ժամկետները, որոնք համապատասխան են յուրաքանչյուր հարկային պարտավորության կատարմանը: Ժամկետների խախտման դեպքում կարող են կիրառվել վարչական քրեական պատասխանատվություն:
Ովքե՞ր են իրավունք ունենում այս որոշմամբ հանդես գալ
Դիմումն այդ որոշման շրջանակներում կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Սա ընդգրկում է տարբեր դեպքեր, ինչպիսիք են՝
- երկրորդական եկամուտ ունեցողները
- մինչև 18 տարեկան անձինք, որոնք պատասխանատվություն չեն կրում իրենց պարտավորությունների համար
- ներդրողներ, որոնց ունեցվածքը գտնվում է արտասահմանում
Այս բացառությունները կարևոր են, քանի որ դրանք ապահովում են, որ հարկային պարտավորությունները կատարվեն ըստ օրենքի:
Ինչպե՞ս լրացնել տվյալները
Կայքում առկա ձևը պետք է լրացվի հետևյալ կերպ:
- Անուն և ազգանուն: Լրացրեք ձեր անձնական տվյալները, ըստ անձնագրում կամ նույնականացման քարտում նշվածի:
- Հարկային նույնականացման համարը: Սա կենսական կարևորություն ունի հարկային վարչության համար:
- Հարկային պարտավորությունների տեսակները: Ընտրեք այն հարկային պարտավորությունները, որոնք չեն կատարվել:
- Միջնորդի տվյալներ: Եթե դիմում ներկայացնում եք միջնորդի միջոցով, ներմուծեք նրա տվյալները:
Ի՞նչ փաստաթղթեր են անհրաժեշտ
Այս գործընթացում անհրաժեշտ են մի շարք փաստաթղթեր, որոնք պետք է ներկայացվեն, այդ թվում՝
- Իրավաբանական դիմում՝ լրացված ձեւով
- Անձնական տվյալների վավերականացում՝ անձնագրով
- Դիմորդի կողմից ստորագրած հայտարարություն
Որտեղ և ինչպես ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ տեղական գրասենյակներին կամ էլեկտրոնային եղանակով: Էլեկտրոնային դիմումները պետք է ներկայացնել՝ օգտագործելով անձնական էլեկտրոնային ստորագրություն:
Որոնք են ակնկալվող հետևանքները
Եթե դիմումը հաստատվում է, դիմողը կարող է ակնկալել, որ նրա հարկային պարտավորությունները կկազմակերպվեն նորից, և դրանք կներդրվեն պահանջվող ընթացակարգերի շրջանակներում:
Ավելին, հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել:
- Վճարների ավելացման
- Վարչական տուգանքների
- Իրավաբանական պատասխանատվության
Ինչ անել, եթե դիմումը մերժվում է
Եթե դիմումը մերժվում է, դիմողը իրավունք ունի պահանջել լրացուցիչ տեղեկատվություն մերժման պատճառների վերաբերյալ: Այսօրինակ դեպքերում, հարկադիր վարչության կամ այլ իրավական մարմինների հետ համագործակցությունը կարող է անհրաժեշտ լինել:
Վիճակագրություն և ապացույցների ներկայացում
Հարկային պարտավորությունների համար ներկայացված ապացույցները պետք է լինեն համապարփակ և համոզիչ: Դրանք կարող են ներառել ֆինանսական փաստաթղթերը, որոնք ճշգրտում են չկատարված պարտավորությունների պատճառները:
Դիմումի ընթացքի կարևորությունը
Այս գործընթացը ոչ միայն կարևոր է ֆիզիկական անձանց հարկային պարտավորությունների համար, այլ նաեւ երկրի հարկային համակարգի համար: Հարկային պարտավորությունների կատարումը վճռական նշանակություն ունի պետության ֆինանսական կայունության համար:
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված N2815-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների համակարգման ուղղությամբ: Դրա շրջանակներում ներկայացված գործընթացները, պայմանները և ժամկետները հնարավորություն են տալիս հարկ վճարողներին գործել ավելի արդյունավետ: Սրանք ոչ միայն պաշտպանիչ մեխանիզմներ են, այլեւ ծառայություն, որը նպաստում է հարկային պատասխանի բարելավմանը:
Հարկային պարտավորությունների կատարման մեջ կիրառվող վարչակարգերի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 19.10.2022թ. որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին, ընդգծում է այն վարչակարգերի կարևորությունը, որոնք կիրառվում են հարկային պարտավորությունների իրականացման ընթացքում։ Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել ոչ միայն ֆինանսական պատժամիջոցների, այլև իրավաբանական պատասխանատվության։ Իրավական վարչությունը, հայտնում է, որ հարկային պարտավորությունների կատարման գործընթացը պետք է լինի թափանցիկ և արդար, ինչը կարող է ապահովվել միայն համապատասխան վարչական մեթոդների կիրառմամբ։
Խնդիրը, որն առկա է շատ դեպքում, այն է, թե ինչպես են ֆիզիկական անձինք կամ կազմակերպությունները կարողանում ժամանակին կատարել իրենց հարկային պարտավորությունները։ Այս ոլորտում ՀՀ ՊԵԿ-ը, ըստ իր իրավական կարգավորումների, կարող է ընդունել մի շարք միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարմանը։ Օրինակ, հարկային ավանդների ձևավորման գործընթացը պետք է անթերի լինի, իսկ հարկային տեղեկատվության մատուցման պրոցեսը պետք է լինի հասանելի և հստակ։
Հարկային պարտավորությունների չկատարելը՝ իրավաբանական հետևանքներ
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է բերել տարբեր իրավաբանական հետևանքների, որոնք սահմանված են ՀՀ հարկային օրենսդրության շրջանակներում։ Այս հետևանքները կարող են ներառել հարկային տույժեր, որը կիրառվում է այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները սահմանված ժամկետներում։ Ավելին, որոնք կարող են կապվել իրավաբանական վարույթների նախաձեռնման հետ, այդ թվում՝ վարչական ապօրինի գործողությունների բացահայտում, պարզաբանման և հարկային պարտավորությունների պահանջման գործընթացը։
Ինչպես նշվում է 2815-Ա որոշման մեջ, իրավաբանական վարչությունը կարող է կիրառել մասնագիտական վերլուծություններ և ճշտումներ՝ նպատակ ունենալով հասկանալ, թե ինչու է տվյալ ֆիզիկական անձը խախտել իր հարկային պարտավորությունները։ Սա կարող է ներառել ֆինանսական վիճակի ուսումնասիրություն, ինչպես նաեւ այլ գործիքների կիրառումը, որոնք ուղղված են այն հարցի լուծմանը, թե ինչպես կարելի է խուսափել նման իրավիճակներից։
էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կառավարման գործընթացում
ՀՀ ՊԵԿ-ը, կարևորելով հարկային պարտավորությունների կատարման գործընթացը, ընդգծում է էլեկտրոնային ծառայությունների ներդրման կարևորությունը։ Այս ծառայությունները մի շարք առավելություններ են առաջարկում, որոնք օգնում են ֆիզիկական անձանց և իրավաբանական անձանց հեշտությամբ կատարել իրենց հարկային պարտավորությունները։
Էլեկտրոնային ծառայությունների միջոցով հարկային հաշվետվությունները կարող են ներկայացվել առցանց, ինչը խուսափում է հերթ կանգնելու և ժամանակի կորուստի խնդիրներից։ Հարկային վճարումները նույնպես կարող են կատարվել էլեկտրոնային եղանակով, ինչը թույլ է տալիս օգտվողներին պահպանել իրենց ֆինանսական տվյալների անվտանգությունը և ժամանակը։ Այս համակարգը նաև ապահովում է տեղեկատվության արագ հասանելիություն և հեշտացնում հարկային պարտավորությունների իրականացման ընթացքը։
Դրանով հանդերձ, ՀՀ ՊԵԿ-ը խրախուսում է էլեկտրոնային ստորագրությունների օգտագործումը, որը թույլ է տալիս փաստաթղթերը հաստատել և ուղարկել ժամանակին, առանց անձնական ներկայության պահանջի։ Սա հատկապես կարևոր է այն ֆիզիկական անձանց համար, ովքեր ապրում են ՀՀ-ից դուրս և ցանկանում են պահպանել իրենց հարկային կարգավիճակը։