ՆԵՐՈՒԳՈՒԹՅՈՒՆՆ ԸՆԹԱՑՔԻՆ
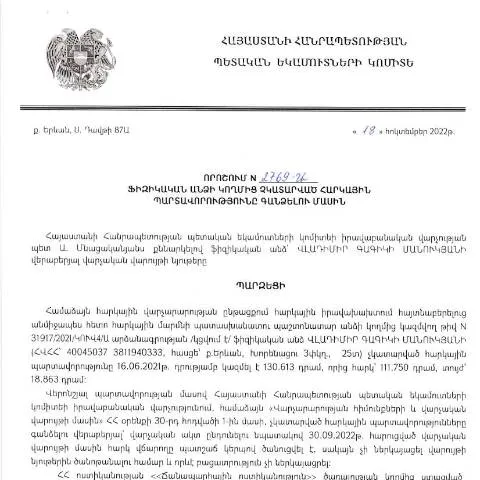
Անհրաժեշտ է հասկանալ, թե ինչ դեր է խաղում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (թիվ 2769-Ա), որը ի վիճակի է ազդելու ոչ միայն հարկային պարտավորությունների կատարելու ընթացքի, այլև տնտեսության ընդհանուր իրավիճակի վրա: Այս փաստաթուղթը հանրային շահերի պահպանման և հարկային պարտավորությունների կատարումը վերահսկելու նպատակով ստեղծված է՝ ապահովելու նպատակով քաղաքացիների առջև հստակ և կանխատեսելի պահանջներ:
Քայլեր և վարկանիշներ սույն փաստաթղթի լրացման և ներկայացման ընթացակարգում
Այս որոշման շրջանակներում քաղաքացիները պետք է ծանոթանան լրացման և ներկայացման գործընթացին՝ հետևյալ քայլերով:
- Հայտագրի լրացում: Դրանց, ովքեր պարտադիր պետք է ներկայացնեն այս փաստաթուղթը, անհրաժեշտ է բոլոր հարցերին ճիշտ պատասխանել: Այս մասին անհրաժեշտ տեղեկատվություն տրամադրվում է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Պատասխանատվության ընդունում: Մասնակիցները պետք է գիտակցեն, որ սխալ կամ համառոտ լրացված հայտերը կարող են հանգեցնել անժամկետ ուշացումների և նույնիսկ վարչական պատիժների:
- Հայտի ներկայացում: Պետք է որոշել, թե որ ձևաչափով (էլեկտրոնային կամ թղթային) է կատարելու հայտի ներկայացումը:
Կա՞ բարդություններ, որոնք կարող են առաջանալ
Համաձայն հարկային օրենսդրության, անհրաժեշտ է նշել, որ որոշ դեպքերում կարող են լինել բարդություններ, որոնք վերաբերում են, օրինակ, խախտումների, վճարումների անհամապատասխանությունների կամ այլ պատճառներով: Ահա մի քանի կարևոր կետեր, որոնք պետք է հաշվի առնել.
- Օրենսդրական փոփոխություններ: Հարկային օրենսդրության փոփոխությունները կարող են ազդել հարկային պարտավորությունների կատարումը:
- Պորտալների խնդիրներ: Մինչև հայտի ներկայացումը կատարվող տեխնիկական կայքերի խնդիրները կարող են առաջացնել դժվարություններ:
- Նախորդ պարտավորությունների անգամ անկախությունը: Նոր պարտավորություններն ու նախկին վճարումները կարող են ստեղծել բարդություններ:
Քաղաքացիների համար իրավական որոշակիություններ
Ավելի քան հարկային պարտավորությունների կատարումը, նշված որոշումն ունի նաև լայնածավալ սոցիալական ազդեցություն. այն ազդում է տարբեր անձանց խմբերի վրա: Այնպիսի անձինք, ովքեր ունեցել են հարկային խնդիրներ, պետք է պատրաստ լինեն վճարելու իրենց պարտավորությունները:
Այս նպատակով, հարկային վարչությանը կարող են դիմել տարբեր անձինք, այդ թվում.
- Ֆիզիկական անձինք՝ նրանց հարկային պարտավորությունները չկատարելու դեպքում:
- Քաղաքացիական իրավաբանական անձինք, որոնք ունեն հարկային խնդիրներ:
Դիմումի ներկայացման ընթացակարգը
Փաստաթղթերի ներկայացման ընթացակարգը շատ կարևոր է, քանի որ դրա միջոցով քաղաքացիները կարող են ստանալ խթանող փաստաթուղթ, որը կօգնի կարգավորել իր հարկային պարտավորությունները:
Դիմումը պետք է ներկայացնել հետևյալ կերպ.
- Հաշվետվողականությունը. Դիմորդները պետք է ճիշտ և հանգամանալի կերպով լրացնեն բոլոր պահանջվող ձևաթղթերը:
- Դիմման ներկայացում. Դիմումը կարող է ներկայացվել թե՛ էլեկտրոնային, թե՛ թղթային ձևաչափով:
Իրավաբանական շրջանակը և արդյունավետությունը
Բոլոր նշված գործընթացները և պահանջները հիմնված են ՀՀ վարչական օրենսդրության վրա, որից բխում են այս որոշման առնչությունները:
Առավել կարևոր է նշել, որ իրավական շրջանակը, որը ապահովում է այս գործընթացը, կարող է փոխվել, ուստի քաղաքացիները պետք է մշտապես տեղեկացված լինեն օրենսդրական փոփոխություններից:
Հայտի լրացման հատուկ հիմքերը
Բացի ընդհանուր պահանջներից, հարկավոր է նաեւ ուշադրություն դարձնել որոշ բացառիկ դեպքերի, որոնք կարող են պահանջել լրացուցիչ փաստաթղթեր:
| Դեպք | Ավելացված փաստաթղթեր |
|---|---|
| Եթե պարտավորություն է առաջացել առանց բնակության վայրի փոփոխության | Հիմնաբառերը, որոնք հաստատում են պարտավորության գոյությունը |
| Եթե հարկային պարտավորությունները չկատարելու պատճառը առողջական խնդիրներն են | Առողջության վկայական |
Ներքին պաշտոնական հետազոտություն
Ինֆորմացիայի ստացման ընթացակարգերը, որոնք պետք է իրականացվեն ՀՀ հարկային մարմինների կողմից, անպայման պետք է տեղի ունենան օրենքի խիստ պահպանմամբ:
Այսօր քաղաքացիները կարող են ավելի հեշտությամբ ստանալ տեղեկություններ առցանց, ինչը զգալիորեն բարելավում է վարչական գործընթացները:
Ավարտական խոսք
Աճող տեխնոլոգիաների դարաշրջանում, երբ առավելագույն քայլերով քաղաքացիները կարող են հաղորդակցության մեջ լինել պետական մարմինների հետ, անհրաժեշտ է ծառայություններն ու գործընթացները դարձնել ավելի հասանելի: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված այս որոշումը մի նպատակ ունի` հարկային պարտավորությունների կատարման կարգը պարզեցնել և արդյունավետությամբ ապահովել:
Դիտարկումներ հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 18.10.2022 թվով 2769-Ա որոշումն ուշադրության կենտրոնում դնում այնպիսի հարցեր, որոնք կապված են ֆիզիկական անձանց հարկային պարտավորությունների կատարման հետ: Այս որոշման շրջանակներում հարկային պարտավորությունները գանձելու գործընթացը կրում է մի շարք առանձնահատկություններ, որոնք կարևոր են ինչպես հարկատուների, այնպես էլ հարկային մարմինների համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է համապատասխան փաստաթղթային հիմք, որի հիման վրա կարող են իրականացվել հարկային պարտավորությունների գանձում: Հարկային մարմինները պարտավոր են ապահովել, որ ցանկացած գործողություն, որը նրանք կատարում են, հիմնված լինի օրենքների և կարգերի վրա, ինչը կարևոր է հարկատուների իրավունքների պաշտպանության համար:
Այս տեսանկյունից հարկային մարմինները պետք է մեծ ուշադրություն դարձնեն նաև քաղաքացիների տեղեկացմանն ու խորհրդատվությանը, որպեսզի նրանք լինեն տեղեկացված իրենց պարտավորությունների վերաբերյալ: Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, ուստի հարկադիր միջոցները պետք է կիրառվեն վերջին միջոցների շրջանակներում:
Հարկային պարտավորությունների գանձման գործընթացում միջազգային փորձի կիրառումը
Վերջին տարիներին նկատելի է դարձել, որ մի շարք երկրներում կիրառվում են նորարարական մոտեցումներ հարկային պարտավորությունների գանձման գործընթացում: ՀՀ ՊԵԿ-ն, ուսումնասիրելով միջազգային փորձը, կարող է ներդնել մի շարք մեթոդներ, որոնք կօգնեն բարձրացնել հարկային պարտավորությունների կատարման մակարդակը:
Օրինակ, որոշ երկրներում ներդրվում են էլեկտրոնային տեղեկատվական համակարգեր, որոնք թույլ են տալիս հարկատուներին իրական-time կարգով հետևել իրենց հարկային պարտավորություններին և վճարումների ընթացքին: ՀՀ-ում նույնպես անհրաժեշտ է զարգացնել նմանատիպ համակարգեր, որոնք կխթանեն հարկատուների և հարկային մարմինների միջև հաղորդակցությունը:
Միջազգային փորձը ցույց է տալիս, որ հարկային պարտավորությունների գանձման գործընթացում կիրառվող տեխնոլոգիաների ներդրումը կարող է զգալիորեն նվազեցնել հարկային խախտումները և բարելավել հարկային բարելավման մակարդակը: Ավելին, այսպիսի տեխնոլոգիաները կարող են օգնել նվազեցնել վարչական բեռը, որը կրում են ինչպես հարկային մարմինները, այնպես էլ հարկատուները:
Ուսումնասիրության և վերահսկողության մեթոդները հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև վերահսկողության մեթոդների կիրառումը: ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից ընդունված որոշման շրջանակներում հարկային մարմինները պետք է կիրառեն տարբեր ուսումնասիրության և վերահսկման մեթոդներ, որոնք թույլ կտան ավելի արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձման գործընթացը:
Այս մեթոդները ներառում են վտանգավոր հարկատուների հայտնաբերումը, որոնք հաճախ խախտում են իրենց հարկային պարտավորությունները, և նրանք, ում նկատմամբ հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն: Վտանգավոր հարկատուներին հայտնաբերելու գործընթացը կարող է իրականացվել համապարփակ վերլուծությունների միջոցով, որոնք կօգնեն գնահատել հարկային պարտավորությունների կատարման մակարդակը:
Այդ իսկ պատճառով կարևոր է, որ ՀՀ ՊԵԿ-ը մշտապես կատարելագործի վերահսկողական մեթոդները, որոնք կարող են համոզել հարկատուներին, որ հարկային պարտավորությունների կատարման գործընթացը վերահսկվում է և չի խախտվում օրենքը: