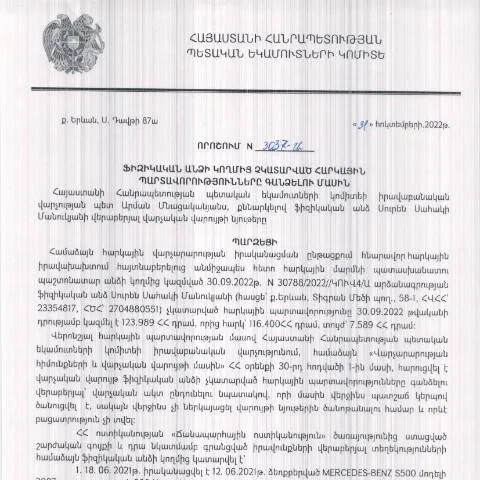
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3037-Ա որոշումը ներկայացնում է մի շարք կարևոր քայլեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար: Այս փաստաթղթում նշվում են հարկային պարտավորությունների համապարփակ նկարագրությունը, ինչպես նաև դրանց սպասարկման հատուկ ընթացակարգերը:
Ո quiénերի վրա է ազդում այս փաստաթուղթը
Այս որոշումը հիմնականում վերաբերում է ֆիզիկական անձանց, որոնք իրավաբանական դիմումներ են ներկայացնում հարկային պարտավորությունների կատարումը զեղչելու կամ հապաղելու նպատակով: Այն նաև կարող է կիրառվել այն անձանց նկատմամբ, ովքեր արդեն ունեն չկատարված հարկային պարտավորություններ:
Հարկային պարտավորությունների նշում
- Ինչ է հարկային պարտավորությունը? - Հարկային պարտավորությունը կարելի է սահմանել որպես գումար, որը պետք է վճարվել պետական բյուջե:
- Հարկային պարտավորությունների տեսակները:
- Ակնկալվող հարկեր
- Միջատային հարկեր
- Ակտիվ հարկային պարտավորություններ
Որոնք են որոշման համակարգը և դրույթները
ՀՀ ՊԵԿ-ի կողմից ներկայացված որոշումը ունի մի շարք որոշակի դրույթներ, որոնք սահմանում են, թե ինչպես պետք է կատարվի հարկային պարտավորությունների գանձումը:
Ի՞նչ է անհրաժեշտ լրացնել
Անձը, որը ցանկանում է դիմել հարկային պարտավորությունների գանձման համար, պետք է լրացնի որոշակի տվյալներ, որոնք ներառում են:
- Անձնական տվյալներ (անուն, ազգանուն, ծնվելու ամսաթիվ, հասցե)
- Հարկային պարտավորության տեսակներ
- Վճարման ժամկետներ
Դիմումի ներկայացման ժամկետները
Այս փաստաթուղթը կարգավորում է նաև դիմումների ներկայացման ժամկետները և կարգը: Դիմումները պետք է ներկայացվեն օրենքով սահմանված ժամանակահատվածներում:
Ժամկետների նկարագրություն
| Ժամկետ | Նկարագրություն |
|---|---|
| Առաջին դիմում | Հետևյալ ամսվա առաջին օրը |
| Հետադարձ դիմում | 3 ամիս հետո |
Հարկային պարտավորությունների վավերացումն ու ժառանգումը
Որպեսզի դիմումը ընդունվի, հարկային պարտավորությունները պետք է հաստատվեն համապատասխան փաստաթղթերով:
Նկարագրված փաստաթղթերը
- Հարկային հաշվետվություն - Հարկային հաշիվները, որոնք ներկայացվում են սահմանված ժամկետներում:
- Հարկային վճարներ - Դիմումատուն պետք է սահմանել վճարների կատարումը:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դիմումատուն կարող է դիմել վերաքննիչ կազմակերպությանը՝ ստանալու համար լրացուցիչ տեղեկություններ:
Այդպիսի դեպքերում հետևյալ քայլերն են հարկավոր
- Վերաքննիչ դիմումի լրացում
- Նոր փաստաթղթերի հավաքում
- Վճարման վերսկսում
Հարկային պարտավորությունների վերաբերյալ հարցերի լուծման գործընթաց
Անձը կարող է հետևել իր դիմումի ընթացքին՝ դիմելով տեղի հարկային մարմիններին:
Հետևելու միջոցներ
- Հեռախոսի միջոցով արձագանք
- Էլեկտրոնային փոստի հաղորդագրություններ
- Անհրաժեշտության դեպքում անձամբ այցելություն
Դիմումներ՝ հատուկ դեպքերի համար
Որոշ դեպքերում, երբ դիմումատուն արտասահմանցի է, կամ եթե նա մինոր է, ապա դիմումը ներկայացնելու գործընթացն ունի որոշակի առանձնահատկություններ:
Այլ գործոններ, որոնք կարող են ազդել
- Պաշտոնական թարգմանություն
- Բոլոր փաստաթղթերի իրավաբանական վավերացում
- Առանց սահմանադրական փոփոխությունների իրականացման խնդրանք
Հարկային պարտավորությունների թողարկման հետևանքները
Հարկային պարտավորությունների չկատարումն ունի ուղիղ ազդեցություն ոչ միայն անձի ֆինանսական վիճակի, այլև նրա իրավական կարգավիճակի վրա:
Հնարավոր հետևանքներ
- Տուգանքների կիրառումը
- Հարկային պարտավորությունների բռնագանձում
- Փաստաթղթերի վավերացման դժվարություններ
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված որոշումը կարևոր է հարկային պարտավորությունների վերահսկման և կատարման համար, որը ապահովում է հարկերի հավասար և արդար բաժանումը բոլոր քաղաքացիների համար:
Ամենամյա հարկային հաշվետվության ներկայացման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022թ. հոկտեմբերի 31-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3037-Ա որոշումը ազդարարում է կարևոր փոփոխություններ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը: Այս որոշման շրջանակներում կարևոր է նաև հասկանալ տարեկան հարկային հաշվետվության ներկայացման գործընթացը, որը կարևոր բաղադրիչ է հարկային պարտականությունների կատարման գործում:
Տարվա ընթացքում ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց տարեկան հարկային հաշվետվությունները, որտեղ կարտացոլվեն իրենց եկամուտները, ծախսերը և հարկային պարտավորությունները: Հաշվետվության ներկայացման վերջնաժամկետը, որպես կանոն, սահմանվում է յուրաքանչյուր տարվա փետրվարի 15-ն, իսկ ներկայացված տեղեկատվությունը պետք է լինի ճշգրիտ և ամբողջական:
Հաշվետվությունն անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ համապատասխան մարմիններին, այն կարող է իրականացվել էլեկտրոնային համակարգի միջոցով՝ ընթացակարգը պարզեցնելու և արագացնելու նպատակով: Ելնելով ներկայիս թվային տեխնոլոգիաների զարգացումից, հարկային մարմինները խրախուսում են քաղաքացիներին օգտվել էլեկտրոնային ծառայություններից, ինչպիսիք են հարկային հաշվետվությունների էլեկտրոնային ներկայացումը:
Փաստաթղթային հանձնաժողովի դերը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունն իրականացնում է հարկային պարտավորությունների գանձման գործընթացը, որի շրջանակներում գործում է փաստաթղթային հանձնաժողով: Այս հանձնաժողովը պատասխանատու է որոշումների ընդունման և հարկ վճարողների նկատմամբ կայացված որոշումների արդարացիության հիմնավորման համար:
Հանձնաժողովը կազմված է հարկային վարչության ներկայացուցիչներից, ովքեր համապետական մակարդակով ստուգում են հարկ վճարողների ներկայացված փաստաթղթերի ամբողջականությունը և համապատասխանությունը օրենքի պահանջներին: Դրա միջոցով ապահովվում է հարկային պարտավորությունների գանձման գործընթացի թափանցիկությունը և արդարությունը:
Փաստաթղթային հանձնաժողովի նիստերը տեղի են ունենում պարբերաբար, որտեղ քննարկվում են տարբեր հարկ վճարողների ներկայացրած փաստաթղթերը, իրականացվում են համապատասխան ստուգումներ և ներկայացվում են առաջարկություններ հարցերի լուծման վերաբերյալ: Հանձնաժողովի աշխատանքները մշտապես վերահսկվում են ՀՀ ՊԵԿ գերագույն ղեկավարության կողմից:
Հարկային պարտավորությունների գանձման արդյունքում սպասվող հետևանքները
Հայաստանի Հանրապետության օրենսդրության համաձայն, Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները, որոնք շոշափվում են 31.10.2022թ. թիվ 3037-Ա որոշմամբ, կարող են ունենալ մի շարք հետևանքներ՝ ինչպես հարկ վճարողի, այնպես էլ պետության համար:
Առաջին հերթին, հարկ վճարողը, որը չի կատարում իր պարտավորությունները, ենթարկվում է վարչական պատասխանատվության, ինչը կարող է ներառել տուգանքների և այլ պատժաչափերի կիրառումը: Այնպիսի դեպքերում, երբ պարտավորությունները չեն կատարվում երկար ժամանակ, պարտավորությունների գանձման գործընթացը կարող է հանգեցնել նաև հարկ վճարողի ունեցվածքի բռնագանձման:
Պետության համար, հարկային պարտավորությունների գանձումն անհրաժեշտ է բյուջեի կայունության ապահովման համար, քանի որ հարկային եկամուտները հանդիսանում են պետական ֆինանսավորման գլխավոր աղբյուրը: Հարկային պարտավորությունների չկատարելը հանգեցնում է բյուջետային պակասի, ինչը կարող է negatively ազդեցություն ունենալ պետական ծրագրերի իրականացման վրա:
Հետևաբար, հարկային պարտավորությունների կատարման խթանմանն ուղղված միջոցները կարևոր են հասարակության սոցիալական և տնտեսական կայունության պահպանման համար: