Մուտք
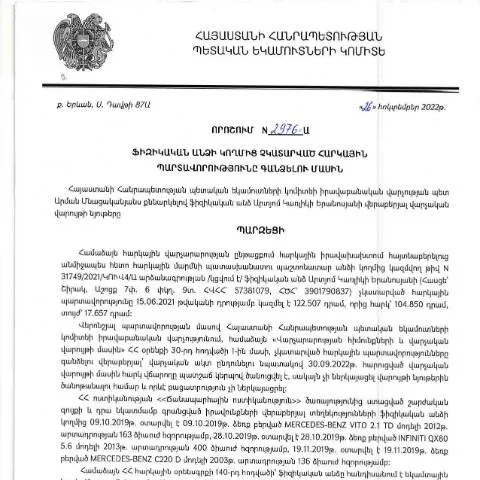
2022 թվականի հոկտեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2976-Ա որոշումը կարևորագույն փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարման գործընթացին։ Այս որոշումը տրամադրում է իրավական հիմքեր և կարգավորումներ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումից խուսափելու դեպքերում։ Այն կարևոր է բոլոր քաղաքացիների համար, ովքեր ունեն հարկային պարտավորություններ, և պետք է լինեն տեղեկացված այս գործընթացի մանրամասների մասին։
Ովքե՞ր պետք է ներկայացնեն դիմումը
Դիմումը պարտավոր են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այս պահանջը տարածվում է նաև այն քաղաքացիների վրա, ովքեր իրենք չեն գիտակցել իրենց ֆինանսական պարտավորությունները կամ ունեն համապատասխան փաստաթղթերի բացակայություն։ Հարկային վարչությունը հնարավորություն է տալիս քաղաքացիներին կարգավորել իրենց պարտավորությունները և խուսափել իրավաբանական հետևանքներից։
Դիմումի ներկայացման ուղիները
- Էլեկտրոնային համակարգով՝ ՀՀ ՊԵԿ պաշտոնական կայքում, օգտագործելով անձնական նույնականացման քարտ, որը թույլ է տալիս դիմել էլեկտրոնային ստորագրությամբ։
- Թղթային տարբերակով՝ դիմել ՀՀ ՊԵԿ տեղամասային գրասենյակներին՝ ներկայացնելով պահանջվող փաստաթղթերը։
- Գիշերային ընդունարանների միջոցով՝ առանց նախապես գրանցվելու, սակայն այդ դեպքում դիմումը կարող է մշակվել ավելի երկար ժամկետում։
Ինչպե՞ս լրացնել դիմումը
Դիմելու գործընթացը սկսվում է համապատասխան դիմումի ձևի լրացումից։ Դիմումը պետք է լրացվի ուշադիր և ճշգրիտ, որպեսզի բացառվեն հնարավոր սխալները։ Դիմումի ձևը պարունակում է մի քանի բաժիններ, որոնց մեջ պետք է նշվեն անձնական տվյալները, հարկային պարտավորությունների որոշման հիմքերը և այլ կարևոր տեղեկություններ։
Դիմումի բաժինները
- Անձնական տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի կամ նույնականացման քարտի համարը։
- Հարկային պարտավորությունների մանրամասները՝ նշեք, թե որ հարկային պարտավորություններն են չկատարված և դրանց գումարները։
- Հայտարարության հիմքերը՝ հիմնավորումներ, թե ինչու չեն կատարվել պարտավորությունները (օրինակ, ֆինանսական դժվարություններ, առողջական խնդիրներ և այլն)։
Սխալներից խուսափելու հնարքները
Դիմումի լրացման ընթացքում կարող են առաջանալ որոշակի դժվարություններ, որոնք կարող են հանգեցնել դիմումի մերժմանը։ Ուստի, կարևոր է հաշվի առնել հետևյալ խնդիրները.
- Չլրացված բաժիններ՝ բոլորը պետք է լրացվեն, նույնիսկ եթե տվյալները նույնականություն չունեն։
- Փաստաթղթերի բացակայություն՝ հարկավոր է ներկայացնել բոլոր պահանջվող փաստաթղթեր, ինչպես նաև անհրաժեշտ ապացույցներ։
Դիմումը ներկայացնելու ժամկետները
Դիմումը պետք է ներկայացվի որոշակի ժամանակահատվածում, որով սահմանվում են ինչպես դիմումի ընդունման, այնպես էլ հարկային պարտավորությունների կատարելու ժամկետները:
| Իրավական ակտ | Դիմումի ներկայացման ժամկետ | Հարկային պարտավորությունների կատարում |
|---|---|---|
| Որոշում N2976 | 2023 թվականի փետրվարի 7-ից մինչև 2023 թվականի մայիսի 7-ը | Մինչև 2023 թվականի հունիսի 30-ը |
Որոնք են գործընթացի հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո, հարկային վարչությունը սկսում է գործընթացը, որի շրջանակներում գնահատում է ներկայացված փաստաթղթերը և հայտնում դիմողի վերաբերյալ որոշումը։ Այս գործընթացը կարող է ներառել նաև լրացուցիչ փաստաթղթերի ներկայացման պահանջը։
Դիտարկման ընթացակարգը
- Դիմումի ընդունում՝ դիմումը ստանալուց հետո, հարկային վարչությունը պետք է գրավոր կամ էլեկտրոնային եղանակով հաստատի դիմումը։
- Հաստատման կամ մերժման մասին տեղեկացում՝ վարչությունը պետք է տեղեկացնի դիմողին ընթացքի մասին մինչև 30 օր։
- Հաշվետվություն՝ եթե դիմումը հաստատվել է, պետք է կազմվի համապատասխան հաշվետվություն, որը կներկայացվի հարկային մարմիններին։
Հարկային վարչության դերը
Հարկային վարչությունը պետք է ապահովի գործընթացի թափանցիկությունը և իրավական անվտանգությունը։ Վարչությունը կարող է նաև առաջարկել օգնություն դիմողներին՝ հարկային պարտավորությունների կատարմանը և հնարավոր լուծումների առաջարկմանը։
Հարցերի լուծման մեխանիզմներ
Եթե դիմողը շահագրգռված է գործընթացի վերաբերյալ հարցերով, կարող է դիմել:
- Տեղեկատվական կենտրոններ՝ գրավոր կամ հեռախոսային հարցումներով։
- Էլեկտրոնային դիմում՝ հարցերի և առաջարկների համար, որ կարող է ուղարկվել պաշտոնական կայքի միջոցով։
Հետադարձ կապ և ընթացք
Դիմումի ներկայացումից հետո, դիմողները կարող են ստանալ տեղեկություններ ընթացքի մասին՝ ցանկացած պահի դիմելով հարկային վարչություն։ Այս գործընթացը կարևոր է, քանի որ այն հնարավորություն է տալիս վերահսկել դիմումի կարգավիճակը և ստանալ անհրաժեշտ աջակցություն։
Դիմումի ընթացքի վերահսկում
- Դիմումի կարգավիճակի ստուգում՝ դիմողները կարող են ստուգել իրենց դիմումների կարգավիճակը էլեկտրոնային համակարգում՝ մտնելով իրենց անձնական էջը։
- Աջակցություն՝ հնարավոր է դիմել հարկային տեսուչին՝ ստանալով լրացուցիչ տվյալներ գործընթացի վերաբերյալ։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2976-Ա որոշումը փաստում է, որ հարկային պարտավորությունները չկատարելը կարող է հանգեցնել իրավաբանական հետևանքների՝ ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց համար: Այս գործընթացը կարգավորվում է համապատասխան օրենքներով, որոնք նախատեսում են հարկային պարտավորությունների գանձման ուղիները, ժամկետները և պահանջները:
Գանձման գործընթացը սկսվում է, երբ պետությունը ճանաչում է հարկային պարտավորության չկատարումը: Դրանից հետո հարկային մարմինները կարող են իրականացնել մի շարք քայլեր՝ սկսած ռիսկերի գնահատումից մինչև պարտավորությունների կատարման պահանջը: Այս գործընթացում շատ կարևոր են նաև հարկատուների իրավունքները, որոնք ներառում են հարկային մարմնին ներկայացնելու դիմում, տեղեկություններ տրամադրելու և պահանջներին դեմ հակադարձելու հնարավորությունները:
Բողոքարկման գործընթացը և դրա առանձնահատկությունները
Հարկային պարտավորությունները չկատարելու դեպքում՝ հարկատուների իրավունքները ներառում են նաև բողոքարկման գործընթացը, որը հնարավորություն է տալիս հարկատուին վիճարկել հարկային մարմնի որոշումները: ՀՀ վարչական օրենսգրքում նախատեսվում է բողոքարկման գործընթացի մանրամասները, որը կարող է իրականացվել թե վարչական, թե դատարանական մակարդակներում:
Առաջին հերթին, հարկատուն պետք է ներկայացնի գրավոր բողոք՝ նշելով որոշման համար, պատճառները և հիմնավորումները: Բողոքարկման գործընթացի ժամկետները նույնպես կարևոր են՝ դրանք կախված են որոշման տեսակից: Բողոքները, որպես կանոն, պետք է ներկայացվեն 30 օրվա ընթացքում՝ որոշման հրապարակումից հետո, սակայն կան բացառություններ, որոնք նախատեսված են օրենքով:
Հարկային պարտավորությունների մասով իրավական պատասխանատվությունը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավական պատասխանատվության, ինչպիսիք են տուգանքները, վարչական պատասխանատվությունը կամ նույնիսկ քրեական պատասխանատվությունը՝ կախված հարկային պարտավորության չափից և տեսակից: ՀՀ հարկային օրենսդրությունը սահմանում է, որ հարկային պարտավորությունների չկատարումը կարող է դիտվել որպես վարչական իրավախախտում կամ նույնիսկ որպես հանցագործություն, եթե այդ պարտավորությունները խախտվել են դիտավորությամբ:
Հարկային մարմինները, բացի գանձման գործընթացից, կարող են նաև իրականացնել ստուգումներ՝ գնահատելու ե՞րբ, ինչպես և որքանով են հարկային պարտավորությունները կատարվել: Սա կարող է նպաստել հարկային վճարումների բարձրացմանը՝ ապահովելով, որ հարկատուները գիտակցեն իրենց պարտականությունները և դրանց հետևանքները: