Դիմումի նշանակությունը և ի հայտ գալու պատճառները
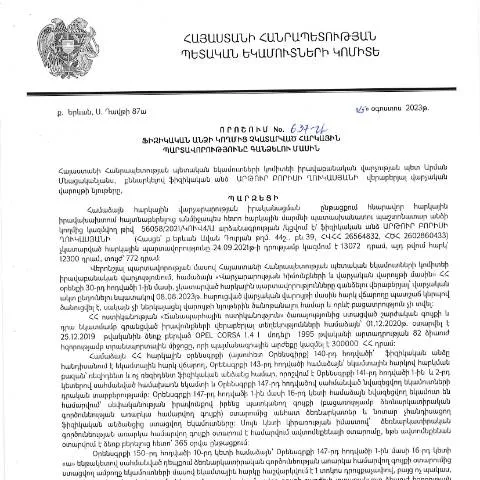
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 25.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 637-Ա որոշումը, որն առաջին անգամ հրապարակվել է 12․09․2023թ․, հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այն մեծ նշանակություն ունի այնպես, ինչպես հարկային օրենքների կատարումը, ինչը հանդիսանում է յուրաքանչյուր քաղաքացու իրավական պատասխանատվությունը։
Նման որոշումներ հնարավոր է ընդունվեն տարբեր պատճառներով, որոնք կարող են ներառել հարկային պարտավորությունների վաձռումը, չկատարված վճարումները և հարկային վարույթները, որոնց հիման վրա պետությունը պետք է կատարի հարկային գանձումներ։ Այս փաստաթուղթը նախատեսում է իրավական բազա, որը անհրաժեշտ է հարկային պարտավորություններն իրականացնելու համար՝ ապահովելով օրենքի պահանջները և քաղաքացիների իրավունքները։
Ովքեր են դիմում ներկայացնողները
Այս դիմումը անհրաժեշտ է ներկայացնել այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Ի լրումն, պետք է ուշադրություն դարձնել մի շարք առանձնահատկությունների, որոնք կարող են բերել դիմումի ներկայացման պարտավորության առկայությանը։
Սահմանափակումներ
- Նկարագրված պարտավորությունները. Օրինակ, եթե ֆիզիկական անձը ունի չկատարված եկամտային հարկ կամ այլ հարկային պարտավորություններ, նա պարտավոր է ներկայացնել դիմումը:
- Ամուսնության կամ բաժանման դրությունը. Սա կարող է ազդել հարկային պարտավորությունների վրա, եթե անձը չի կատարել իր պարտականությունները նախկին ամուսնու կամ կնոջ հանդեպ:
- Հարկային եկամուտների աղբյուրները. Եթե դիմողը ստանում է եկամուտներ, որոնք համարվում են հարկային պարտավորություններ, ապա նա պետք է ներկայացնի նման դիմում:
Դիմումի պատրաստման գործընթացը
Դիմումը պետք է լրացվի ճիշտ և համապատասխան ձևաչափով, որպեսզի վավերացվի իրավականորեն: Ահա մի շարք քայլեր, որոնք կարող են օգնել ճիշտ լրացնել դիմումը:
Փաստաթղթերի նախապատրաստում
- Ներկայացվող փաստաթղթերի հավաքում: Անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք վավերացնում են դիմող անձի պարտավորությունները:
- Ներկայացման ժամկետները: Կարևոր է խստիվ պահպանել այդ ժամկետները՝ դրանք նշված են օրենքի մեջ:
- Տվյալների ստուգում: Տվյալները պետք է ճշտվեն՝ հնարավոր խնդիրներից խուսափելու համար:
Դիմումի կառուցվածքը
Դիմումը պետք է պարունակի մի շարք պարտադիր մասեր, որոնք պետք է լրացվեն հետևյալ կերպ:
| Մաս | Կարճ նկարագրություն |
|---|---|
| Անուն, ազգանուն, անուն | Դիմողի անձնական տվյալները, որոնք պետք է լրացվեն ճիշտ՝ օգնելով գործարանի աշխատողներին արագ ճանաչել դիմողին: |
| Հարկային պարտավորությունները | Ավելի մանրամասն տեղեկություններ՝ դիմողի ներդրումային պարտավորությունների մասին: |
| Փաստաթղթերի ցուցակ | Դիմողը պետք է նշի բոլոր կցված փաստաթղթերը, որոնք ներկայացնում են անհրաժեշտ տեղեկությունները: |
Ես-ընթերցումները և հնարավոր խնդիրները
Դիմումը ներկայացնելուց առաջ, պետք է հասկանանք, թե որ մասերում կարող են առաջանալ խնդիրներ:
Սխալները, որոնք պետք է խուսափել
- Տվյալների սխալ լրացում: Եթե դիմողն անճիշտ տվյալներ է ներկայացնում, դիմումը կարող է մերժվել:
- Ամփոփիչ փաստաթղթերի բացակայություն: Եթե դիմողը չի ներկայացրել բոլոր անհրաժեշտ փաստաթղթերը, դա կարող է առաջացնել խնդիր:
- Ժամկետների խախտում: Դիմումը պետք է ներկայացվի օրինական ժամկետների սահմաններում:
Սահմանափակման շրջանակը և այլ փաստաթղթեր
Բացառիկ դեպքեր կարող են առաջացնել նաև այլ փաստաթղթերի ներկայացման անհրաժեշտություն:
Գործող օրենքները
Այսօր Հայաստանում կիրառվում է Ադմինիստրատիվ ընթացակարգերի օրենքը, որն ընդունվել է 2025 թվականին։ Դրանում մանրամասն նշված են բոլոր կանոններն ու կարգավորումները, որոնք անհրաժեշտ են, որպեսզի քաղաքացիները լինեն տեղեկացված իրենց իրավունքների ու պարտականությունների մասին:
Որոշման իմաստը և ներկայացման ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային վարչությունը պետք է ուսումնասիրի և ընդունի որոշում, որը կարող է լինել դրական կամ բացասական:
Որոշման իմաստը
Դիմողը պետք է գիտակցի, որ որոշումը կարող է նաև հանգեցնել իր հարկային պարտավորությունների վերանայմանը կամ փոփոխմանը:
- Դրական որոշում: Սա նշանակում է, որ դիմողի պարտավորությունները կարող են խստացված լինել:
- Բացասական որոշում: Դրան մեծապես կարող է ազդել դիմողի հարկային պատմությունը:
Այնուհետև, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դիմողը ունի իրավունք դիմել դատարան կամ վերաքննիչ մարմին:
Այդ դեպքում, անհրաժեշտ գործողությունները
- Վերաքննիչ դիմում: Դիմողը պետք է ներկայացնի ամբողջական փաստաթղթերի փաթեթ:
- Վիճակագրական վերլուծություն: Հնարավոր է, որ դիմողը պետք է ներկայացնի տարբեր փաստաթղթեր կասկածի տակ գտնվող պարտավորությունների վերաբերյալ:
Վերջնական կետեր և խորհուրդները
Դիմումի գործընթացը կարող է լինել բարդ, սակայն ճիշտ պատրաստված փաստաթուղթը, որը համապատասխանում է օրենքին, կարող է մեծապես հեշտացնել գործընթացը:
Ուրախ ենք, որ ՀՀ ՊԵԿ-ն ներկայացնում է այսպիսի կարգավորումներ, որոնք նպաստում են հարկային համակարգի արդյունավետությանը:
Որոշման իրավաբանական հիմքը և կիրառելիությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 637-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը նախատեսում է հարկային պարտավորությունների կատարման վերահսկողություն և համապատասխան պատժամիջոցներ։ Ըստ ՀՀ հարկային օրենսդրության, յուրաքանչյուր ֆիզիկական անձ, ով ենթակա է հարկային վճարումների, պարտավոր է կատարել իր հարկային պարտավորությունները ժամանակին և լիարժեք։ Այս որոշման շրջանակներում վերահսկվում են նրանց կողմից չկատարված հարկային պարտավորությունները, ինչը հնարավորություն է տալիս պետությանը վերականգնել վնասները։
Ամենատարածված դեպքերը և դրանց վերլուծությունը
Դիտարկվող որոշումը հատկապես կարևոր է այն ֆիզիկական անձանց համար, ովքեր բազմաթիվ պատճառներով չեն կատարել իրենց հարկային պարտավորությունները։ Առաջատար դեպքերը, որոնք հաճախ հանդիպում են, ներառում են՝
- Անտեղյակություն կամ սխալ տեղեկություններ՝ հարկային պարտավորությունների վերաբերյալ։
- Ֆինանսական դժվարություններ կամ այլ սոցիալ-տնտեսական գործոններ, որոնք խոչընդոտում են հարկերի վճարմանը։
- Նախորդ տարի կատարված հարկային փոփոխություններ, որոնք կարող են ազդել պարտավորությունների չափի վրա։
Այս գործոնները կարող են բերել հարկային պարտավորությունների խախտումների, և դիվանագիտական գործակալությունները պարտավոր են պատշաճ կերպով արձագանքել, որպեսզի ապահովեն հարկերի հավաքագրումը:
Որոշման իրականացում և վերահսկողություն
Այս որոշման իրականացումը ենթադրում է համակարգային մոտեցում, որի շրջանակներում ՀՀ ՊԵԿ-ը մշտապես վերահսկելու է հարկային պարտավորությունների կատարման գործընթացը։ ՊԵԿ-ի աշխատակիցները, utilizing their electronic databases and verification tools, will be able to track the tax obligations of individuals and apply appropriate measures in case of non-compliance. This includes sending notifications, initiating collection procedures, and applying penalties where necessary.
Հարկային պարտավորությունները չկատարած անձանց նկատմամբ կիրառվող միջոցառումները կարող են ներառել նաև ֆինանսական պատժամիջոցներ, որոնք կարող են ավելանալ յուրաքանչյուր ամսվա ընթացքում: