Փոփոխվող հարկային պարտավորությունները և դրանց կարգավորումը
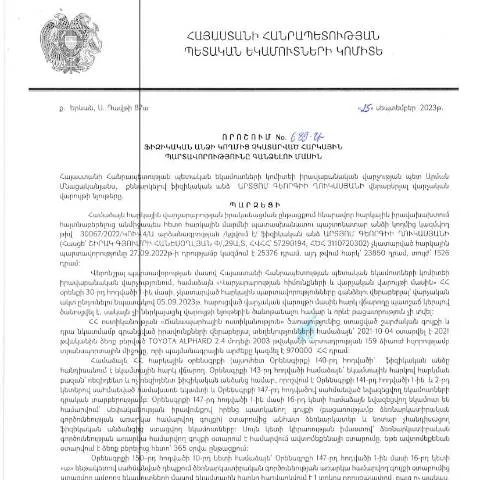
2023 թվականի սեպտեմբերի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 689-Ա որոշումը կարևոր քայլ է հարկային իրավունքի ոլորտում։ Այս որոշումը նպատակ ունի համակարգել և պարզեցնել այն ընթացակարգը, որով պետական մարմինները կարող են պահանջել հարկերի վճարում՝ հիմք ընդունելով ֆիզիկական անձանց չկատարված պարտավորությունները։
Որոնք են հարկային պարտավորությունները և ինչպե՞ս են դրանք ձևավորվում
Հարկային պարտավորությունները ձևավորվում են յուրաքանչյուր ֆիզիկական անձի եկամտի, գույքի կամ այլ ակտիվների հաշվառման արդյունքում։ Չկատարված պարտավորությունները ենթադրում են, որ անձը չի կատարել իր պարտականությունները՝ ժամանակին չվճարելով պահանջվող հարկերը։ Այս ոլորտում կարևոր է համապատասխան տեղեկությունների հավաքագրման և վերլուծության գործընթացը, որն իրականացվում է հարկային մարմինների կողմից։
Հարկային պարտավորությունների դասակարգումը
- Ազգային հարկեր
- Տեղական հարկեր
- Գործողությունների հարկեր
Ոևր մոդուլներից է բաղկացած 689-Ա որոշումը
689-Ա որոշումը մշակված է՝ հաշվի առնելով հարկային պարտավորությունների գանձման ամբողջական ընթացակարգը։ Այն ներառում է մի շարք մոդուլներ, որոնք կարգավորում են պարտավորությունների պահանջման և կատարումը։
Որոնք են գործողությունները
Ըստ որոշման, պետական մարմինները կարող են իրականացնել հետևյալ գործողությունները՝
- Պարտավորությունների պարզաբանում՝ հարկատուի կողմից
- Գանձման գործընթացի մեկնարկ և ընթացք
- Ընդունել դիմումներ՝ պարտավորությունների հաշվառման հարցով
- Լրացուցիչ տեղեկությունների պահանջում և մոնիտորինգ
Ինչպես է ընթանում հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ պարտավորությունը չի կատարվում։ իրավաբանական վարչությունը գնահատում է իրավիճակը և որոշում՝ սկսել հարկային պարտավորության գանձման գործընթացը։
Գանձման ընթացակարգը
| Ընդհանուր փուլեր | Նպատակ | Անհրաժեշտ գործողություններ |
|---|---|---|
| 1. Հարկային պարտավորության հայտնաբերումը | Պարտավորության մասին տեղեկությունների ստացում | Քննարկում Ծառայության հետ |
| 2. Վճարման ծանուցում | Ազգային հարկային մարմինների կողմից ծանուցում | Վճարման հաշվետվություն |
| 3. Գանձման գործընթացը | Պարտավորության կատարում | Անձի կողմից վճարման կատարմանը հետևում |
Դիմելու պահանջները և ընթացակարգը
Դիմել կարող են բոլորը, ովքեր զբաղվում են հարկային պարտավորություններով։ Սա ներառում է ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց։ Դիմումը պետք է ներկայացվի համապատասխան ձևով, որտեղ նշվում են բոլոր պահանջվող տեղեկությունները։
Դիմումի լրացման հրահանգներ
Դիմումը պետք է լրացվի հետևյալ տվյալներով՝
- Անուն և ազգանուն
- Հասցե
- Հարկային նույնականացման համար
- Կոնտակտային տվյալներ
- Վճարման մանրամասներ
Խնդրում ենք ուշադրությամբ լրացնել բոլոր բաժինները և համոզվել, որ տեղեկությունները ճիշտ են։ Ոչ ճիշտ լրացված դիմումը կարող է հանգեցնել հետաձգման կամ մերժմանը։
Անհրաժեշտ փաստաթղթերը
Դիմումին անհրաժեշտ է կցել մի շարք փաստաթղթեր, որոնք հավաստում են ներկայացված տեղեկությունները։ Դրանք ներառում են՝
- Այլ վճարումների ապացուցող փաստաթղթեր
- Անձի ինքնության հաստատող փաստաթուղթ
- Հարկային պատմություն
Ավարտական գործողությունները և հետևանքները
Հարկային պարտավորությունների գանձման գործընթացի ավարտից հետո, պետական մարմինը կհաղորդի արդյունքների մասին։ Սա հնարավոր է միայն այն դեպքում, եթե բոլոր պահանջները և հանձնարարականները կատարվել են։
Հետևանքները
- Պարտավորության կատարման դեպքում՝ հարկային պարտավորությունները կարող են համարվել կատարած
- Չկատարելու դեպքում՝ կարող են կիրառվել վարչական պատասխանատվություն
- Հարկային պարտավորությունների շարունակական ուսումնասիրություն
Երբ և ինչպես իրականացնել դիմումը
Դիմելու ժամկետները կարող են տարբեր լինել կախված հանգամանքներից։ Որպես կանոն, դիմումը պետք է ներկայացվի 30 օրվա ընթացքում, սկսած դիմումի ընդունումից։ Անհրաժեշտ է նաև պահպանել դիմումի պատճենը՝ հետագա հարցերի լուծման համար։
Որտեղ կարելի է ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ անձամբ՝ հարկային մարմինների գրասենյակներում։ Առցանց ներկայացման համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն և գրանցված պրոֆիլ:
Վստահելի տեղեկատվության աղբյուրներ
Հարկային պարտավորությունների վերաբերյալ տեղեկատվության համար կարևոր է դիմել պաշտոնական աղբյուրների։ ՀՀ ՊԵԿ պաշտոնական կայքը հանդիսանում է միակ վստահելի աղբյուրը, որտեղ ներկայացված են բոլոր կարգավորումները, տեղեկությունները և ընթացակարգերը։
Իրավական և վարչական գործընթացներ հարկային պարտավորությունների գանձման մեջ
Արդյունքում, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ձեռք է բերել նոր նշանակություն, հատկապես այն առումով, որ այն ընդգրկում է բազմաթիվ իրավական և վարչական ընթացակարգեր, որոնք պետք է հաշվի առնել: Այն կարող է ներառել հարկային պարտավորությունների վերահսկողությունը, հարկային ստուգումները, ինչպես նաև հարկային իրավունքի կիրառումը:
Որոշումն ընդունելուց հետո, հարկային մարմինները պարտավոր են իրականացնել հարկ վճարողների նկատմամբ վարչական գործողություններ, որոնք ուղղվում են պարտավորությունների կատարումը ապահովելու համար: Այս գործընթացը ներառում է զեկույցների ներկայացման, հարկային կտրոնների ուղղարկման, ինչպես նաև հարկային վեճերի լուծման մեթոդների կիրառում:
Ուրիշ մարմինների դերակատարությունը հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր ունեն նաև այլ վարչություններ ու մարմիններ, որոնք պետք է ապահովեն համապատասխան պայմաններ իրավաբանական գործողությունների իրականացման համար: Օրինակ, ՀՀ ֆինանսների նախարարությունը պատասխանատու է հարկային քաղաքականության մշակման համար, իսկ ՀՀ Justitia մարմինը՝ իրավունքների պաշտպանության և օրենքի կիրառման ոլորտում:
Այս համագործակցությունը մանրակրկիտ կառավարության համակարգում է, որի նպատակն է խթանել հարկային առաջարկների շարունակականությունը և աջակցել քաղաքացիների իրավունքների պաշտպանությանը: Այնուամենայնիվ, հարկային պարտավորությունների գանձման գործընթացը պետք է լինի արդար ու հստակ, որպեսզի ապահովվի ընդհանուր վստահություն պետության նկատմամբ:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք կարող են ունենալ ինչպես իրավաբանական, այնպես էլ ֆինանսական ազդեցություն: Առաջին հերթին, հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն, որի շրջանակներում կարող են կիրառվել տույժեր կամ այլ վարչական պատիժներ:
Դրանից զատ, հարկային պարտավորությունների չկատարման արդյունքում կարող են առաջանալ նաև դատական գործընթացներ, որոնք կարող են երկարատև լինել և պահանջել մասնագիտական իրավաբանական օգնություն: Ֆինանսական հետևանքներին կարելի է դասել նաև պարտքերի աճը, որոնք կարող են բարդացնել վճարային կարողությունները:
Այդ պատճառով, հարկ վճարողների համար շատ կարևոր է հետևել իրենց պարտավորություններին և ժամանակին կատարել հարկային վճարները, որպեսզի խուսափեն այդպիսի լուրջ հետևանքներից: