Ստացվող հարկային պարտավորությունների գանձման գործընթացը
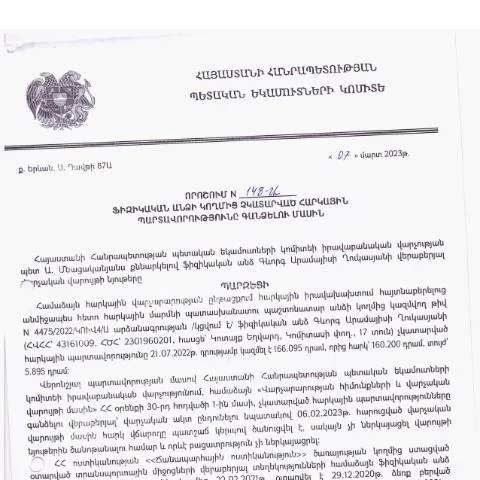
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչությունը 2023 թվականի մարտի 7-ին ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում, որի նպատակն է պարզեցնել և հստակեցնել հարկային պարտավորությունների գանձման կարգը: Այս որոշումն ունի կարևոր նշանակություն ոչ միայն պետության, այլև քաղաքացիների համար, քանի որ նրա միջոցով վարույթը հանդիսանում է միակողմանի պարտավորությունների կատարման ապահովման մեխանիզմ:
Ովքեր են պաշտպանված այս գործընթացում
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Նմանատիպ պարտավորությունները կարող են ծագել տարբեր պատճառներով, որոնցից են՝ ֆինանսական խնդիրները, գիտակցված կամ անգիտակցված սխալները կամ հարկային օրենսդրության անգիր չիմացումը:
Բառարանում նշանակալի տեղ
Առաջին հերթին, հարկային պարտավորությունների գանձման հարցում կարևոր է հասկանալ տարբեր բառերի և տերմինների նշանակությունը:
- Հարկային պարտավորություն՝ պետական բյուջեին փոխանցվելու համար նախատեսված գումար:
- Գանձում՝ հարկային պարտավորության կատարումը հարկային մարմինների կողմից:
- Գործառույթներ՝ օրենքով նախատեսված գործընթացները, որոնք պետք է կատարվեն:
Ինչպիսի գործընթաց է սպասվում դիմումատուին
Այս որոշման շրջանակներում, դիմումատուն, ով ցանկություն ունի կարգավորել իր հարկային պարտավորությունները, պետք է լրացնել համապատասխան պատասխանատու փաստաթուղթը, որը կոչվում է «Դիմում կամ հարցում». Այն պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժին:
Այս դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է ապահովի հետևյալ քայլերն ու ընթացակարգերը:
- Դիմումը ստանալու և գրանցելուց հետո՝ հանձնաժողովը բացատրում է դիմումատուին իր իրավունքներն ու պարտականությունները:
- Ավարտված փաստաթուղթը ստուգվում է` հաշվի առնելով դրա լրացվածությունը:
- Եթե անհրաժեշտություն առաջանա, կհրապարակվի լրացուցիչ փաստաթղթեր տրամադրելու պահանջ:
Հարկային պարտավորությունների հստակեցում
Որոշման մեջ նշված իրավական կարգավորումները վերաբերում են նաև այնպիսի իրավիճակներին, երբ կասկածներ են առաջանում հարկային պարտավորությունների իրացման հետ կապված հարցերում:
Եթե դիմումատուն չի կարող ներկայացնել պահանջվող ապացույցներ կամ փաստաթղթեր, ապա հարկային մարմինը իրավունք ունի համապատասխան միջոցներ ձեռնարկելու:
Ի՞նչ է կատարվում, եթե դիմումը չընդունվի
Դիմումը կարող է մերժվել մի շարք պատճառներով, ներառյալ՝ պահանջվող փաստաթղթեր չունենալը կամ լրացված փաստաթղթերի սխալները:
Մի բան պետք է հիշել, որ մերժման դեպքում դիմումատուն իրավունք ունի դիմելու վերաքննության՝ նշելով մերժման պատճառները:
Ժամկետներն ու ժամկետային պարտավորությունները
Այս գործընթացում ժամկետները մեծ նշանակություն ունեն, քանի որ դրանք կարող են ազդեցություն ունենալ պարտավորությունների կատարման վրա:
- Դիմումն ընդունելու ժամկետը՝ 30 օր
- Պատասխանելու ժամկետը՝ 14 օր
Հարկային մարմինները պարտավոր են պահպանել նշված ժամկետները, և եթե դրանք չեն պահպանվում, դիմումատուն իրավունք ունի դիմելու դատարան:
Դիմումների ընդունման ալիքներ
Դիմումները կարող են ներկայացվել տարբեր ալիքներով՝ կախված քաղաքացիների նախասիրություններից:
- Ինտերնետային ծառայություններ՝ էլեկտրոնային ստորագրությամբ;
- Ֆիզիկական ներկայացում՝ գրասենյակում:
- Փոստային առաքում՝ գրանցված նամակով:
Հետևելու և վերաքննիչ գործընթացների արդիականացումը
Հարկային մարմինները տրամադրում են էլեկտրոնային հասանելիություն դիմումատուների համար, որի միջոցով հնարավոր է հետևել դիմումների ընթացքին:
Դիմումատուները կարող են նաև նախաձեռնություններ սկսել կամ լրացուցիչ հարցեր տալ բարելավելու համար:
Ավարտական հատված. նշման և փաստաթղթերի ներկայացման կարևորությունը
Այս որոշման շրջանակներում անհրաժեշտ է, որպեսզի քաղաքացիները լինեն ուշադիր փաստաթղթերի լրացման նկատմամբ:
Բացի այդ, հարկային պարտավորությունների կատարման գործընթացում, իհարկե, կարևոր է ցուցադրել բարձր մակարդակ՝ հանրային ծառայությունների մատուցման ոլորտում:
Դիտարկումներ իրավաբանական վարչության որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը վերաբերում է անձերի կողմից հարկային պարտավորությունների կատարարկմանը, որը, ըստ օրենքի, ունի նշանակալի իրավական հետևանքներ: Այս որոշումը դիտարկվում է որպես կարևոր քայլ՝ հարկային ընթացակարգերի հստակեցման և հարկային պարտավորությունների կատարման գործընթացում կարգապահության բարձրացման ուղղությամբ:
Առաջին հերթին, կարևոր է հասկանալ, թե ինչպիսի գործիքներ են կիրառվում որոշման իրականացման նպատակով: Հարկային պարտավորությունների կատարման դեֆիցիտը հաճախ հանգեցնում է փողերի չարաշահման և տնտեսությունում կնգված պայմանագրերի ոչ պատշաճ կատարման: Բացի այդ, որոշման մեջ նաև նշվում է, որ իրավաբանական վարչությունը կարող է կիրարկել հարկային օրենքների համապատասխան կարգավորումներ՝ խստացնելով ֆինանսական պատասխանատվությունները:
Հարկային պարտավորությունների կատարման ընթացակարգեր
Նշված որոշման շրջանակներում հարկային պարտավորությունների կատարումը ենթադրում է մի շարք գործընթացներ, որոնք պահանջում են ֆիզիկական անձի ակտիվ մասնակցություն: Առաջին փուլը, բնականաբար, հարկային հաշվետվությունների ներկայացումն է, որը պետք է իրականացվի առնվազն մեկ անգամ ֆինանսական տարվա ընթացքում:
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա օրենքը թույլ է տալիս հարկային մարմիններին կիրառել հարկերի գանձման մեթոդներ: Այս մեթոդները ներառում են, բայց չեն սահմանափակվում, հարկային պարտավորությունների հաշվարկում, շահույթի բացակայության դեպքում հարկային վարչության կողմից հարկային պարտավորությունների անձնական որոշումների արձակելու գործընթացի միջոցով:
Երբ հարկային մարմինները մեկնաբանում են հարկային վճարումների կատարման և ընթացքի բոլոր կողմերը, կարևոր է նշել, որ նախատեսված են նաև իրավական միջոցներ, որոնք կարող են կիրառվել այն դեպքում, երբ ֆիզիկական անձը չի համաձայնում որոշման հետ: Այս համատեքստում, հարկային մարմինները պարտավոր են տրամադրել բոլոր անհրաժեշտ տեղեկությունները՝ օրենքի շրջանակներում, որպեսզի ապահովեն հարկ վճարողի իրավունքները:
Անհրաժեշտ փաստաթղթերի ցանկը և մարմինների համագործակցությունը
Հարկային պարտավորությունների կատարման շրջանակներում, որոշման իրականացման համար անհրաժեշտ է ներկայացնել որոշակի փաստաթղթեր, որոնք կարող են ներառել հարկային հայտարարագրեր, եկամուտների և ծախսերի հաշվետվություններ՝ հիմնված օրենսդրական պահանջների վրա: Այս փաստաթղթերի ճիշտ և ժամանակին ներկայացումը շատ կարևոր է, քանի որ դրանք հնարավորինս չխոչնդոտելու համար պետք է տրամադրվեն օրենքով սահմանված ժամկետներում:
Միաժամանակ, հարկային մարմինների և այլ պետական մարմինների համագործակցությունը հանդիսանում է կարևոր գործոն, որն ապահովում է հարկային պարտավորությունների կատարելության և գործընթացների հստակեցման: Օրինակ, սոցիալական ապահովության հիմնադրամի հետ համագործակցությունը կարող է նշանակալից դեր ունենալ՝ ապահովելով այն, որ հարկային պարտավորությունները համապատասխանեն նաև սոցիալ-տնտեսական տրամաբանությանը:
Այս համատեքստում, որոնումն ու հարցումը տարբեր պետական մարմինների կողմից կարող են նպաստել հարկային տեղեկատվության ձեռքբերմանը, ինչը վերաբերում է նաև հարկ վճարողների պաշտպանության մեխանիզմներին: