Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
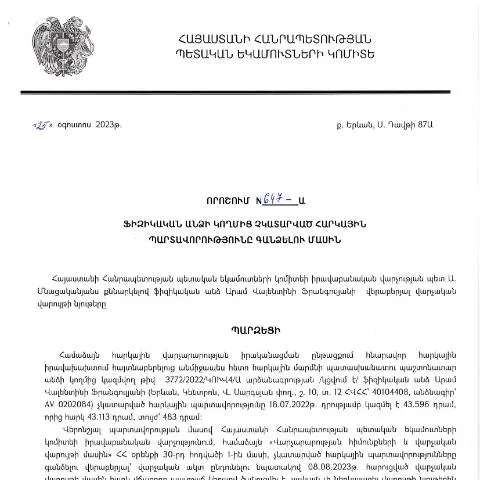
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.08.2023 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 647-Ա որոշումը, որը հրապարակվել է 28.09.2023 թվականին, կարևոր դեր է խաղում հարկային պարտավորությունների կատարման մեջ:
Այս որոշումը նախատեսում է ընթացակարգեր՝ ֆիզիկական անձանց կողմից հարկային պարտավորությունների ապահովման նպատակով: Այն զուգորդվում է ՀՀ հարկային օրենսդրության պահանջներին և ավելացնում է վարչության իրավասությունները հարկային պարտավորությունների գանձման ոլորտում:
Ովքե՞ր են պատասխանատու այս որոշման գործողությունների համար
Այս որոշումը պարտադիր է բոլոր այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները հետևյալի պատճառներով.
- Հարկային պարտավորությունների չկատարում
- Հարկային պարտավորությունների ուշացում
- Նոր հարկային պարտավորությունների ձևավորվածություն
Ավելի կոնկրետ, հանձնարարել է ՀՀ ՊԵԿ-ին համակարգել հանրային տեղեկատվության տարածումը հարկային պարտավորությունների կատարման մասին:
Այս որոշման առանձնահատկությունները և պատկանելիությունը
Ասվածը նշանակում է, որ որոշումը չի միայն վճարում կատարելու գործընթաց, այլև ներառում է անհրաժեշտ տեղեկություններ դեֆलेटիկ գործողությունների մասին, որոնք պետք է իրականացվեն՝ հարկային պարտավորությունները կատարելու նպատակով:
Դրանով իսկ որոշումը առանձնանում է հարկային հաշվետվությունների և մյուս նմանատիպ ձևերի ֆոնին, քանի որ այն կենտրոնանում է ոչ միայն պարտավորությունների վրա, այլ նաև դրանց հետևանքների վրա:
Ներկայացման և լրացման կարգը
Դուք կարող եք լրացնել որոշումը ինչպես առցանց, այնպես էլ թղթային տարբերակով: Առցանց լրացման համար անհրաժեշտ է ունենալ ID քարտ և էլեկտրոնային ստորագրություն:
- Առցանց լրացման համար կարող եք գնալ ՀՀ ՊԵԿ պաշտոնական կայք և մուտք գործել անձնական հաշիվ:
- Թղթային տարբերակը կարող եք ստանալ ՀՀ ՊԵԿ տարածքային գրասենյակներից:
Առցանց լրացման առանձնահատկությունները
Առցանց ձևը լրացնելու համար հարկավոր է հետևյալ քայլերը.
- Մուտք գործել անձնական հաշիվ:
- Ընտրել համապատասխան ձևը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»:
- Լրացնել պահանջվող բոլոր դաշտերը:
- Հաստատել ձևը: QR-կոդ և 16-անիշանի վավերացման համարները կստանաք:
Թղթային տարբերակի լրացման համար պահանջվող փաստաթղթեր
Թղթային տարբերակը ներկայացնելիս պետք է տրամադրել հետևյալ փաստաթղթերը.
- Անձնագիրը
- ՀՀ քաղաքացիական անձի ՏՀՄ
- Անձի կողմից ստորագրված դիմումը
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Այս գործընթացն ունի իր հատուկ կարգը, որը նախատեսում է.
- Հարկային պարտավորությունների վարձակալում
- Ծանուցման տրամադրում
- Անվճար ժամանակահատվածների տրամադրում
Անհրաժեշտ է, որպեսզի յուրաքանչյուր քաղաքացի տեղյակ լինի իր իրավունքներին և պարտավորություններին, որպեսզի կարողանա արդյունավետորեն մասնակցել այս գործընթացին:
Երբ և ինչպիսի տեղեկատվություն պետք է տրամադրել
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, կարևոր է ապահովել ճիշտ և ժամանակին տեղեկություններ:
Կարևոր տվյալներ են.
- Հարկային պարտավորության տեսակ
- Վերջնաժամկետները
- Վճարման եղանակը
Տեղեկատվությունը պետք է ներկայացնել ուղիղ ՀՀ ՊԵԿ-ին կամ առցանց համակարգի միջոցով:
Պատասխանատու ծառայությունները
Այս գործընթացի արդյունավետությունը կախված է նաև համապատասխան ծառայությունների աշխատանքից, որոնք հետևյալն են:
- Հարկային վարչություն
- Ավելացված արժեքի հարկի վարչություն
- Անձնական հարկային հաշվետվություն
Դիտարկման ու վերահսկման մեթոդներ
Հարկային պարտավորությունների պատասխանատու մարմինները պետք է հետևեն, որ բոլոր կազմակերպությունները և ֆիզիկական անձինք կատարեն իրենց պարտավորությունները:
Հետևյալ մեթոդները կարող են կիրառվել.
- Հարկային տեսչություն
- Տվյալների վերլուծություն
- Տեղեկատվության ստուգման հետազոտություն
Հարկային պարտավորությունների կատարման պաշտպանությունը
Ֆիզիկական անձանց իրավունքները պաշտպանվում են ՀՀ օրենքով:
Հարկային պարտավորությունների կատարմանը վերաբերող բոլոր հարցերը պետք է քննարկվեն հարկային իրավաբանների կողմից:
Մասնավորապես, անհրաժեշտ է, որպեսզի հարկ վճարողները գիտակցեն իրենց իրավունքները և պարտավորությունները:
Հարկային պարտավորությունների հետագա զարգացումները
ՀՀ ՊԵԿ-ն մշտապես աշխատում է հարկային օրենսդրության բարեփոխումների ուղղությամբ՝ առավելագույնը հեշտացնելու համար հարկային պարտավորությունների կատարումը:
Այս ոլորտում սպասվում են նաև նոր կարգավորումներ, որոնք կնպաստեն ավելի արդյունավետ գործընթացներ մշակելուն:
Ամփոփում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 647-Ա որոշումը կարևոր քայլ է Հայաստանի Հանրապետության հարկային համակարգի զարգացման ուղղությամբ:
Այս փաստաթուղթը, իր բոլոր առանձնահատկություններով, թույլ կտա կարգավորել հարկային պարտավորությունների կատարման գործընթացը և ապահովել դատարանների համակարգի ու հարկ վճարողների միջև փոխհամաձայնեցման բարձր մակարդակ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 25.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 647-Ա որոշումը սահմանում է այն գործընթացները, որոնք պետք է կատարվեն չկատարված հարկային պարտավորությունների գանձման համար:
Այս գործընթացը, ըստ օրենքի, սկսվում է նախնական հաղորդագրության միջոցով, որտեղ նշվում են պարտավորությունների մանրամասները, որոնց մասին հարկ վճարողը պետք է տեղեկացված լինի։ Հարկային մարմինը կատարում է անհրաժեշտ ստուգումներ, որոնք կարող են ներառել հարկ վճարողի եկամտային և ծախսային տեղեկությունների վերլուծություն:
Հարկային պարտավորությունների գանձման գործընթացն իրենից ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ժամանակին։ Դրանց թվում են՝ ծանուցումների ուղարկումը, պարտավորությունների փոքրացման կամ մասնակի զեղչերի տրամադրումը, ինչպես նաև վճարման ժամկետների երկարեցումը որոշակի իրավիճակներում:
Հարկ վճարողը իրավունք ունի ներկայացնելու իր դիրքորոշումը կամ հակառակող կարծիքը, ինչի մասին հարկային մարմինը պարտավոր է արտահայտվել և հաշվի առնել՝ համաձայն Ընկերային վարչարարության օրենսդրության:
Դատական գործընթաց եւ հարկային պարտավորությունների վիճարկում
ՀՀ ՊԵԿ ընդունած որոշումը հնարավորություն է տալիս հարկ վճարողներին վիճարկելու իրենց հանդեպ նշանակված հարկային պարտավորությունները, ինչը տեղի է ունեցել նաև Արամ Վալենտինի Ֆրանգուլյանի դեպքում:
Դատական գործընթացը սկսվում է հարկ վճարողի դիմումի ներկայացմամբ, որտեղ մանրամասն ներկայացվում են բոլոր փաստերը, որոնք հիմնավորում են՝ ինչու պետք է վիճարկել այդ որոշումը: Դիմումատուն նաև պետք է տրամադրի համապատասխան փաստաթղթեր, որոնք կարող են հաստատել իր պնդումները:
Դատական գործընթացի ընթացքում հարկ վճարողը կարող է դիմել երկարաձգման կամ ժամանակավոր դադարեցման համար, եթե նա կարող է հիմնավորել, որ գոյություն ունեն արտակարգ հանգամանքներ:
Վիճակագրությունը ցույց է տալիս, որ դերակատարները ունեն տարբեր հաջողության տոկոսներ, կախված ներկայացվող փաստաթղթերի որակից և իրավաբանների մասնագիտական փորձից:
Իրազեկություն և կրթական ծրագրեր հարկ վճարողների համար
ՀՀ ՊԵԿ-ն իրականացնում է իրազեկման և կրթական ծրագրեր՝ ուղղված հարկ վճարողների գիտակցության բարձրացմանը և հարկային պարտավորությունների վերաբերյալ տեղեկացվածության մակարդակի ավելացմանը:
Այս ծրագրերը ներառում են սեմինարներ, վեբինարներ և տեղեկատվական հանդիպումներ, որտեղ մանրամասն ներկայացվում են հարկային վարչարարության ընթացակարգերը, իրավաբանական պարտավորությունները և նրանց իրավունքները:
Սակայն, հարկ վճարողները պետք է նաև ինքնուրույն հետևեն օրենսդրական փոփոխություններին, քանի որ դրանք կարող են ազդել իրենց հարկային պարտավորությունների վրա:
Հարկային կրթության ծրագրերի նպատակն է նվազեցնել հարկային խախտումները, բարձրացնել հարկ վճարողների վստահությունը պետական կառույցների նկատմամբ և նպաստել տնտեսության զարգացումին: