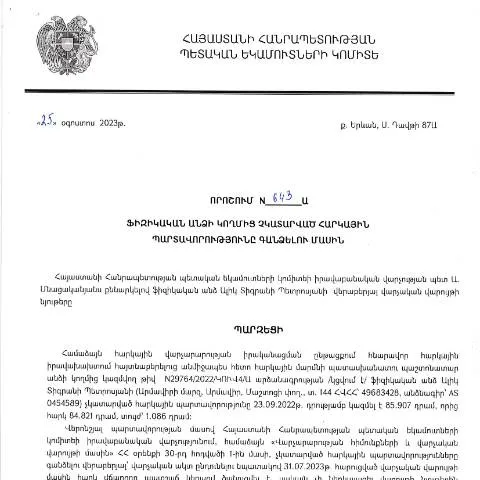
ՊԵԿ-ի նոր որոշումը՝ հարկային պարտավորությունների մասին
2023 թվականի օգոստոսի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ալիկ Տիգրանի Պետրոսյանի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում, որը պաշտոնապես հրապարակվել է 2023 թվականի սեպտեմբերի 28-ին ՀՀ ՊԵԿ պաշտոնական կայքում։ Այս որոշումն ունի կարևոր նշանակություն հարկային ոլորտում և մասնավորապես վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները։
Ովքեր են ընդգրկված այս գործընթացում՝ մանրամասներ և բացառություններ
Որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ՝ անկախ նրանց ֆինանսական վիճակից կամ բնակության վայրից։ Սակայն, որոշակի բացառություններ կան՝ կապված որոշակի սոցիալական խմբերի և անհատների հետ:
- Նվազագույն եկամուտ ունեցողները: Եթե անձը ցանկանում է օգտվել խրախուսիչ պայմաններից, նա պետք է ներկայացնի եկամտի հավաստագիր, որ հավաստում է նրա ֆինանսական վիճակը:
- Լիաֆերների կարգավիճակ: Անձը, ով ունի հաշմանդամության կարգավիճակ, կարող է դիմել լրացուցիչ պարգևներին:
- Առողջական խնդիրներ: Եթե անձը ունի առողջական խնդիրներ, որոնք թույլ չեն տալիս նրան աշխատել, նա պետք է ներկայացնի համապատասխան բժշկական փաստաթղթերը:
Դիմումն ու անհրաժեշտ փաստաթղթերը
Այս որոշումը պահանջում է, որ ֆիզիկական անձինք լրացնեն հատուկ դիմում, որը կոչվում է «Դիմում՝ հարկային պարտավորությունների գանձում» (Դիմում N1)։ Դիմումը պետք է հետևի որոշակի ձևաչափին, որը կարելի է ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքից:
Դիմումի լրացման փուլեր
- Նախքան դիմումն ուղարկելը, հարկային պարտավորությունների ամբողջական հաշվարկ։
- Բոլոր պահանջվող փաստաթղթերի հավաքագրում, որոնք կպահանջվեն դիմումի հետ միասին:
- Դիմումի լրացում՝ տպագիր կամ էլեկտրոնային տարբերակով:
- Դիմումը ներկայացնել ՀՀ ՊԵԿ՝ դաշնային կամ տեղական մակարդակում:
Պատասխանատու մարմինները և նրանց դերերը
Այս գործընթացի իրականացման պատասխանատվությունը ընկնում է ՀՀ ՊԵԿ-ի վրա, որն իրականացնում է բոլոր հարկային պարտավորությունների գանձումը։ Հարկային մարմինները ստանում են այս դիմումները, գնահատում և կատարում հարկերը:
Հարկային մարմինների աշխատանքը
Հարկային մարմինները գործելիս իրենց աշխատանքի շրջանակներում պետք է ապահովեն քաղաքացիներին տեղեկատվություն և աջակցություն, ինչպես նաև իրականացնել հարկային պարտավորությունների գանձման համակարգ:
Անհրաժեշտ փաստաթղթերը՝ ըստ իրավիճակների
| Իրավիճակ | Պետքվող փաստաթղթեր |
|---|---|
| Ստանդարտ դիմում | 1. Ձևալից դիմում (Դիմում N1)2. Փաստաթղթեր, որոնք հիմնավորում են պարտավորությունները |
| Նվազագույն եկամուտ | 1. Եկամտի հավաստագիր2. Պաշտպանության փաստաթուղթ |
| Հաշմանդամություն | 1. Բժշկական փաստաթղթեր2. Հաշմանդամության կարգավիճակի վկայական |
Դիմումի ներկայացման ընթացակարգը
Դիմումը ներկայացնելու գործընթացը կարող է լինել երկու ձևով՝ առկա կամ էլեկտրոնային տարբերակով: Առկա ներկայացման համար, անձը պետք է այցելել ՀՀ ՊԵԿ տեղական գրասենյակ, իսկ էլեկտրոնային միջավայրում, անձը կարող է օգտագործել իր անձնական հաշիվը:
Առկա դիմումի գործընթաց
Եթե դիմումը ներկայացվում է առկա ձևով, անհրաժեշտ է պահպանել բոլոր փաստաթղթերի պատճենները, որոնք կծառայեն ապացույցներ:
Էլեկտրոնային դիմումի գործընթաց
Էլեկտրոնային դիմումի համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն: Դա արագացնում է գործընթացը և նվազեցնում մարդկային սխալները:
Որոշման իրականացում և վերահսկողություն
Դիմումի ընդունումից հետո, հարկային մարմինները կատարում են վերահսկողություն, որպեսզի համոզվեն, որ ներկայացված փաստաթղթերը համապատասխանում են պահանջներին:
Հսկողության փուլեր
- Առաջին փուլ՝ փաստաթղթերի ստուգում և վավերացում:
- Երկրորդ փուլ՝ պարտավորությունների հաշվարկն ու հարկային պարտավորությունների գանձման նախատեսված ժամկետները:
- Մեկնարկային փուլ՝ վերջնական որոշման կայացում:
Հնարավոր պատասխանները և դրանց նշանակությունը
Դիմումը կարող է ունենալ մի քանի պատասխաններ՝ կախված ներկայացված փաստաթղթերից:
- Ընդունված: Դիմումը հավանության է արժանանում, և հարկային պարտավորությունները սկսում են գանձվել:
- Մերժված: Եթե կա որևէ մանրուք, որը մերժում է դիմումը:
- Ամփոփված: Մասնակի վճարման հնարավորություն:
Շահավետություն և ազդեցություն
Այս որոշումը արդյունավետ է այնպիսի անձանց համար, ովքեր կարող են ունեցել ֆինանսական դժվարություններ և չեն կարողացել կատարել իրենց պարտավորությունները: Այն նաև հնարավորություն է տալիս պետական կառույցներին կարգավորելու հարկային պարտավորությունները և նվազեցնելու պարտքի մնացորդները:
Հարկային պարտավորությունների գանձման գործընթացը մեծապես ազդում է հասարակության վրա, քանի որ այն վերականգնում է ֆինանսական առողջությունը և նպաստում է պետական բյուջեի համալրմանը:
Այսպիսով, ՀՀ ՊԵԿ-ի» ներկայացրած որոշումը հանդիսանում է կարևոր քայլ, որը հնարավորություն է տալիս ֆիզիկական անձանց կարգավորել իրենց հարկային պարտավորությունները, ինչպես նաև աջակցել նրանց, ովքեր գտնվում են ֆինանսական դժվարությունների մեջ:
ՀՀ ՊԵԿ իրավաբանական վարչության 643-Ա որոշման մանրամասները
25.08.2023թ. ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ալիկ Տիգրանի Պետրոսյանի կողմից կայացրած 643-Ա որոշումը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, որոնք նա չի կատարել համապատասխան ժամանակահատվածում: Այս որոշումը, որը հրապարակվել է 28․09․2023թ. ՀՀ ՊԵԿ պաշտոնական կայքում, մանրամասն ներկայացնում է հարկային պարտավորությունների հավաքագրման ընթացակարգը և այն պայմանները, որոնց շրջանակներում հանձնարարվում է հարկային պարտադրանքների իրականացումը:
Անձի տվյալները՝ ՀՎՀՀ՝ 49683428, ՀԾՀ՝ 1804930164, անձնագիր՝ AS 0454589, համարվում են կարևոր ինֆորմացիա, որոնք հստակեցնում են այդ ֆիզիկական անձի օրինականությունն ու պարտավորությունները: Այդ պատճառով, հարկային պարտավորությունների կատարումը պետք է իրականացվի ըստ ՀՀ հարկային օրենսդության պահանջների:
Հարկային պարտավորությունների կատարման ընթացակարգը
Հարկային պարտավորությունների կատարելուն ուղղված գործընթացը սկսվում է ՀՀ ՊԵԿ կողմից հարկային տեղեկանքների պատրաստումով, որոնք ընդգրկում են տվյալ ֆիզիկական անձի չկատարված պարտավորությունների մանրամասները: Այս տեղեկանքները, որպես կանոն, պետք է տրամադրվեն անձին կամ նրա իրավաբանական ներկայացուցիչներին, որպեսզի նրանք կարողանան ունենալ ամբողջական պատկերացում իրենց ունակությունների մասին:
Դրանից հետո, հարկային պարտավորությունների վճարման համար նախատեսված ժամկետները պետք է հստակեցվեն, և եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ապա ստիպված կլինի դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին՝ հարկային պարտադրանքների կատարումը ապահովելու նպատակով:
Վճարումները պետք է կատարվեն ՀՀ դրամով, իսկ վճարման եղանակները կարող են ներառել բանկային փոխանցումներ, ինչպես նաև էլեկտրոնային վճարային համակարգերի միջոցով: Հարկային պարտավորությունները կատարելուց հետո, անձը կարող է ստանալ համապատասխան փաստաթուղթ, որը ապացուցում է, որ նա կատարել է իր հարկային պարտավորությունները:
Հարկային պարտավորությունների հետաձգման և արտոնությունների հնարավորությունները
ՀՀ օրենսդությունը թույլ է տալիս որոշակի արտոնություններ և պարտավորությունների հետաձգումներ ֆիզիկական անձանց համար, որոնք հանդիպում են ֆինանսական դժվարությունների կամ այլ պայմանների խոչընդոտների: Այդպիսի իրավիճակներում, անձը կարող է դիմել ՀՀ ՊԵԿ՝ ներկայացնելով համապատասխան փաստաթղթեր, որոնք հիմնավորում են նրա խոստումը:
Դիմումն իրականացվում է գրավոր ձևով, իսկ հարկային մարմինը պարտավոր է պատասխանել դիմումին սահմանված ժամկետում: Եթե սահմանված ժամկետների ընթացքում վճարումը չի իրականացվում, ապա հարկային մարմինը կարող է կիրառել հարկային պարտադրանքներ կամ այլ միջոցառումներ, որոնք նախատեսված են ՀՀ հարկային օրենսդությամբ:
Դրա համար կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ իր հարկային պարտավորությունները կատարի ժամանակին, որպեսզի խուսափի ոչ ցանկալի հետևանքներից: